本文为个人学习记录,所引数据均来自公开渠道(行情接口、上市公司公告、财经媒体报道),可能存在误差;文中所有内容均为数据解读与方法论推演,不构成任何投资建议,不荐股、不给出买卖点位、不对收益作任何承诺。市场有风险,决策需独立。
一、先看盘面:一根长阴线,两端各自站队
10 月 29 日,A 股全线走弱,但强弱两端差距拉到了年内少见的宽度:
| 指数 | 收盘 | 涨跌幅 |
|---|---|---|
| 上证指数 | 3651.43 | -0.82% |
| 深证成指 | 11138.20 | -2.92% |
| 沪深300 | 4041.84 | -1.03% |
| 中证500 | 6453.72 | -2.82% |
| 创业板指 | 2517.59 | -4.45% |
| 科创50 | 1228.09 | -4.27% |
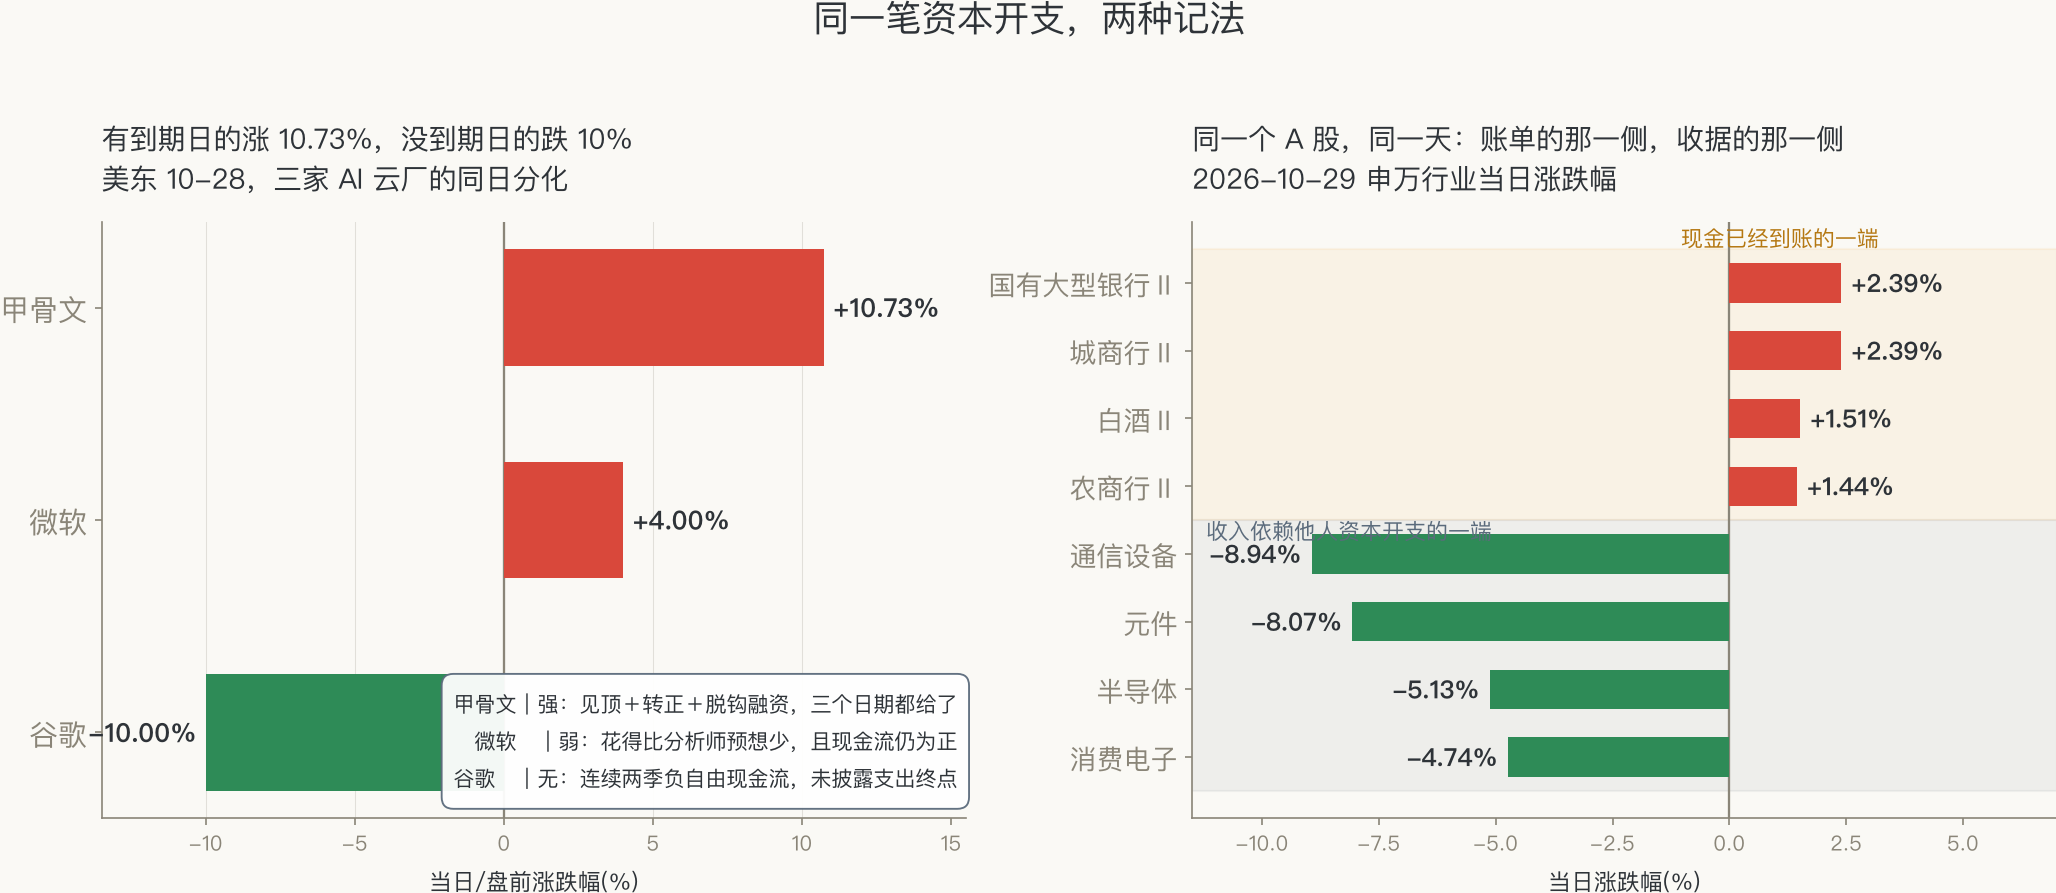
两市成交 15565.17 亿元,较上日缩量 719.71 亿。涨 781 家、跌 4728 家,涨股比仅 14%,涨停 39 只、跌停 52 只;跌 2%~5% 一档就有 2387 家,属于普遍减仓而非局部踩踏。行业层面,通信设备 -8.94%、元件 -8.07%(61 家成分股无一上涨)、半导体 -5.13% 领跌;另一端,航天装备 +6.84% 一枝独秀,银行四类齐涨(城商行 17/17、农商行 10/10、国有大行 6/6),白酒 +1.51%。全行业主力资金净流出 686.06 亿元,但股票型 ETF 已连续 18 个交易日净流入、累计 3807.03 亿元,收盘前十分钟三只沪深300ETF 合计放量超 72 亿元。
一跌一买、一缩一托,这只是表象。真正值得记下来的,是下跌的那批股票和上涨的那批股票,各自遇到了什么新东西。
二、同一天,三家云厂给了三个答案
把时钟拨回美东 10 月 28 日收盘后,三家 AI 云巨头几乎同时交出资本开支的新动向,市场反应却完全不同:
| 公司 | 关键事实 | 市场反应 |
|---|---|---|
| 甲骨文 | 资本开支预计 2027—2028 财年见顶、2029 财年下降;自由现金流 2028 财年下半年转正、2029 财年超 300 亿美元;2029 财年起不再依赖外部融资 | 收盘 +10.73%,盘中一度超 13% |
| 微软 | 一季度资本开支同比 +30% 至 452 亿美元,低于分析师预期;自由现金流虽同比 -27%,仍录得 186.3 亿美元 | 盘前 +4% |
| 谷歌 | 营收、利润均不及预期;自由现金流连续两个季度为负;未给出支出终点 | 盘前重挫逾 10% |
三家花出去的钱量级相近,差别在一件事:有没有给资本开支一个到期日。
甲骨文给了三个日期——什么时候停止扩张、什么时候现金流转正、什么时候不再融资。于是它那 1253.4 亿美元的借款(对应现金仅 363.7 亿)被读作「有终点的过桥」,CFO 还明确本轮剩余 200 亿美元融资债股各半、是「最后一笔」。谷歌恰好相反:连续两季负自由现金流,等于承认花出去的钱还没变成收回来的钱,且没人知道要花到哪一天。微软居中——花得比预想少,本身就是一种「克制」。
这里发生了一次定价规则的切换:资本开支这个科目,正在从「未来收入的预付款」被重新分类为「当期现金流的扣减项」。 前者叫收据——花钱是收入的凭据;后者叫账单——花钱只是成本的记录。同一笔支出姓收据还是姓账单,取决于市场相不相信它有终点。
三、三星那一半:雷不在经营端
同一天早些时候,三星电子发布三季度财报,开盘一度跌超 6%,A 股光模块板块随即重挫。但拆开看,这份财报的「雷」不在经营端:三季度营收 195.3 万亿韩元、营业利润 107.4 万亿韩元,均连续四个季度创历史新高,营业利润率处于历史高位,存储业务收入同比增长超四倍。净利润不及预期,主要来自汇兑损益——美元、欧元走弱对营业利润造成约 10 万亿韩元的非经营性拖累。
真正被资金盯上的是另一处:资本开支大幅上调,被部分资金解读为中期供给压力。注意,这与谷歌被抛售的是同一个动作——「花钱」这件事本身被重新定价。一家公司因为多花钱而跌,它不花钱的下游(客户)也跟着跌:过去 capex 上调 = 需求扩张 = 产业链集体受益;现在它可以同时被读作「供给要过剩」。
四、传导到 A 股:基本面没变,变的是验收标准
于是有了 A 股的这一幕:
| 板块/个股 | 当日表现 | 基本面信息 |
|---|---|---|
| 通信设备 | -8.94%,主力净流出 108.50 亿 | 龙头公司此前公告经营正常、订单能见度至 2027/2028 |
| 元件 | -8.07%,61 家全跌 | 三季报上游光器件收入利润保持较快增长 |
| 半导体 | -5.13%,主力净流出 136.58 亿 | 板块内无新增负面公告 |
| 天孚通信 | -19.77% | 无公司层面新信息 |
| 新易盛 | -11.06% | 800G/1.6T 需求逻辑未变 |
| 中际旭创 | -8.53% | 订单能见度延伸至 2028 |
券商当晚的解读高度一致:存储与光模块分属两条独立赛道,本轮是情绪传导而非基本面恶化。这个判断在产业分工意义上没有问题。但「情绪传导」四个字容易让人忽略机制——情绪不会无缘无故沿产业链爬行,它沿着估值逻辑的依赖关系爬行。
光模块公司的收入,是云厂资本开支的镜像。当云厂的 capex 在美股被从「收据」改记为「账单」,A 股这端订单能见度再长,性质也从「确定性」变成了「或有性」——2027、2028 年的订单依然写在纸面上,但为这些订单付估值的前提(客户会持续花钱)被要求重新举证。这就是为什么跌得最狠的是没出任何新闻的天孚通信:它跌的不是自己的基本面,是客户的基本面。
五、另一端:银行的分子不是避险,是真的动了
再来看上涨的那一端。四大行 A 股总市值盘中首次突破 10 万亿元(工行 2.94 万亿、农行 2.58 万亿、建行 2.35 万亿、中行 2.15 万亿),创历史纪录。若只把它读作「避险」,会漏掉同日落地的新信息:
其一,净息差出现 2022 年以来首次单季环比正增长——商业银行 2026 年二季度净息差 1.41%,较一季度 1.40% 回升 0.01 个百分点,困扰行业四年的单边下行第一次停住。其二,分红实打实地加码——已有 21 家上市银行披露 2026 年中期分红、合计拟派息超 2600 亿元,国有大行分红比例从 30% 统一上调至 31%,工行、农行 10 月 21 日已派发约 821 亿元现金。其三,国际评级同步上调——惠誉 10 月 27 日上调六大国有行生存力评级、经营环境评分升至 bbb,穆迪把中国银行体系展望从负面调至稳定,标普将国家风险评估组别从 6 上调至 5。券商普遍预计上市银行三季报营收增速 7% 上下、净利润增速 3% 上下,环比半年报继续改善。
也就是说,银行今天享受的不是「跌多了别人来躲」,而是同一套新标尺下的另一种得分:几乎不需要资本开支、当期现金按季到账、每笔现金流都有日期和比例。当市场开始给「承诺」设有效期,这些「已经到账」的现金流自动获得溢价。白酒、家电、保险的同步上涨,是同一逻辑的扩散。
六、这把尺怎么用:三条观察线,和它的反面
把今天的框架收敛成一句可检验的话:AI 链的估值修复,取决于云厂能否给资本开支补上「到期日」,而不是取决于订单数字本身。 三条观察线:一看谷歌后续是否给出 FCF 转正或 capex 约束的明确表态(高盛 Hatzius 本周已预警超大规模数据中心投资增速将在未来几周见顶);二看甲骨文那 200 亿美元融资是否如约落地、且真是「最后一笔」;三看 A 股光模块三季报是否兑现「毛利率高位、订单能见度 2028」——若兑现而股价不再创新低,说明情绪定价与基本面定价的背离已到极限。
反向证据同样要摆出来:其一,三星与谷歌的下跌都发生在财报季的单一时点,「惩罚开支」可能只是这个财报季的偶然噪音;其二,微软已经示范了「少花 + 现金流为正」就能被奖励,说明市场并未抛弃 AI 开支本身,只是要求交作业的方式变了;其三,银行端净息差 +0.01 个百分点的改善幅度极小,能否延续尚未验证,把银行上涨全部归因于「分子改善」同样有过度解读的风险。
市场每天都会换一把尺。今天这把尺量的不是谁在增长,而是谁的现金先到账、谁的开支有终点。尺还会换,但「要求到期日」这个动作本身,值得在接下来的每一份资本开支指引里盯住不放。
数据来源
- 行情与行业资金数据:A 股公开行情接口(2026-10-29 收盘)
- 三星电子 2026Q3 财报及市场解读:中国基金报《三星「业绩雷」砸出「黄金坑」?光模块三巨头重挫 券商紧急发声》(2026-10-29)
- 美股云厂财报动向:科创板日报《谷歌盘前重挫10%,市场对AI云大厂奖励克制、惩罚开支?》(2026-10-29)
- 银行板块与四大行市值:界面新闻《突破10万亿!四大行总市值创历史新高》(2026-10-29)
- ETF 资金流向:上海证券报《最后10分钟突然放量 股票型ETF连续18个交易日净流入》(2026-10-29)
本文为个人学习记录,不构成投资建议。
聊聊这篇文章