本文为个人学习记录,所引数据均来自公开渠道,可能存在口径或时效偏差;不构成任何投资建议,请独立判断、自担风险。
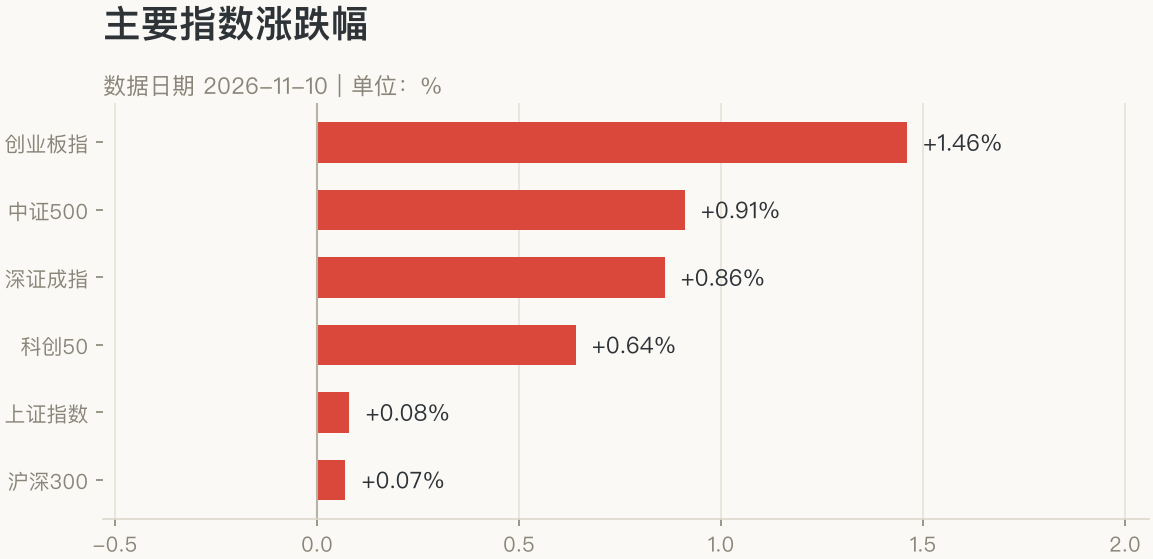
先给结论:11 月 10 日的 A 股,宽度好到近乎挑剔,量能却几乎没有变化——4273 家上涨、跌停 0 家、成交额只多 222 亿。这组数字放在一起,指向一个反直觉的判断:今天稀缺的不是买盘,是卖盘。 指数几乎没动(沪指 +0.08%)、个股全面修复(行业涨跌中位数 +0.70%),加上全行业主力净流入 166.34 亿、连续第二日为正,盘面在告诉观察者一件事:抛压退场先于买盘进场。而今晚 21:30,一份没有同比数据的美国 10 月 CPI 将公布,这是本周分母端最大的变量。
一、零跌停的一天:先量化「稀缺」
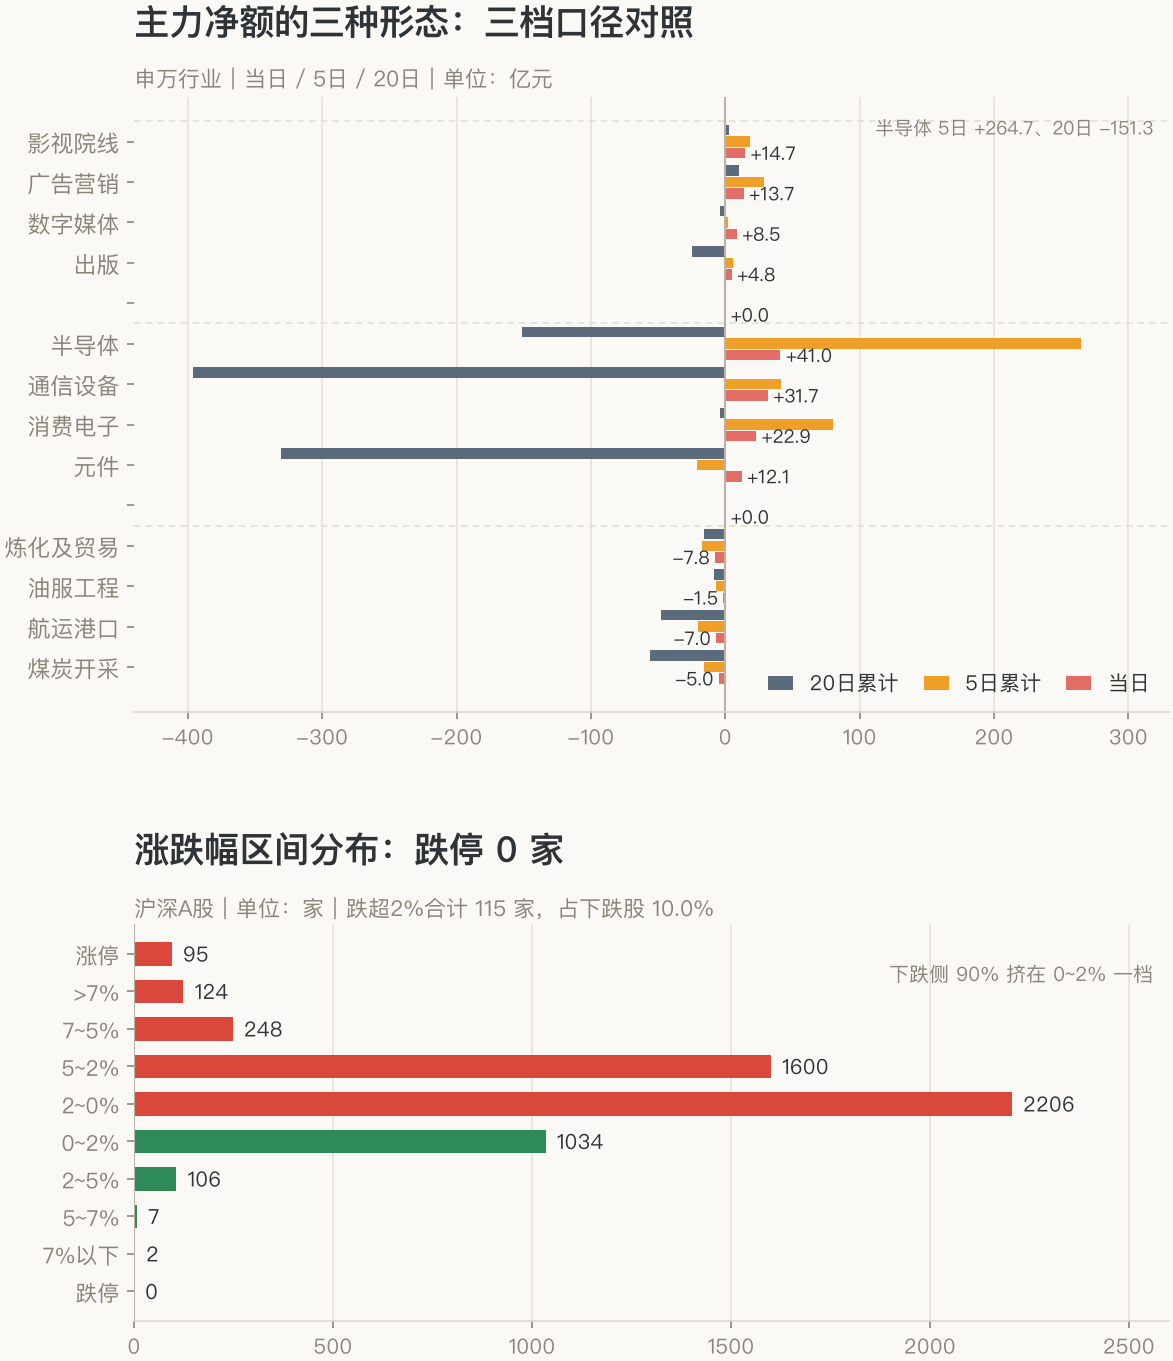
把今天的涨跌分布摊开:涨停 95 家、涨超 7% 的 124 家、7~5% 的 248 家;下跌一侧,跌停 0 家、跌 5~7% 仅 7 家、跌超 7% 仅 2 家。跌幅超过 2% 的合计 115 家,只占下跌股票的 10.0%;九成下跌股挤在 0~2% 的浅跌区。
这不是孤立的一天。把近几个交易日的跌停数排成序列:10 月 22 日 62 家、10 月 30 日 93 家、11 月 6 日 15 家、今天 0 家。抛压不是一天消失的,是沿着「恐慌性踩踏 → 慢性失血 → 报价真空 → 无一字跌停」的阶梯逐级退场的。跌停归零的含义很具体:当天没有一只股票被按在无法成交的价格上,想走的人都能走掉,想留的人不需要付溢价。
| 区间 | 家数 | 占比 |
|---|---|---|
| 涨停 | 95 | 1.7% |
| 涨 5% 以上(不含涨停) | 372 | 6.7% |
| 涨 0~5% | 3806 | 68.1% |
| 平盘 | 158 | 2.8% |
| 跌 0~2% | 1034 | 18.5% |
| 跌 2% 以上(含跌停) | 115 | 2.1% |
二、同样的钱,买到了两倍的上涨
宽度改善有两种成因:买盘增加,或者卖盘减少。二者对后续行情的含义完全不同,判别器是成交额。
今天两市成交 15048.13 亿,较昨日仅增加 222.00 亿(+1.5%)。但上涨家数从昨日约 2100 家(涨股比 40%)跃升至 4273 家(涨股比 76%)——用多出 1.5% 的成交额,推动了两倍数量的股票上涨。折算下来,昨日每亿元成交额对应约 0.14 家上涨,今天对应 0.28 家,效率翻倍。
买盘驱动型普涨做不到这一点:新增资金进场必然伴随放量。只有一种情形能在几乎不放量的前提下让宽度翻倍——愿意在下方挂卖单的人变少了,少量买盘就能把价格推上去。今天的量价结构是教科书式的「抛压耗尽型修复」,而非「增量进场型进攻」。这也解释了为什么技术画像给出「极强」(MACD 金叉、突破布林上轨)的同时,量能维度只是「缩量震荡」——强度来自阻力消失,不来自推力增强。
三、同一份普涨里的三种钱
全行业主力净额当日 +166.34 亿、5 日 +353.62 亿——5 日口径罕见转正,20 日口径仍为 -3674.28 亿,修复进度约 9.6%。但把 124 个行业的三档资金摊开,普涨的内部其实是三种完全不同的钱。
第一种是加仓的钱。 今天三档资金(当日、5 日、20 日)同时为正的行业只有 10 个:影视院线、广告营销、汽车零部件、航天装备Ⅱ、照明设备Ⅱ、家电零部件Ⅱ、汽车服务、厨卫电器、小家电、个护用品——传媒加消费链,没有一个算力硬件。影视院线当日 +14.72 亿、5 日 +18.53 亿、20 日 +2.57 亿,板块 +6.80% 领涨全市场;广告营销 +3.35%、28/28 全涨。这是今天唯一在持续建仓的方向,尽管 20 日口径只有个位数,仓位还很薄。
第二种是还账的钱。 半导体当日 +41.03 亿(全行业第一)、5 日 +264.69 亿,但 20 日仍是 -151.28 亿;通信设备当日 +31.70 亿、20 日 -395.82 亿;元件 +12.09 亿、5 日 -21.26 亿、20 日 -330.47 亿——算力四家今天合计流入 107.70 亿,但占全行业净流入的比重从昨天的 91.6% 降到 64.7%。钱还在往这条链回,只是从「独木桥」开始向别的方向分流。回补的定性没有变:这是把 10 月的卖单买回来,不是新建仓。
第三种是被减的钱。 资源与旧能源链全线三档皆负:炼化及贸易 -2.41%、油服工程 -2.22%、航运港口 -1.98%、煤炭开采 -1.64%(26 只个股仅 1 只上涨)。叠加国有大型银行Ⅱ -0.45%(6 只仅 1 只涨)、保险Ⅱ -0.86%、白酒Ⅱ -0.35%,今天被卖出的是清一色的现金流与红利资产。
| 行业 | 涨跌幅 | 当日(亿) | 5日(亿) | 20日(亿) | 性质 |
|---|---|---|---|---|---|
| 影视院线 | +6.80% | +14.72 | +18.53 | +2.57 | 加仓 |
| 广告营销 | +3.35% | +13.71 | +29.11 | +9.83 | 加仓 |
| 半导体 | +1.58% | +41.03 | +264.69 | -151.28 | 还账 |
| 通信设备 | +2.99% | +31.70 | +41.34 | -395.82 | 还账 |
| 元件 | +2.39% | +12.09 | -21.26 | -330.47 | 还账 |
| 炼化及贸易 | -2.41% | -7.81 | -17.14 | -16.08 | 被减 |
| 航运港口 | -1.98% | -7.01 | -20.50 | -48.13 | 被减 |
| 煤炭开采 | -1.64% | -5.02 | -15.97 | -56.07 | 被减 |
四、指数为什么几乎没动
个股中位数 +0.70%、76% 的股票上涨,沪指却只有 +0.08%、沪深 300 只有 +0.07%——差额就藏在跌幅榜里。今天的跌幅榜几乎就是一张权重名单:炼化及贸易、油服工程、航运港口、航海装备Ⅱ、煤炭开采、保险Ⅱ、国有大型银行Ⅱ,全部是市值权重集中在少数巨头、且恰好在被减的方向。石油石化、银行、保险拖住了指数的上半身,让加权指数与等权市场出现了约 0.6 个百分点的裂口。
这也给今天的普涨标了价:指数的「没动」是用权重端的真金白银换来的。如果资源与红利端的卖压延续,即便个股端抛压继续退场,指数仍可能维持这种「涨不动的普涨」形态;反之,一旦权重端企稳,等权市场的修复会直接翻译成指数弹性。判断指标不是指数本身,而是跌幅榜那几个行业的三档资金是否收敛。
五、今晚的分母:一份没有同比的 CPI
北京时间今晚 21:30,美国 10 月 CPI 公布。这份报告有两个罕见之处,决定了它比平时更难读。
第一,同比数据缺席。 受 2025 年政府停摆导致基期数据缺失影响,劳工统计局本次将不公布整体与核心 CPI 的同比增幅,实际薪资同比一并缺席。而市场几乎所有的定价模型——实际利率、泰勒规则、远期曲线——吃的都是同比。今晚市场要拿一份只有环比的报告,去喂一套依赖同比的定价机器。
第二,环比本身也有水分。 高盛测算,去年停摆迫使 BLS 用相邻月份几何平均插补,残留的季节性偏差可能把 10 月核心环比额外推高约 0.05 个百分点,公共交通、服装、酒店分项受扰最大。而机构对核心环比的未四舍五入预期均值是 0.22%(高盛 0.16、德银 0.20、摩根大通 0.23)——0.05 个百分点的统计噪声,恰好横跨在 0.25 这条政策分界线上。
分界线的另一端站着沃勒。他周二表示支持 12 月加息 25 个基点,但如果核心环比仍维持在 0.3% 甚至更高,应考虑一次加息 50 个基点——「只加 25 个基点,我们的公信力将面临风险」。掉期市场已为 12 月 8-9 日会议计入约 21.4 个基点,接近完全定价一次 25 个基点的行动。受其表态影响,美股期货与现货金银双双跳水。换句话说,今晚真正被定价的不是通胀读数本身,而是「四舍五入前的那个数」落在 0.25 的哪一边;而高盛同时提示核心 PCE 环比或达 0.23%、同比维持 3.1% 高位,CPI 的疲软未必能传导到美联储更看重的账本上。
| 项目 | 数值 | 备注 |
|---|---|---|
| 整体 CPI 环比(预期) | +0.3% | 9 月为 +0.6% |
| 核心 CPI 环比(预期) | +0.2% | 未四舍五入预期 0.16~0.23 |
| 同比增幅 | 缺席 | 2025 年停摆致基期缺失 |
| 季节性偏差 | 约 +0.05pct | 高盛测算,或推高核心环比 |
| 掉期隐含 12 月加息 | 约 21.4bp | 接近完全定价 25bp |
| 沃勒表态 | 25bp,必要时 50bp | 触发条件:核心环比 ≥0.3% |
六、观察清单
今晚数据落地前,市场处于「结论已定价、证据未到场」的状态,今天的普涨本质上是在数据真空里先把仓位补回来。后续盯五件事:
- 核心 CPI 未四舍五入值与 0.25 的相对位置——25bp 与 50bp 的分界,也是金银与美股期货已跳水后的二次定价方向;
- 主力净流入能否三连正,以及 20 日 -3674 亿的修复进度(目前约 9.6%,仍以「还账」定性为准);
- 元件的 5 日口径——算力四家中唯一 5 日仍为负(-21.26 亿),它转正意味着回补从「三家」扩展到「整条链」;
- 传媒加仓的持续性——影视院线 20 日仅 +2.57 亿、广告营销 +9.83 亿,新增仓还很薄,一两天的回吐就会改变定性;
- 资源与红利端的卖压是否收敛——炼化、油服、航运、煤炭、保险、大行的三档资金,是今天指数裂口的来源。
零跌停是结果,不是承诺。抛压退场可以是新一轮修复的起点,也可以只是下跌中继的喘息——分清这两者,靠的正是上面这份清单,而不是今天的涨跌家数。
数据来源:A股行情与行业资金数据来自当日公开行情接口(2026-11-10 收盘);美国 CPI 预期、机构预测及美联储官员表态来自华尔街见闻、金十数据、每日经济新闻等公开报道。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章