风险声明:本文所有数据均来自公开资讯与行情接口(来源见文末),仅作个人学习记录与市场脉络梳理之用,不构成任何投资建议。文中涉及的涨跌幅、资金流向、估值分位等均为客观数据描述与方法论推演,不荐股、不给出买卖点位、不代表对未来行情的判断或收益承诺。市场有风险,决策需独立。
一、盘面速览:指数没跌多少,体感差很多
节后首个交易日,三大指数收盘跌幅看着温和,内部结构却撕裂得厉害:上证指数跌 0.79%,创业板指跌 3.15%,科创50 跌 4.82%。以价值股为主的上证与以硬科技为主的双创之间,单日剪刀差超过 4 个百分点——假期里积累的乐观预期,开盘一天就被重新定价。
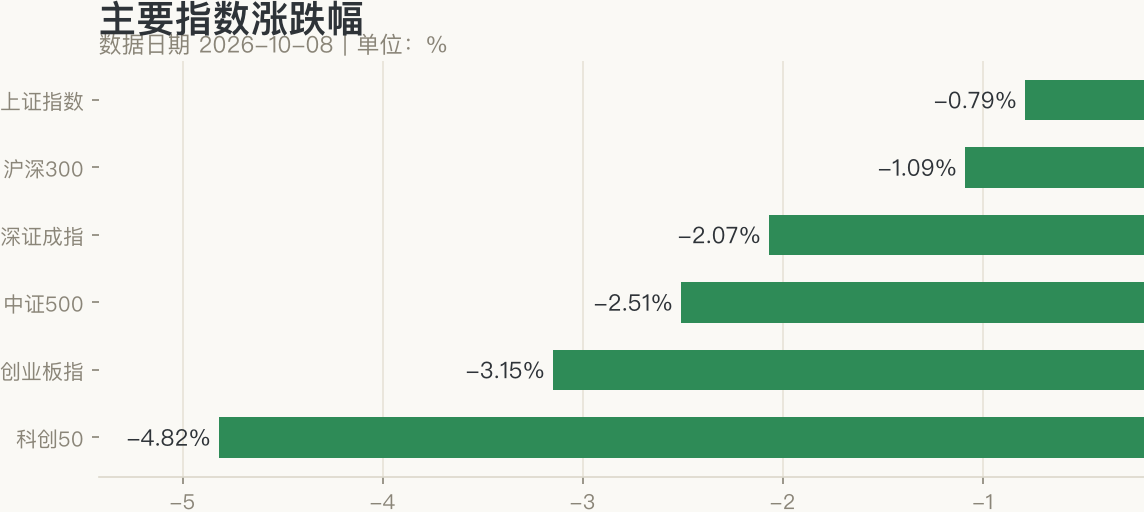
| 指数 | 收盘 | 涨跌幅 | 成交额(亿) |
|---|---|---|---|
| 上证指数 | 3811.90 | -0.79% | 8112 |
| 深证成指 | 12620.90 | -2.07% | 8709 |
| 创业板指 | 3036.66 | -3.15% | 4228 |
| 科创50 | 1456.32 | -4.82% | 824 |
| 沪深300 | 4310.28 | -1.09% | 4462 |
| 中证500 | 7248.43 | -2.51% | 2922 |
二、量与广度:放量下跌,换手而非出逃
两市成交 16821 亿,较节前最后一个交易日放量约 2441 亿(+17%)。放量本身不是坏事——节前缩量的资金在假期后回场。问题在广度:全市场 5472 只可交易个股中,上涨仅 1698 家(占 30%),下跌 3748 家,涨停 45 家 vs 跌停 16 家。
| 维度 | 数据 | 解读 |
|---|---|---|
| 两市成交额 | 16821 亿(环比 +2441 亿) | 节后资金回场,量能修复 |
| 上涨/下跌家数 | 1698 / 3748(涨占比 30%) | 赚钱效应差,情绪偏低 |
| 涨停 / 跌停 | 45 / 16 | 未到恐慌阈值,但结构分化 |
| 跌幅超 5% | 约 436 家 | 集中于科技成长链 |
放量 + 跌多涨少的组合,通常意味着筹码在高换手中重新分配:一端是前期涨幅巨大、叙事密集的科技成长在派发,另一端是低位价值在承接。市场画像也印证了这一点——风格轮动维度今天给出「价值主导」的读数(价值指数领先成长超 5 个百分点),板块宽度却是「全面下跌」(上涨板块不足两成)。
三、导火索:一纸「政策猜想」击中 36 倍牛股
直接引爆下跌的是一条假期里发酵的消息:摩根士丹利 10 月 1 日发布研报,推演美国 FCC 可能对中国产光模块分阶段设限——从 3.2T 代际起实施,并存在「美国含量 65% 豁免」路径。叠加盘前流传的光芯片降价传闻,资金选择先卖再问。
| 板块 | 涨跌幅 | 主力净流向 | 龙头表现 |
|---|---|---|---|
| 半导体 | -5.13% | 约 -157 亿 | 源杰科技 20cm 跌停 |
| 电子化学品Ⅱ | -5.09% | 约 -16 亿 | 同宇新材 |
| 通信设备 | -4.48% | 约 -95 亿 | 东山精密跌停 |
| 光学光电子 | -3.62% | 约 -17 亿 | 雷曼光电 |
| 消费电子 | -3.51% | 约 -15 亿 | 致尚科技 |
怎么读这份「利空」?几个客观事实值得记录:
- 它不是法规。 报告通篇使用 potential、likely、could 这类推演性措辞,没有 FCC 的任何正式规则文本或提案记录。上市公司集体回应「政策情景推演,一家之言」。
- 时间错位。 限制若落地针对 3.2T 代际,业内预计 2028-2029 年才规模化放量;当下出货主力仍是紧缺的 800G/1.6T。
- 但市场反应是真实的。 一只年内涨了 36 倍的股票,其筹码结构天然对「叙事敏感」——高浮盈 + 高拥挤度下,任何不确定性都足以触发兑现,哪怕利空本身存疑。
这类「研报驱动型下跌」的复盘价值不在于判断真假,而在于观察市场如何给「不确定性」定价:传闻阶段价格先崩,正式文本落地前,估值里始终含着一笔无法消除的折价。
四、接力的另一端:油价把能源链整体抬了起来
同一片市场里,涨幅榜几乎是昨天跌幅榜的镜像。收盘后传来更直接的消息:美伊局势升温,特朗普表态不再寻求与伊朗达成协议,国际油价大涨——WTI 涨约 5.1% 报 92.8 美元,布伦特涨约 5.2% 报 105.4 美元。
| 领涨行业 | 涨跌幅 | 主力净流入 | 领涨行业(续) | 涨跌幅 |
|---|---|---|---|---|
| 航运港口 | +3.78% | 约 5.2 亿 | 电力 | +1.56% |
| 焦炭 | +2.79% | 约 1.9 亿 | 铁路公路 | +1.22% |
| 油服工程 | +2.76% | 约 1.9 亿 | 股份制银行 | +1.20% |
| 炼化及贸易 | +2.50% | 约 2.5 亿 | 化学原料 | +1.20% |
| 燃气 | +2.50% | 约 0.6 亿 | 煤炭开采 | +1.05% |
这和六天前正好是同一枚硬币的两面——假期里我们写过「油价的风险溢价被一天挤掉」(彼时布伦特跌破 100 美元),今天溢价又回来了。值得注意的是一个反直觉的细节:据航运数据机构 Kpler,波斯湾原油出口加上沙特、阿联酋的量已达每日约 1850 万桶,接近冲突前水平——实际供给在恢复,价格却在涨。这说明当下油价的主要定价因子是地缘预期而非供需缺口,也意味着它的波动天然放大:预期一变,溢价进出都是单日 5% 量级。
对 A 股的传导是两层:第一层是直接受益链(油运运价与油服资本开支),第二层是「涨价+低估值+高股息」的防御属性——电力单日主力净流入约 9.9 亿居全行业之首,工商银行、中国银行股价创历史新高。资金在用脚投票:不判断油价能涨多久,只选择在波动放大时站在低波动一边。
五、共同的分母:利率还在高位
两件事背后其实有同一个约束——海外利率。10 年期美债收益率升至 5.334%;美联储上月刚加息,货币市场已完全计入 12 月前再加息一次的预期。对成长股而言,久期越长的资产对利率越敏感;对A股而言,还叠加了三季报前的业绩真空期,高估值缺少新证据支撑。
| 海外变量 | 最新读数 | 对A股的传导 |
|---|---|---|
| WTI 原油 | 92.8 美元(+5.1%) | 输入性通胀预期 → 能源链盈利预期上修 |
| 布伦特原油 | 105.4 美元(+5.2%) | 油运运价与炼化价差弹性 |
| 10Y 美债收益率 | 5.334% | 压制长久期成长估值 |
| 美联储加息预期 | 12月前再加息已完全计入 | 全球流动性预期收紧 |
市场画像里「估值水平」维度给出的读数是 PE 分位 70%-90% 的偏高区间。高分位不必然下跌,但它决定了波动率:同样的叙事扰动,落在高分位上的价格反应会被放大——今天半导体一次净流出超百亿,就是这种放大机制的现场演示。
六、方法论:风格切换验证什么,而不是预测什么
写这篇的目的不是给出方向判断,而是把「高低切会不会延续」拆成几个可观察的验证条件:
- 量能能不能站住。 广发证券统计过一个规律:节后 1-2 周成交会恢复至节前水平。若 1.6 万亿以上量能持续,高低切是「换仓」;若快速缩回,则更可能是「事件冲击的脉冲」。
- 价值-成长价差是否收敛。 今天单日 5 个百分点的风格差属于极端读数。若后续数日在 2-3 个百分点内反复拉锯,是轮动;若持续单边,才是切换。
- 事件有没有「正式文本」。 FCC 若从「研报猜想」变成正式规则,逻辑从情绪定价转为基本面定价;反之若假期传闻持续被证伪,超跌部分的折价会被修正。
- 三季报窗口。 十月中下旬进入业绩密集披露期,高估值板块需要用盈利「续命」,低估值板块则需要验证涨价能否传导到报表。
一句话总结今天:放量 1.68 万亿的市场里,接力棒从 36 倍牛股手里,交到了油价和银行股手里。至于接力棒会握多久,交给上面四个条件去验证,本文只负责把计分牌擦亮。
数据来源:westock 行情接口(指数行情、行业涨跌榜、涨跌分布、市场画像,截至 2026-10-08 收盘);腾讯自选股、券商中国、中国基金报、21世纪经济报道等公开资讯;摩根士丹利研报相关信息经上市公司回应及公开报道转述。图表由 make_daily_charts.py 基于上述数据绘制。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章