风险声明:本文所有数据来自公开渠道(彭博、Clarksons、Gibson、SSY、央视财经、《中国经营报》、商务部网站等)及公开行情接口,仅作数据解读与方法论推演之用,不构成任何投资建议,不推荐任何个股或板块,不提供买卖点位,不做收益承诺。市场有风险,决策请独立判断。
今天周六,A 股休市,最新可用的盘面数据仍是 10 月 9 日。与其把周五的数字再复述一遍,不如借周末把镜头挪出指数——过去两天热文榜第一不是 AI、不是半导体,而是一条听着很"旧"的新闻:油轮运价飙涨超 500%,全球运力紧张。
这条线上的数字,密度高得有点不像财经新闻。
一、这些数字到底有多离谱
先把可核查的原始数据摆出来,它们来自三家不同的船舶经纪商和彭博,交叉印证:
| 指标 | 当前值 | 对照基准 | 变化 |
|---|---|---|---|
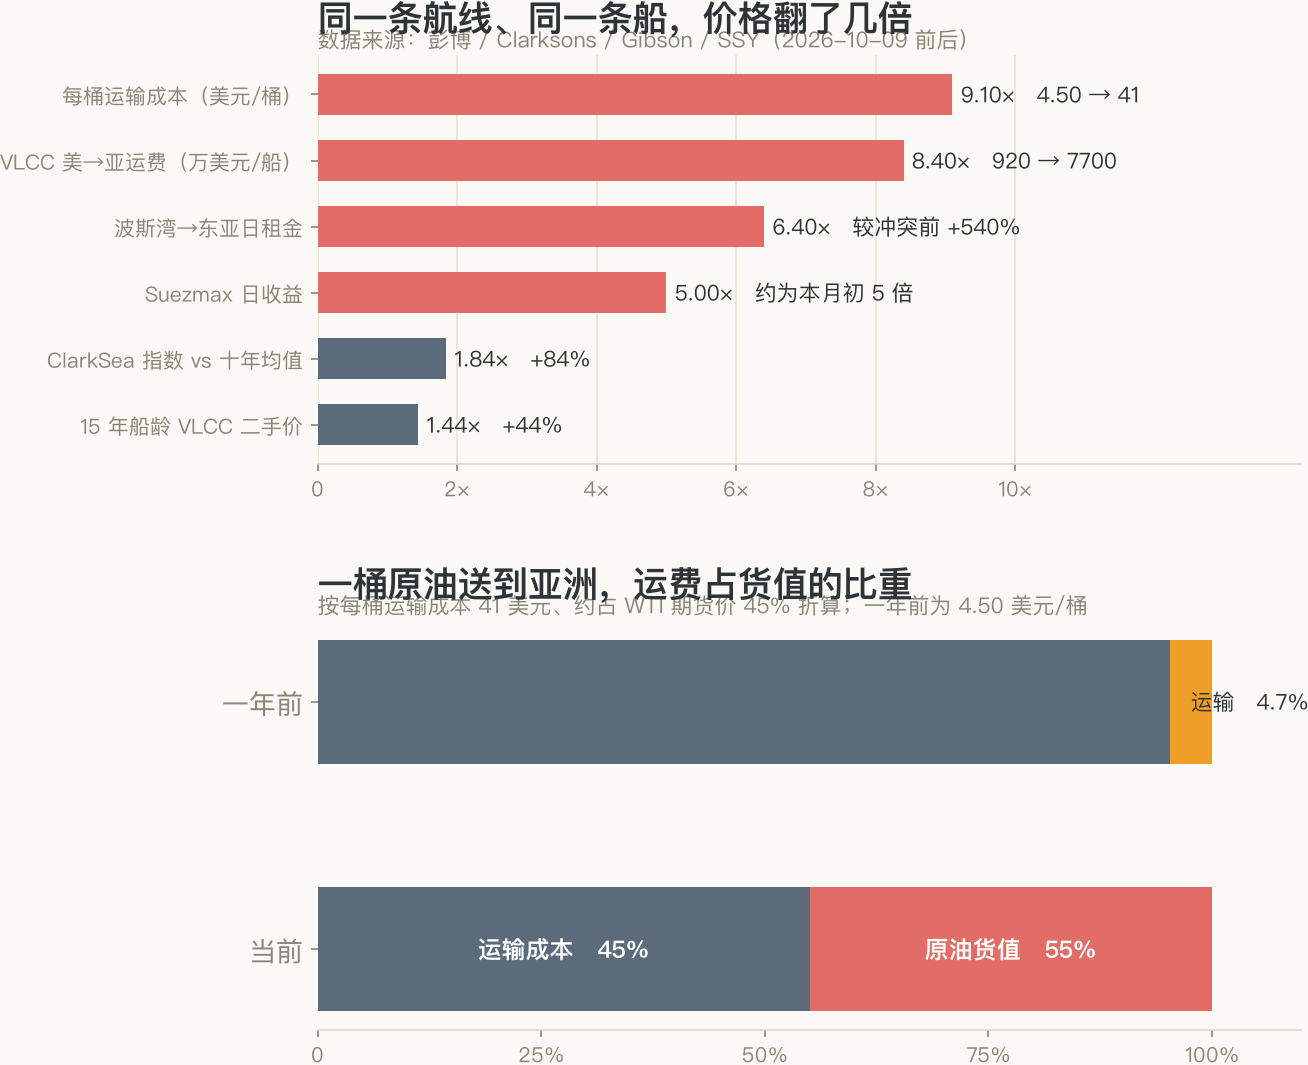
| 美湾→亚洲 VLCC 单船运费 | 7,700 万美元 | 2025 年全年均值 920 万美元 | 约 8.4 倍 |
| 波斯湾→东亚超级油轮运费 | 近 140 万美元/日 | 冲突前水平 | +540% |
| 每桶运输成本(美→中航线) | 41 美元/桶 | 去年同航线 4.50 美元/桶 | 约 9.1 倍 |
| Suezmax 日收益 | 超 68 万美元 | 本月初约 13 万美元 | 约 5 倍 |
| ClarkSea 综合指数 | 75,658 美元/日 | 十年均值 | +84%(连续四周新高) |
| 15 年船龄 VLCC 二手价 | 约 1.6 亿美元 | 三个月前 | +44% |
| 新造船价格(同型) | 约 1.31 亿美元 | — | 二手贵过新船 |
最扎眼的是最后一行。一艘开了 15 年的旧船,报价高于船厂新造的同型船——这在航运业是极罕见的信号,意味着市场买的不是船,而是能立刻装货的运力。
还有一个便于记忆的对比:Gibson 估算这趟美国到亚洲的航程费用约 8,000 万美元,而 SpaceX 猎鹰 9 号的标准发射报价约 7,400 万美元。同样的金额,在今年早些时候还足以直接买下一艘同型油轮。
二、运力不是"变少"了,是被"搬走了"
理解这轮行情的关键,是分清名义运力和有效运力。全球油轮船队的总吨位没有一夜蒸发——全球约 850 艘超大型原油运输船中,超过四成位于波斯湾及其附近。变的是这些船的动作。
过去一个月,链条是这样一层层收紧的:
第一层,航道风险溢价。 霍尔木兹海峡通行风险骤升后,买家不愿让自己的船进海峡,产油国只能派 VLCC 进去装油,再驶到阿曼湾外围,与等待的出口油轮做船对船过驳。这种"穿梭转运"每次要多花约一周航程,效率低、占用运力高——装卸的活没多,船的档期被吃掉一大块。
第二层,船东的理性选择。 高运价把船东吸向中东。船东追着高价跑本身没有错,但结果是其他航线可用的运力被抽走,局部高价变成了全局紧张。一些贸易商被迫改用较小的 Suezmax,小船的运价同样跟着飞——Suezmax 日收益冲到 68 万美元,约为本月初的五倍。
第三层,贸易流的重新洗牌。 伊朗对华原油出口实际中断,中国买家转向其他来源;部分船只因遇袭停航维修;另有船为规避红海方向的威胁绕行非洲,额外增加数千英里航程。三条线叠加,周转周期被系统性拉长。
用一个粗糙但直观的框架:有效运力 ≈ 名义运力 × 在航时间占比 ÷ 单程周转天数。这轮行情里,等号右边的三个变量,一个没变,两个同时恶化。
三、代价最终会落到谁头上
运费的第一承压点不是船东,是炼厂。
欧洲炼油商 Repsol 第三季度炼油利润率为每桶 36 美元,RBC 分析师估算 10 月已收窄至约 15 美元,高企的油轮成本是原因之一。Shell 也在本季度的交易更新中提示,部分业绩将受"长期航运租约可变成本上升"影响。全球最大独立石油交易商 Vitol 的 CEO 说得很直白——"市场上的运力确实不够用,我们看到了近乎抛物线式的价格走势"。
对冲基金 Svelland Capital 创始人的一句话,是整条链路的核心风险敞口:
当运输成本从货物价值的 5% 升至 50%,贸易流动就会停止。
把这句话换算成本文的数据:去年同航线运输成本占 WTI 期货价约 5%(4.50 美元/桶),现在约 45%(41 美元/桶)。已经走了九成,戴维斯双击式的临界点并不遥远。
理论上,炼厂面对这种成本有两条路:自己吃下(利润归零)或者停产(供给收缩)。而现实约束是,2026 年是中期选举年,柴油价格较美伊开战前上涨约 70%、美国零售均价一度到每加仑 6.28 美元,压制通胀的政治压力极大。所以我们看到的是另一条路——从供给端拆弹:俄罗斯提前解除柴油出口限制(10 月 30 万吨、11 月 50 万吨、12 月 100 万吨),美国放松针对俄柴油贸易的制裁,并推动盟友释放紧急石油储备。
四、三个可以继续追踪的观察变量
休市日不做交易判断,但可以做记录。往后看,这条链路上有三个变量值得盯:
① 运价是"缓和"还是"下水"。 10 月 9 日柴油期货盘中一度跌近 5%,收盘收窄至 2.51%——说明供给端消息确实在起作用,但布油与纽约原油当天仅涨 0.3% 与 0.25%,原油本身没跟着跌。这个背离值得注意:成品油在定价"运输紧张缓解",原油还在定价"地缘风险没解除"。两者不可能长期各说各话,最后总有一边要修正。
② 二手船价与新船价的倒挂何时收敛。 二手价高于新船价,本质是"时间溢价"——买船的人愿意为立刻可用的运力付钱。若这个倒挂持续,会推着船东加大新船订单,而新船交付周期以年计,中间这段空窗期就是运价的高位支撑。
③ 下游是否出现真实的减产。 这是最关键的一条。运费再高,只要炼厂还在满负荷拿货,贸易流就还在运转;一旦开始有炼厂公开宣布降低开工率,说明"成本转嫁"走到了尽头,压力会以成品油价格的形式传导到终端,也会反向抑制原油需求。
顺带记一笔同日的另一条热文:AI 对全球经济的影响正在分化——美国收割红利、欧洲压力更大。高油价与高运费对欧洲制造业的边际伤害天然更重。这和前面同一条逻辑——同一轮冲击,落在不同经济体上的重量并不一样,这个视角后面值得单独展开。
数据来源
- 彭博(Bloomberg)关于 VLCC 运费与航线成本的报道
- 船舶经纪商 Gibson、SSY、Clarksons Securities、MJLF & Associates 的运价与资产价格估算
- ClarkSea 综合运价指数(截至 10 月 2 日)
- 央视财经《飙涨超 500%!中东局势推高油轮运价 加剧全球运力紧张》(2026-10-10)
- 华尔街见闻《油轮运费创六十年新高:从美国到中国运一船油,比发射火箭还贵》(2026-10-10)
- 《中国经营报》《俄美达成一致,普京、特朗普最新发声!如何影响能源市场?》(2026-10-10)
- 商务部网站关于中欧贸易投资磋商机制第二次例会成果的解读(2026-10-10)
- 公开行情接口(A 股交易日历、市场涨跌分布、行业涨跌榜)
本文为个人学习记录,不构成投资建议。
聊聊这篇文章