本文所有数据均来自上市公司公告与公开媒体报道,仅做数据解读与方法论推演,不构成任何投资建议,不推荐任何个股,不给出买卖点位,也不承诺任何收益。市场有风险,决策请自行判断。
一、休市日,但消息没休
10 月 11 日是周日,A 股休市。但这天落下来的三条消息,恰好分属三个不同的层级——规则、景气、定价——而且指向同一个问题。
规则层:美国国际贸易委员会(ITC)于当地时间 10 月 9 日宣布,就美国 Vicor Corporation 提出的专利侵权主张,正式对工业富联及其控股子公司启动 337 调查;立讯精密同日披露了同类调查。两家公司的公告编号分别是 2026-046 与 2026-107。
景气层:台积电第三季度营收约 1.49 万亿新台币,同比增长约 51%,创历史新高;2026 年资本开支指引从年初的 520~560 亿美元上调至 600~640 亿美元。ASML 全年营收指引从 1 月的 340~390 亿欧元上调至 430~450 亿欧元。
定价层:德意志银行多资产策略团队 10 月 9 日发布报告,将美股科技及大盘成长股评级从「超配」下调至「中性」,认为自 7 月 29 日启动的这轮反弹已经到顶。
把三件事摆在一起看,矛盾就出来了:景气数据在创新高,定价却在往回撤。 这两件事同时为真,才是今天真正值得记录的东西。
二、第一重:337 调查,AI 供电第一次被规则点名
这次调查的靶子不是芯片本身,而是供电方式。
技术背景:为什么是「垂直供电」
AI 芯片的功耗一路往上冲,核心工作电压却一路往下掉,于是电流必须做得很大。传统做法是在电路板上横向把大电流「拉」过去,路径一长,损耗和压降就上来了。VPD(垂直供电)的思路是换一条路径——不从侧面横拉,而是把电源从芯片背面垂直压上去,让电走最短的路。
这是一条工程路线之争,现在被摆到了专利的桌面上。
两家公司,两份公告,两处差异
| 维度 | 立讯精密(2026-107) | 工业富联(2026-046) |
|---|---|---|
| 申诉方 | Vicor Corporation(美国) | Vicor Corporation(美国) |
| 争议专利 | 垂直供电系统相关 | 「垂直供电系统」一项专利 |
| 被诉主体 | 公司及控股子公司 | 公司及 FII USA、鸿佰科技等子公司 |
| 产品阶段 | 客户验证阶段 | 内部验证评估阶段 |
| 应对路径 | 组建团队、积极应诉、技术优化 | 强调知识产权管理体系,要求供应商提供不侵权保证及许可授权 |
| 当前影响表述 | 未造成实质性影响 | 不造成实质性影响 |
两处差异值得留意。一是产品阶段:「客户验证」意味着产品已经进到客户端流程,「内部验证评估」还在公司内部环节——两者距离商业化的远近不同。二是应对路数:立讯走的是应诉加技术优化的攻防线,工业富联则把压力往上游传导,要求供应商提供不侵权保证与许可授权。
两家公告都写明:调查尚处立案阶段,ITC 尚未就侵权主张作出实质认定,最终结果存在不确定性。这是信息披露义务,不是对专利有效性或是否侵权的结论。这一点必须先说清楚。
337 这个工具本身
337 调查依据的是美国《1930 年关税法》第 337 条,由 ITC 主导,针对进口产品侵犯美国知识产权等不公平贸易行为。与一般的专利诉讼相比,它的特点是救济手段指向「入境」而非「赔钱」——可能的救济包括有限排除令、普遍排除令与停止令,即限制相关产品进入美国市场。这也是它比普通专利官司更受产业界关注的原因。
需要强调的是:立案不等于认定。从立案到实质裁决通常还有相当长的程序要走。
三、第二重:景气是真的,数据不骗人
如果说规则层是「约束」,景气层给出的就是另一幅画面。
| 指标 | 最新数据 | 变化 |
|---|---|---|
| 台积电 Q3 营收 | 约 1.49 万亿新台币 | 同比 +51%,环比 +17.6%,创历史新高 |
| 台积电 9 月单月营收 | 5118.6 亿新台币 | 同比 +54.6% |
| 台积电 2026 资本开支 | 600~640 亿美元 | 较 2025 年约 409 亿美元,中值 +52% |
| 其中先进制程占比 | 70%~80% | 约 10%~20% 用于先进封装、测试、光罩 |
| ASML 2026 营收指引 | 430~450 亿欧元 | 较年初 340~390 亿,中值 +20.5% |
| ASML 2027 产能计划 | 低 NA EUV +30%,浸没式 DUV +30% | 在 2026 年约 65 台 / 130 台基础上 |
| A 股半导体设备板块 | 自年内阶段高点 | 最大回撤超 30% |
台积电 Q3 营收已提前披露,1.49 万亿新台币超过市场此前预期的约 1.46 万亿。ASML 今年以来三次上调预期,毛利率指引从 51%~53% 提高到 54%~56%。摩根大通判断台积电先进制程产能紧缺将延续至 2027 年;摩根士丹利则提示,2028 年行业增长仍存不确定性。
所以产业景气是有数据支撑的、可验证的。但同时,A 股半导体设备板块自年内高点最大回撤超过 30%,部分龙头个股回撤幅度更大。
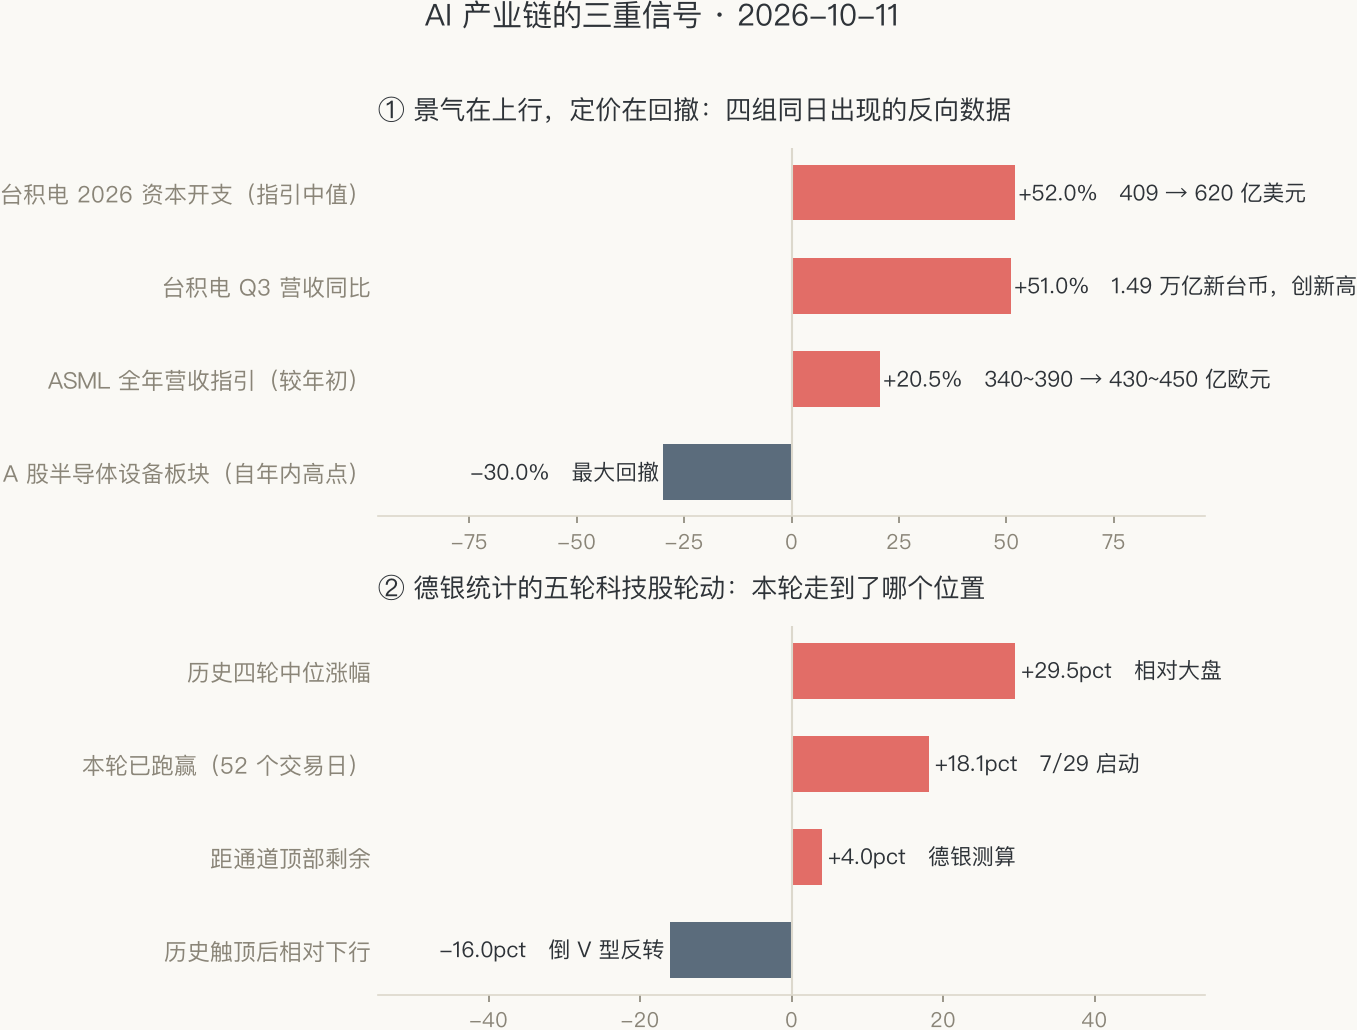
上图把这两组方向相反的数据放在了一起。景气侧三个数字全部向上,定价侧一个数字向下——它们不是互相否定的,而是发生在链条的不同环节上。
四、第三重:定价层已经开始重估
德银的报告提供的是一组统计规律,而不是预测。
| 观察项 | 数值 |
|---|---|
| 本轮科技股跑赢大盘(7/29 起,52 个交易日) | +18.1 个百分点 |
| 过去四轮反弹中位涨幅 | 约 29.5 个百分点 |
| 距长期趋势通道顶部 | 约 4 个百分点 |
| 历史触顶后相对下行幅度 | 可达 16 个百分点 |
| 科技及大盘成长股仓位分位 | 第 58 百分位(仍超配) |
| 金融 / 材料 / 消费必需品仓位分位 | 第 17 / 20 / 19 百分位(显著低配) |
| Q3 科技股盈利增速预期 | 约 55% |
| Q3 非科技板块盈利增速预期 | 约 21% |
报告的核心逻辑是仓位的不对称:科技仍处超配,其余板块普遍低配。同时,即便 Q3 科技盈利增速预计高达 55%,市场担忧也已转移到「未来盈利能力」上——强劲业绩未必足以推动股价进一步上涨。
历史规律显示,科技股轮出阶段,非科技板块中位涨幅约 3 个百分点,科技股平均下跌约 14.8 个百分点。德银同时强调:若无重大外部冲击,此次轮动更可能是结构性的板块再平衡,而非系统性下跌;且科技股长期跑赢逻辑未变——过去十年年化跑赢标普 500 其余成分股约 14 个百分点。
五、方法论推演:利润在往哪个环节迁移
把三层信息叠起来,可以搭一个粗糙但可用的框架。
AI 产业链的利润,历史上大致按「谁掌握稀缺环节」分配。早期是先进制程稀缺,利润集中在代工;后来是先进封装与 HBM 稀缺,利润往存储与封装迁移。而当供电路径这种原本被视为纯工程问题的环节,开始被专利规则覆盖时,说明稀缺性的来源正在变化——从「能不能做出来」转向「做出来是否合规」。
用一句话概括这个迁移:利润从「制造执行」向「规则与标准」移动。
这个框架能解释今天的三条消息为什么同时出现:
- 337 调查 = 规则层开始对制造环节收费;
- 台积电/ASML 数据 = 制造环节的规模仍在扩张(量在涨);
- 德银下调 = 定价层提前对「单位利润归属」做重估(价在降)。
量与价的分岔,正是产业链利润重新分配时的典型特征。需要说明,这是推演框架而非结论——它解释的是一种可能性,不构成对任何标的的判断。
六、接下来的观察窗口
下周有几个可验证的时间点,记录在此备查:
| 时间 | 事件 | 观察点 |
|---|---|---|
| 10 月 14 日 | ASML 公布 Q3 业绩 | 新增订单、EUV 需求、2027 扩产计划是否变化 |
| 10 月 15 日 | 台积电 Q3 财报及法说会 | 毛利率、Q4 指引、2027 资本开支判断 |
| 下周内 | 39 家 A 股公司三季报亮相 | 上游能源原材料及 TMT 增速是否延续 |
| 下周内 | 全球 OCP 峰会 | 供电与散热标准的技术路线信号 |
| 持续 | 337 调查进展 | 是否进入实质认定阶段 |
对 337 这条线,真正值得跟踪的不是立案本身,而是三个后续变量:被诉产品的商业化进度、许可谈判是否发生、以及是否出现行业性的许可安排。
七、一句话小结
景气数据是真的,回撤也是真的——它们分别发生在产业链的不同环节上。今天这三件事同时出现,提示的不是「AI 不行了」,而是AI 的钱正在换一批人赚。
数据来源:工业富联《关于美国国际贸易委员会对公司及控股子公司开展 337 调查的公告》(2026-046);立讯精密《关于公司及控股子公司涉及美国国际贸易委员会 337 调查的公告》(2026-107);财联社、人民财讯、上海证券报、证券时报、华尔街见闻、国际投行研究报告相关报道;台积电、ASML 公开财务数据与指引;德意志银行多资产策略团队研究报告(2026-10-09)。行情与财务数据截至 2026 年 10 月 9 日。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章