风险声明:本文仅为个人学习记录与数据解读,数据来自公开渠道(腾讯自选股、财联社、上海证券报等),可能存在延迟或口径差异。文中不涉及任何个股推荐、不提供买卖点位、不作任何收益承诺。投资有风险,决策请独立判断。
10月12日,周一。
上证指数收在 3797.24 点,跌 0.43%,失守 3800 点整数关口。深证成指跌 2.03%,创业板指跌 2.61%,科创50 跌 2.10%。全市场 4325 家下跌、1167 家上涨,跌停 23 家,涨停 48 家,上涨家数占比只有 20%。
单看这组数字,是一根普通的普跌阴线。但同一天里,中国银行、建设银行、工商银行的股价齐齐创出历史新高,工商银行市值站上 3 万亿元;贵州茅台尾盘反超联讯仪器,重夺「第一高价股」;出版板块涨 4.02%、影视院线涨 3.89%、数字媒体涨 2.65%,是全市场仅有的三个涨幅超过 2.5% 的二级行业。
指数的跌幅、个股的跌幅、资金的流向,这三者今天指向了三个不同的方向。这篇文章想做的,是把这三重错位拆开来看,而不是给今天的下跌找一个单一解释。
第一重错位:指数的跌幅,低估了个股的跌幅
先看指数。
| 指数 | 收盘 | 涨跌幅 | 成交额(亿) | 换手% |
|---|---|---|---|---|
| 上证指数 | 3797.24 | -0.43% | 7149 | 0.95 |
| 沪深300 | 4287.98 | -0.68% | 4056 | 0.54 |
| 深证成指 | 12384.87 | -2.03% | 8229 | 2.17 |
| 科创50 | 1426.72 | -2.10% | 646 | 1.01 |
| 中证500 | 7093.02 | -2.18% | 2572 | 1.22 |
| 创业板指 | 2963.82 | -2.61% | 3923 | 2.98 |
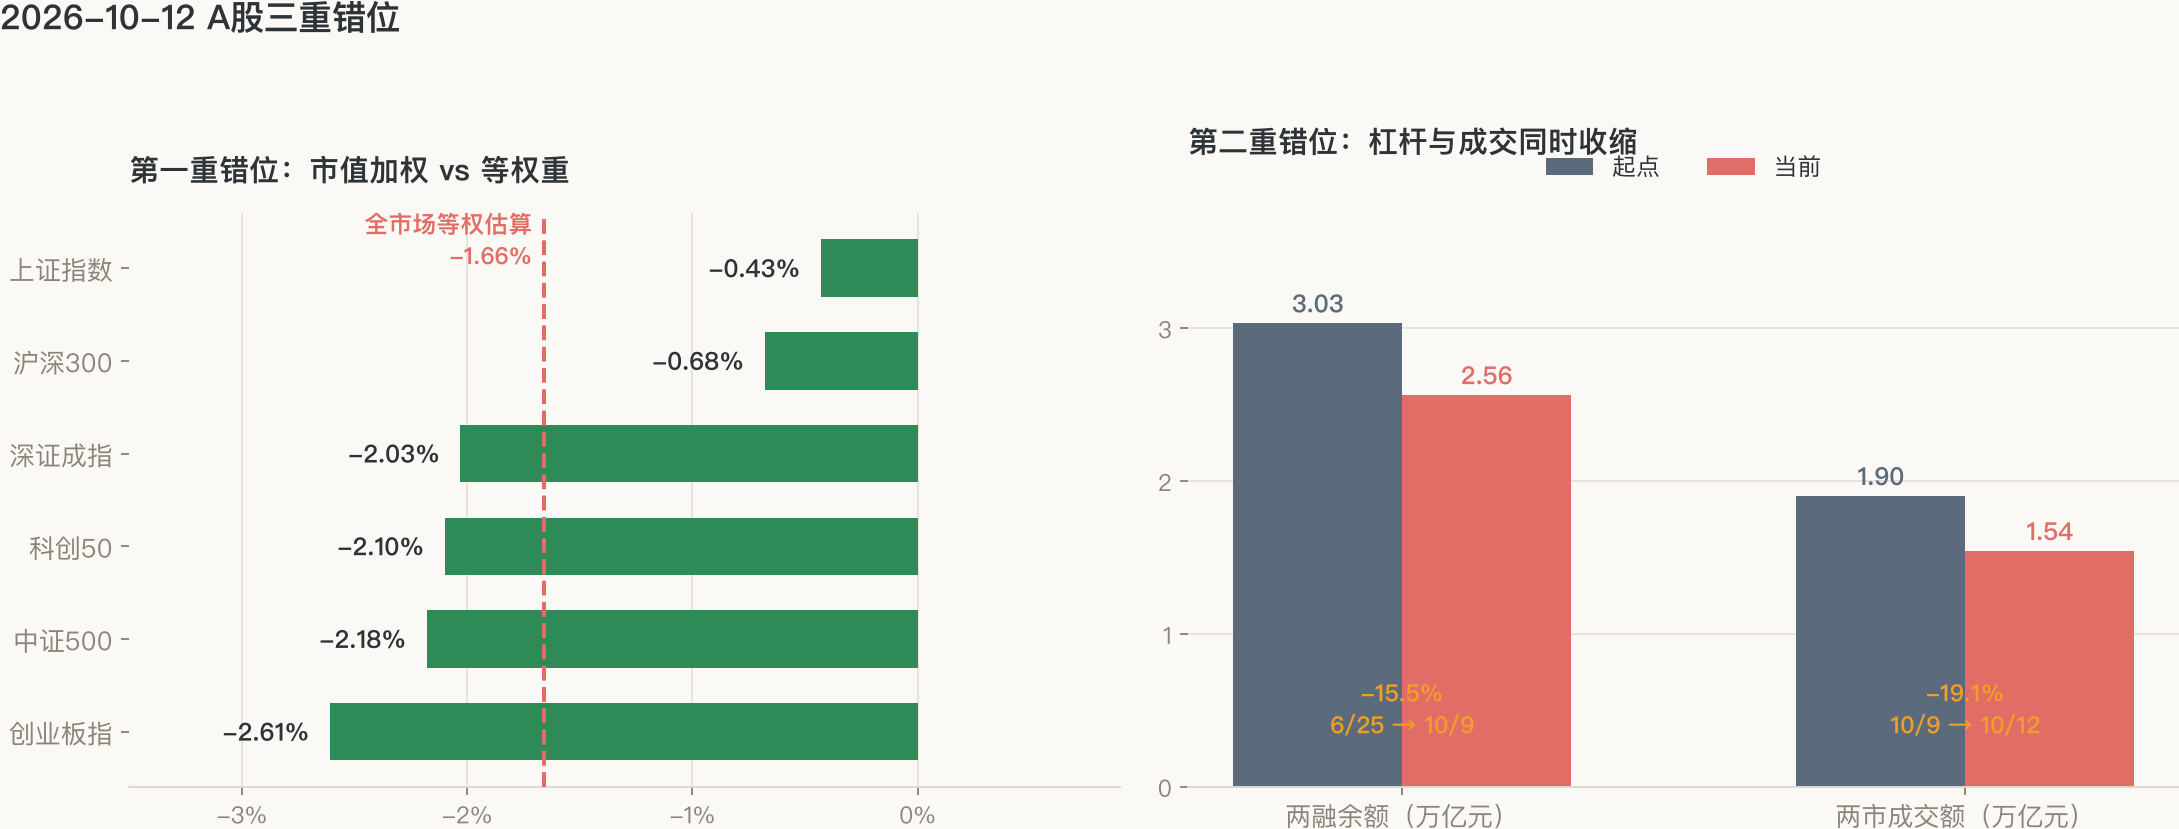
最大的落差在两端:上证指数只跌了 0.43%,创业板指跌了 2.61%,两者差了 6 倍。这不是「市场跌了 0.43%」,而是权重股几乎没跌,其余股票跌得比指数给出的印象更重。
把涨跌幅分布按区间还原一遍,会更清楚:
| 区间 | 家数 | 方向 |
|---|---|---|
| 涨停 | 48 | 涨 |
| 涨 7% 以上 | 29 | 涨 |
| 涨 5%~7% | 46 | 涨 |
| 涨 2%~5% | 253 | 涨 |
| 涨 0%~2% | 791 | 涨 |
| 平盘 | 81 | 平 |
| 跌 0%~2% | 1911 | 跌 |
| 跌 2%~5% | 1944 | 跌 |
| 跌 5%~7% | 323 | 跌 |
| 跌 7% 以上 | 124 | 跌 |
| 跌停 | 23 | 跌 |
两个结构性事实:
其一,涨的那一端很薄。涨 0%~2% 这一档装了 791 家,是「涨 2%~5%」档(253 家)的三倍还多。上涨股票绝大多数只是勉强翻红,稍微有一点卖压就会掉到平盘以下。
其二,跌的那一端很厚。跌 2%~5% 一档有 1944 家,是所有区间的最大值;跌超 2% 合计 2414 家,占全市场约 43.9%;跌超 5% 有 470 家,而涨超 5% 只有 123 家,两者相差约 3.8 倍。
我按各区间中点做了一次粗略的全市场等权估算:全样本合计涨跌幅约 -92.7 个百分点,摊到 5573 只股票上,平均跌幅约 1.66%。这个数字介于沪深300(-0.68%)和创业板指(-2.61%)之间,比沪指深得多。它当然是个近似——区间中点不等于真实均值,尾部股票的实际分布会比中点更极端——但方向是确定的:指数的市值加权口径,在今天是系统性低估个股跌幅的。
原因也不复杂。银行板块今天是明确上涨的:国有大型银行涨 2.60%(6 只全涨)、股份制银行涨 2.41%(9 只全涨)、农商行涨 2.61%(10 只全涨)、城商行涨 1.79%(17 只全涨)。银行在上证指数里权重极高,它们的上涨,把其余 4000 多只股票的下跌在指数层面抹掉了一大半。
第二重错位:价格在跌,量能在缩,杠杆在退
第二个需要放在一起看的,是价格之外的两个维度。
成交额:两市合计 15378.21 亿元,比上一交易日减少 3627.34 亿元,环比降约 19%。缩量下跌,市场画像里的成交量能维度直接给了 2 分。
两融杠杆:截至 10 月 9 日,两融余额约 2.56 万亿元,创年内新低。对比 6 月 25 日的年内高点 3.03 万亿元,三个多月减少约 4700 亿元,降幅约 15.5%。更能说明活跃度的是占比——两融交易额占 A 股成交额的比重已跌至 7.9%,为年内次低,仅略高于 7 月 17 日的 7.77%。这意味着杠杆资金的交易意愿,回到了年初行情启动之前的水位。
这两件事同时发生,含义值得单独拎出来:价格下跌时,如果成交放大,通常意味着分歧加剧、有资金在承接;如果成交同时收缩,意味着多数人选择不动,而不是重新定价。今天属于后者。
那钱从哪里撤出来的?三季度以来的融资净卖出给出了答案:
| 行业 | 三季度以来融资净卖出(亿元) |
|---|---|
| 硬件设备 | 1401.80 |
| 半导体 | 889.68 |
| 两者合计 | 2291.48 |
全市场 35 个二级行业中,三季度以来只有家庭用品、耐用消费品两个体量极小的行业录得融资净买入,其余 33 个全部被杠杆资金净卖出。
一个有意思的细节是融资余额榜首的变化。6 月 30 日,前 20 名里密集出现寒武纪、中际旭创、兆易创新、北方华创、拓荆科技、澜起科技等科技成长面孔;到 10 月 9 日,中国平安以约 355.59 亿元登顶。但这更像一次「被动登顶」——平安自身的融资余额其实也从 380 多亿元缩水到 356 亿元,只是因为科技股减得更猛,它才站上了第一。中际旭创(313.60 亿元)、宁德时代(233.46 亿元)分列二、三。榜单里金融、消费、能源、公用事业的面孔明显增多。
便宜的钱在退,稳的钱在进,这是杠杆口径给出的信号。机构层面的表述也大体吻合:中信证券指出 A 股 TMT 两融余额已较 7 月高点回落约 20.5%,筹码消化为后续留出空间;国金证券提示两融活跃度已回落至 2024 年 9 月下旬以来的低点,属于明显的季节性净流出。
第三重错位:资金在板块之间换手,而不是离场
第三重错位藏在行业资金流里。
今天申万二级行业涨跌榜前列是这样的:
| 行业 | 涨跌幅 | 主力净流入(万元) | 上涨家数 | 领涨 |
|---|---|---|---|---|
| 出版 | +4.02% | +47120 | 24/29 | 果麦文化 |
| 影视院线 | +3.89% | +74267 | 14/19 | 欢瑞世纪 |
| 数字媒体 | +2.65% | +44318 | 6/14 | 掌阅科技 |
| 农商行 | +2.61% | -13062 | 10/10 | 渝农商行 |
| 国有大型银行 | +2.60% | +46451 | 6/6 | 农业银行 |
| 股份制银行 | +2.41% | +67443 | 9/9 | 招商银行 |
| 风电设备 | +1.50% | +68590 | 23/31 | 威力传动 |
| 白酒 | +1.41% | +10479 | 8/19 | 水井坊 |
榜尾则是另一番景象:
| 行业 | 涨跌幅 | 主力净流入(万元) | 上涨家数 |
|---|---|---|---|
| 通信设备 | -5.24% | -603574 | 3/85 |
| 房地产服务 | -4.96% | -32280 | 1/12 |
| 元件 | -4.51% | -374187 | 7/61 |
| 小金属 | -4.26% | -114965 | 2/27 |
| 能源金属 | -4.26% | -80991 | 0/11 |
| 贵金属 | -4.16% | -15493 | 0/11 |
| 消费电子 | -3.51% | -158466 | 13/91 |
| 半导体 | -2.77% | -228474 | 19/182 |
把两张表放在一起看,今天的画像就清楚了:
一边是被杠杆高度绑定的硬件链。通信设备今日主力净流出 60.36 亿元,5 日合计流出 200.80 亿元,85 只成分股里只有 3 只上涨;半导体今日流出 22.85 亿元,5 日流出 312.97 亿元,20 日流出 495.39 亿元;元件今日流出 37.42 亿元。这三条线,正是三季度融资净卖出最集中的方向。
另一边是低波动与红利属性资产。传媒三条细分(出版、影视院线、数字媒体)今天同时出现在涨幅前列,且主力资金同步净流入——出版 +4.71 亿元、影视院线 +7.43 亿元、数字媒体 +4.43 亿元。四类银行板块全线上涨、无一成分股下跌。
传媒的催化来自产业端:据报道,字节跳动旗下短剧应用 PineDrama 上线约 9 个月后累计下载量突破 1 亿、日活跃用户约 700 万,成为海外短剧赛道增长最快的应用之一。这个逻辑本身与宏观流动性关系不大,更像是存量资金在寻找有独立催化的方向。
但银行这条线更值得琢磨。今天四大行齐创新高,一个常被引用的对比是:建设银行年内涨幅 24.35%,超过了「CPO 一哥」中际旭创的 19.09%。年内表现最好的大市值资产,是一直被视作「涨不动」的银行。有分析把房贷贴息政策拆成三重利好——贴息由财政承担从而呵护息差、政策覆盖商品房范围广利好按揭投放、定向贴息改善零售资产质量;同时中小银行存款利率近期密集上调,也给基本面添了信号。
方法论:三重错位之后,该盯什么
把上面三层拼起来,可以做一个不成熟但有用的推演。
第一,需要把「市场底部」和「反弹高度」当成两个问题。 这是中泰证券策略团队的提法,我认为是今天所有卖方观点里结构最清晰的一条:资金结构决定市场底部,美债长端收益率与地缘局势决定反弹高度。他们给出的判断是沪指 3741 点附近仍是下半年重要底部区域,同时提示保险与固收+的被动赎回尚未完全消化,出清已到后段但最后阶段仍可能反复。按他们的测算,机构与科技板块的相关性已从高位回落约七至八成,但仍高于 2025 年常态水平约两至三成,对应可能还有 20%~30% 的新增科技仓位待消化。
这个框架的价值在于:它不预测涨跌,而是把「哪些是存量问题(会自然衰减)」和「哪些是新增变量(需要外部条件)」分开。前者决定你还要难受多久,后者决定你能反弹多少。
第二,量能才是这把尺子的刻度。 今天成交额环比缩 19%、两融交易额占比 7.9%,都是「存量博弈」的直接证据。在存量格局里,板块轮动天然是零和的——一个方向涨,必然对应另一个方向跌,因为增量资金缺席。这也解释了为什么今天会出现「传媒+银行涨、科技+资源跌」这种看似不搭的组合:它们不是同一个驱动逻辑下的选择,而是同一笔钱在不同位置间的搬运。
第三,关注三季报的业绩锚。 10 月进入三季报集中披露窗口,业绩兑现会成为定价的核心锚点。多家机构提到,资金会进一步向业绩确定性倾斜——这个说法在过去两年经常落空,但今年的不同在于,杠杆资金已经先行撤出,剩下的持仓对业绩的敏感度会更高。
第四,短期扰动的来源仍是外部。 美债长端利率维持高位是多家机构共同点名的最直接外部约束,中东地缘与能源通胀风险尚未消退。需要说明的是,10 月 13 日周一美股因哥伦布日休市一天,节后首个完整交易周的海外指引会顺延到周二之后;同时美股本轮财报季即将开幕,这会成为外围市场新的定价节点。
结语
回到开头那句:这不是一根普通的阴线。
它同时包含四个可以被独立验证的事实——指数低估了个股跌幅(市值加权 vs 等权重相差约 1.2 个百分点)、量能与杠杆同时收缩(成交环比 -19%,两融余额降至年内低位)、资金在板块之间换手而非离场(硬件链大幅净流出,传媒与银行同步净流入)、机构对出清阶段的判断仍有分歧(多数认为出清过半,但剩余仓位规模不小)。
我个人更愿意把今天定义为一次结构再定价:市场在重新决定同样的钱应该停在哪些资产上,而不是在决定要不要离开这个市场。前者是轮动,后者是撤退。判断是哪一种,接下来两周的成交额和两融余额变化会给出更明确的答案。
数据来源
- 腾讯自选股:《A股复盘|沪指失守3800点,中、建、工行齐创新高!茅台重回"股王",什么信号?》(2026-10-12)
- 财联社:《从3万亿到2.56万亿,杠杆资金退到年内低位,机构怎么看?》(2026-10-12)
- 每日经济新闻:《中行建行工行,齐创历史新高!贵州茅台重回第一高价股,什么信号?》(2026-10-12)
- 界面、21世纪经济报道等公开报道(2026-10-12)
- 行情与资金流数据:westock 行情接口,数据日期 2026-10-12
本文为个人学习记录,不构成投资建议。
聊聊这篇文章