风险声明:本文所有数据均来自公开渠道,仅作数据整理与逻辑推演,不构成任何投资建议,不推荐任何个股、不给出买卖点位、不对任何收益作出承诺。市场有风险,决策请自行判断。
一、10 月 16 日,三件看起来不相干的事
这一天是周六之前的最后一个交易日,A 股休市,但消息面并不安静。三件事在同一天发生,单看各自成篇,放在一起才显出形状。
第一件,国务院常务会议听取「人工智能+」行动进展情况汇报,并作出新部署。第二件,商务部、科技部就修订《中国禁止出口限制出口技术目录》公开征求意见,拟在人工智能、生物医药、光伏三个领域增列 40 项技术。第三件,隔夜美股科技股再度重挫,纳斯达克综合指数跌 2.14%,费城半导体指数写下连续第八个交易日收跌。
前两件是规则,第三件是价格。它们回答的其实是同一个问题:人工智能这门生意,究竟该按什么来定价。
二、第一本账:市场在质疑什么
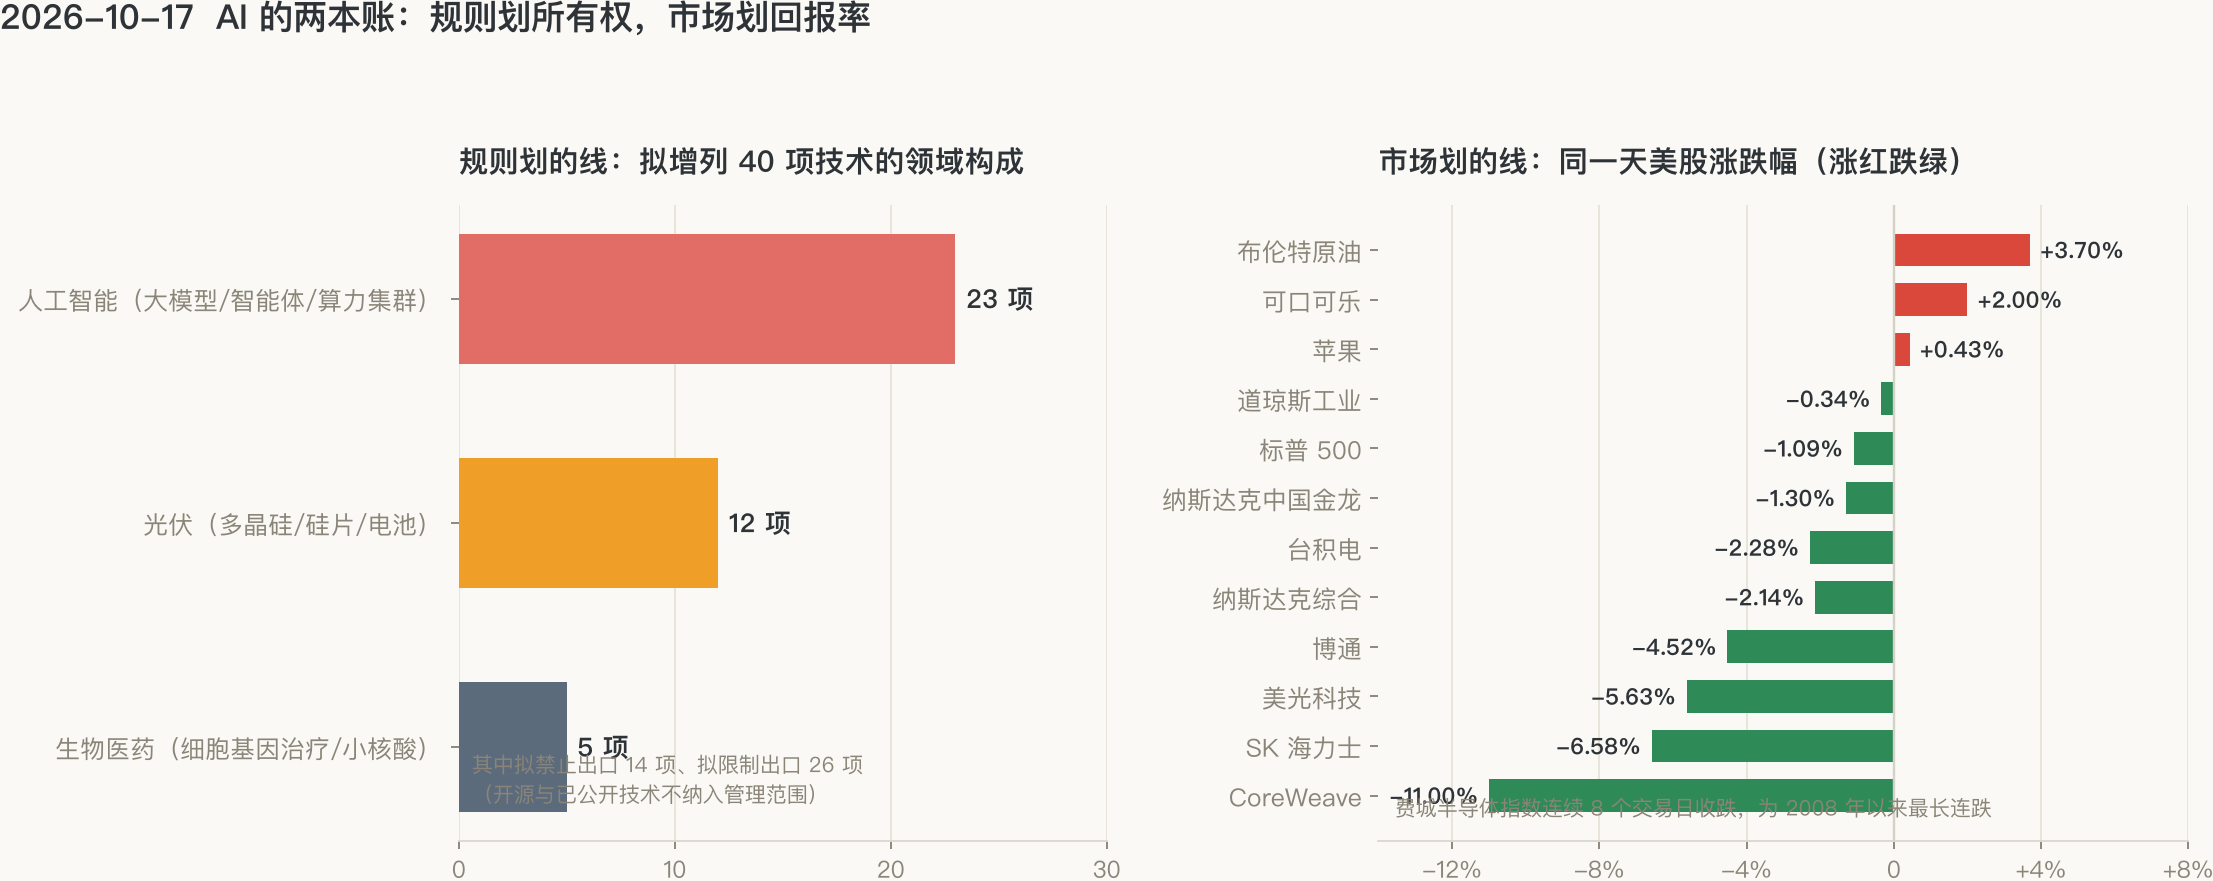
先把美股这一侧摆清楚。10 月 16 日收盘,标普 500 跌 1.09% 报 7659.44 点,纳斯达克综合跌 2.14% 报 26140.03 点,道琼斯工业跌 0.34% 报 52002.41 点。标普与纳指双双跌破 50 日均线。从整周看,标普累计跌 1.95%、纳指累计跌 4.48%,均为 AI 交易「黑暗六月」以来的最大单周跌幅;而道指全周反而涨 0.67%。
| 资产 | 当日涨跌幅 | 备注 |
|---|---|---|
| 纳斯达克综合 | -2.14% | 周跌 4.48%,跌破 50 日均线 |
| 标普 500 | -1.09% | 周跌 1.95%,跌破 50 日均线 |
| 道琼斯工业 | -0.34% | 全周逆势 +0.67% |
| 费城半导体 | 八连跌 | 2008 年以来最长连跌纪录 |
| CoreWeave | 跌超 11% | 本周累计 -25% |
| SK 海力士 / 美光 | -6.58% / -5.63% | 存储链同步下挫 |
| 布伦特原油 | +3.70% | 收报 109.86 美元/桶 |
关键在于担忧的性质变了。财联社的复盘把这次下跌的核心压力概括为「从高估值向融资风险进一步蔓延」——市场担心的不再只是这些公司贵不贵,而是依赖举债建设数据中心的企业,能否及时兑现投资回报,并在融资成本上升的环境下维持现金流。CoreWeave 本周跌 25%,是这个逻辑最直接的注脚。
与此同时,钱没有离场,只是换了个方向。布伦特原油涨 3.7%,雪佛龙、埃克森美孚、康菲石油再创历史新高;可口可乐涨超 2% 创历史新高,礼来、沃尔玛、默沙东、宝洁同步走强。
还有一个细节很能说明问题。苹果当天涨 0.43%,是万亿市值科技巨头中的上涨独苗,而它做的事是开启首款折叠屏手机 iPhone Duo 的预订——多国苹果商店显示,现在下单要等到明年 1 月底才能拿到货。能交付现货的资产在被买,讲远期故事的资产在被卖。同一天,黄仁勋在柏林说「这一切都会过去,我们现在才刚刚开始」,口号与价格正朝着相反的方向走。
三、第二本账:规则在划什么
回到中国这一侧。拟增列的 40 项技术分布在三个领域:人工智能 23 项(大模型、智能体、算力集群、信息处理相关),光伏 12 项(多晶硅制造、硅片制造、电池制造,含承载相关技术的关键核心设备),生物医药 5 项(细胞和基因治疗、小核酸药、病原微生物相关)。其中拟禁止出口 14 项,拟限制出口 26 项。
但这份文件里真正值得读的,不是「禁了什么」,而是「什么不算出口」。商务部对边界作了很细的划分:
| 情形 | 处理方式 |
|---|---|
| 已通过开源、发表学术论文进入公共领域的技术 | 不纳入管理范围 |
| 开源、境外自建自营算力中心、赴境外流片、联合研发、参与国际标准制定 | 自动许可,基本「即报即出」 |
| 提供 API 调用、APP/网页交互、SaaS 应用、本地端侧轻量化部署 | 不属于大模型技术出口管理范围 |
| 海外本地化部署 | 属管理范围,但海外自有云等风险可控情形可适用自动许可 |
| 向境外转让所有权、授权境外使用、实控人变更为境外主体 | 自 10 月 16 日起需先行登记 |
归纳成一句话:管的是技术所有权的跨境转移,放的是能力的跨境交付。
这个区分不是技术性的,它会直接改写商业模式。一家公司如果打算把模型权重、训练工艺或核心设备卖给境外主体,要走许可甚至被禁止;但如果它提供的是 API、SaaS 订阅、网页交互或端侧轻量化部署,则完全不在管理范围内。前者是一次性的技术授权收入,后者是持续性的服务收入。
商务部同时强调,自 2001 年以来该目录已多次调整修订,「有进有出,有管有放」,此次修订属技术贸易管理的常态化工作,不针对任何特定国家、地区或实体。这句话本身也是信息:它是长期机制的延续,而不是一次性事件。
四、两条线为什么会落在同一个点上
把两本账并排放,会看到一个有意思的对称。
美股那边在给 AI 资产杀估值,杀的理由是远期现金流不确定——数据中心靠举债建成,回报要很多年后才兑现,融资成本一升,这条链就绷紧。中国这边在给 AI 技术划边界,划的结果是鼓励把能力变成持续交付的服务。
两边动作的方向相反,一个在压价格、一个在开通道,但落点是同一个:都在把人工智能从「叙事资产」往「现金流资产」推。美国是用价格逼,中国是用规则引。
而国常会那天的表述,恰好是这件事的第三块拼图。会议提出「注重以落地应用牵引技术创新」,把人工智能竞争的落脚点从模型参数转向落地能力;又提出「促进算电协同,增加高质量数据供给」,这被解读为发展瓶颈已从「有没有算力」转向「算力供得起、数据用得上」;还提出鼓励联合研发、推进中试验证、加大场景培育力度。
把这三层合起来看:服务型收入的护城河本来就不在参数规模上,而在单位算力的成本(算电协同)和场景数据的厚度(用得上)。这与出口目录引导的方向是同一件事的两面表述。数据侧的基数也在:2025 年我国人工智能核心产业规模超过 1.2 万亿元,企业数量超过 6200 家,今年整体产业增速预计超 30%。
五、怎么验证这个判断
这里只给观察指标,不给结论的终点。
第一,看目录正式稿相对征求意见稿的项数变化。现在是 40 项、禁 14 限 26,正式发布时是增是减,直接反映「有管有放」的松紧方向。第二,看 10 月 16 日启动的登记制度实际跑起来的摩擦成本——「即报即出」究竟多久能出,决定了这条通道是真实可用还是名义存在。第三,看美股能否把「融资风险」与「需求风险」分开定价:如果费半止跌而信用利差继续走阔,说明市场只是在拆杠杆;如果两者同向恶化,性质就不同了。
反向证据也要摆出来。目录目前只是征求意见稿,最终条款可能与现在差别很大;美股单周 4.48% 的纳指跌幅在历史上也完全可能只是技术性调整,不足以确认趋势;而 AI 资本开支对应的下游真实需求,目前并没有被数据证伪。
六、小结
同一天里,规则划了一条线,市场划了一条线。规则那条线划在技术归谁所有上,市场那条线划在回报值多少钱上。它们共同指向的,是人工智能这门生意的定价单位正在从「想象空间」换成「现金流」。这个过程不会在一天内完成,也不会平滑。
数据来源:国务院常务会议公开报道(2026-10-16)、商务部与科技部《中国禁止出口限制出口技术目录》修订征求意见公告(2026-10-16)、财联社美股收评(2026-10-17)、腾讯自选股热文榜、westock 行情终端。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章