风险声明:本文所有数据来自公开行情与公开报道渠道,仅作数据解读与方法论推演,不构成任何投资建议,不推荐个股,不提供买卖点位,不做收益承诺。市场有风险,决策请独立判断。
10 月 19 日的 A 股,指数是红的,账户大概率是绿的。
上证指数收 3730.92 点,涨 0.39%;但全市场 3129 家下跌、2275 家上涨,涨股比只有 40%。涨停 50 家,跌停 27 家——涨停不低,跌停也不算少。两市成交 14375.05 亿元,比上一交易日少了 1179.16 亿元。
「指数涨了」和「多数股票跌了」今天同时为真。中间那座桥,是当天最值得看的一件事:长鑫科技跌 7.77%,市值跌破 3 万亿元。
一、先看指数:谁在托,谁在拖
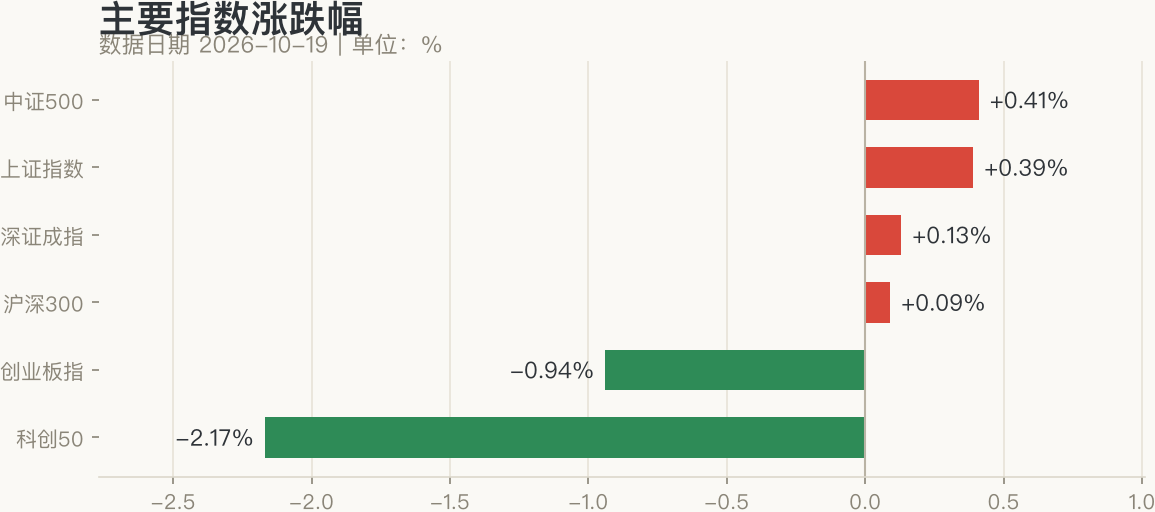
| 指数 | 收盘 | 涨跌幅 | 成交额(亿) |
|---|---|---|---|
| 上证指数 | 3730.92 | +0.39% | 6870 |
| 深证成指 | 11817.42 | +0.13% | 7505 |
| 沪深 300 | 4174.53 | +0.09% | 3634 |
| 中证 500 | 6800.66 | +0.41% | 2446 |
| 创业板指 | 2746.29 | −0.94% | 3563 |
| 科创 50 | 1329.19 | −2.17% | 687 |
创业板跌近 1%,科创 50 跌 2.17%,而上证、中证 500 都是红的。这不是「大盘涨小盘跌」的简单二分——沪深 300 只涨 0.09%,中证 500 却涨 0.41%,说明超大权重并没有出力,真正撑住沪指的是银行、家电、军工这类中大型传统行业。
看行业结构更清楚:124 个行业里 60 个上涨,涨跌幅中位数 −0.03%。领涨的是地面兵装 +5.22%(11/12 上涨)、厨卫电器 +3.20%、国有大型银行 +2.22%(6/6 全涨,主力净流入 8.69 亿元)、贵金属 +1.85%、城商行 +1.84%(17/17 全涨)。领跌的是工程咨询 −2.79%、房地产服务 −2.75%(0/12)、种植业 −2.64%、电池 −2.38%、半导体 −2.07%。
「普涨」和「普跌」都不准确。今天是一个把资金从成长端搬到价值端的日子,而搬家的过程中,指数被留在原地当了个幌子。
二、一个样本:1310 亿的利润,1% 的环比
上周五晚间,长鑫科技披露三季报预告并公告回购计划,当时被解读为双重利好。今天开盘,它一度跌超 8%。
把数字摊开看,矛盾就出现了:
| 口径 | 数值 | 环比 |
|---|---|---|
| 前三季度归母净利 | 1310~1325 亿元 | — |
| 第三季度单季归母净利 | 533.95~548.95 亿元 | +1%~+4% |
| 第二季度单季归母净利 | 约 528 亿元(倒推) | +113% |
前三季度 1310 亿元,上年同期亏损 52.8 亿元。这个绝对水平在 A 股历史上属于极少数,但市场的反应是跌 7.77%。
原因不在分母,在斜率。二季度环比 +113%,三季度环比 +1% 到 +4%——利润还在创新高,但创新高的速度掉了两个数量级。
再看上游价格,这条链条就对上了:
| 季度 | DRAM 合约价环比涨幅 |
|---|---|
| 2026 Q1 | +93%~+98% |
| 2026 Q2 | +58%~+63% |
| 2026 Q3 | +13%~+18% |
价格环比从接近翻倍,收窄到十几个百分点。而单季利润环比从 +113% 收窄到 +1%~+4%。利润的环比是价格环比的滞后镜像,且弹性更大——涨价时利润放大得比价格快,涨价放缓时利润失速也比价格快。
还有一个细节:Q3 价格环比还涨 13%~18%,利润环比却只剩 1%~4%,中间那十几个百分点去哪了?公开报道给了三条线索——新增产能集中在上市公司持股比例较低的北京与合肥二期工厂,合并报表利润被分流至少数股东;老产线制程升级与 HBM 研发占用资源,短期抑制可销售产量;重资产折旧随产能释放上台阶。
这意味着「量价」之外还有两本账:一本记在少数股东权益里,一本记在折旧和研发费用里。只看价格和收入,会系统性高估归母利润的斜率。
三、同一条产业事实,四个市场价格
今天最有信息量的不是长鑫跌了多少,而是同一条产业链上不同标的给出了完全不同的价格反应:
| 标的 | 当日表现 | 所属市场 |
|---|---|---|
| 长鑫科技 | −7.77% | A 股 |
| 德明利 | +6.40% | A 股 |
| 大普微-UW | +20.00%(涨停) | A 股 |
| 美光科技 | 上周五约 −6% | 美股 |
| 闪迪 | 上周五约 −7% | 美股 |
| SK 海力士 / 三星电子 | 相对抗跌 | 韩国 |
同一个「DRAM 涨价放缓」的产业事实,六家公司的股价给出了从 −7.77% 到 +20% 的分布。如果跌的是产业逻辑,不该出现涨停;如果涨的是景气延续,长鑫不该跌 7.77%。
唯一能同时解释这两件事的说法是:被定价的不是产业,是「预期差的位置」。 谁的股价已经把这个环比增速提前定价进去了,谁就要还;谁的股价还没反映过存储涨价,谁就还有补涨空间。同一句话,对不同的股价位置含义完全相反。
韩国存储双雄相对抗跌,是因为它们经历过多轮周期,市场不会把单季环比当成死刑判决;而 A 股这家公司上市时间短、涨幅集中、预期单边,任何「不如最乐观预期」的数据都会被放大成方向性事件。
四、今天被杀的不是业绩,是二阶导
把这套逻辑抽象出来,可以得到一个可复用的判断:
周期股的定价对象,从来不是利润的水平(level),而是利润的变化率(slope),以及变化率的变化(second derivative)。 价格还在涨、但涨得慢了,二阶导转负,估值先动;价格开始跌、但跌得慢了,二阶导转正,估值也先动。所以周期股往往在「业绩最好的那个季度」见顶——那时斜率最大,之后只能更小。
今天的长鑫是这条规律的干净样本:利润创历史新高,股价跌 7.77%。它不是业绩暴雷,是斜率暴雷。
这也补上了 10 月 18 日那篇留下的另一半答案:美股在抬高折现率(分母),A 股在展示现金流(分子)——但市场给分子定价时,看的不是绝对值,是导数。现金流证明「这门生意是真的」,导数决定「这个价格还能不能往上」。
五、制度的两只手:一边收紧谁能卖,一边扩容谁能买
今天还有两件与指数涨跌无关、但影响更长远的事,被埋在盘面下面。
第一件:证监会发布《违规转让证券案件行政处罚实施规则》,2026 年 12 月 1 日施行,共十八条。
它把违规转让拆成四类,并按「违规比例 + 金额」双指标划裁量阶次:比例不足 2% 或金额不足 4000 万元的,从轻;比例在 5% 以上且金额在 5 亿元以上的,从重;其余为一般阶次。同时明确穿透式监管——用「交易」「工具」绕道的减持从严,一致行动人可作为违法主体追究,直接指向「马甲账户」「违规代持」。
第二件:首批 18 只主动 ETF 获批。
审批走了三个月,单只发行规模约 20 亿元,合计至少近 360 亿元增量资金。周五开售,预计一个月后上市。值得琢磨的是策略分布:
| 策略类型 | 只数 |
|---|---|
| 均衡 | 9 |
| 价值 | 4 |
| 红利 | 3 |
| 质量 | 1 |
| 大盘成长 | 1 |
18 只里 16 只是均衡、价值、红利、质量,成长只有 1 只。13 只走基本面主动选股,5 只含量化。
把两件事放在一起看:一边是制度在收紧「谁能卖、怎么卖」,一边是制度在扩容「谁能买、买什么风格」。 而扩容的方向,恰好是今天上涨的那一端——银行 6/6、城商行 17/17、白电、厨卫、贵金属。
这里不需要阴谋论,只需要承认一个机制事实:产品线的策略定位会塑造未来一段时间的边际买盘结构。 当增量工具以「均衡 + 红利」为主时,对高波动成长资产的边际需求天然偏低。今天科创 50 −2.17%、创业板 −0.94%,与这条产品线不是因果关系,但方向一致。
一个坐标:截至今年 6 月底,全球主动 ETF 规模 2.5 万亿美元,已连续 74 个月净流入。这类产品在中国是零到一,制度给的起点是「稳健」。
六、指数的掩护:60/124 在涨,钱在走
回到盘面,还有一个数字必须说:全行业主力资金当日合计净流出 120.48 亿元,5 日 −1247.64 亿元,20 日 −4306.15 亿元。
指数涨 0.39% 的那一天,主动资金是净流出的。拆开看更微妙:
- 国有大型银行:当日 +8.69 亿,5 日 +8.56 亿,20 日 −20.56 亿;
- 贵金属:当日 +4.67 亿,5 日 +10.22 亿,20 日 −40.85 亿;
- 半导体:当日 +4.54 亿,5 日 −115.33 亿,20 日 −521.11 亿;
- 电池:当日 −19.48 亿,5 日 −118.57 亿;
- 出版:当日 −20.44 亿。
半导体今天跌 2.07%,主力资金却是净流入的。 这可能是抄底,也可能是被动承接——单日资金方向无法区分这两者,但它至少说明:在价格下跌的同时,有人在接手。而 5 日、20 日两个口径的持续流出,说明接手的力量还不足以改变中期方向。
单日资金看情绪,5 日看波段,20 日看趋势。三个口径不一致时,短期结论一定是脆弱的。
七、三条观察线(不是结论)
不预测方向,只列可验证的观察点:
- 长鑫的环比会不会继续收窄。 下一个验证窗口是四季报预告。若 Q4 单季环比转负,则「二阶导转负」从一次性事件变成趋势;若环比重新加速,则今天这 7.77% 是预期修正而非周期见顶。
- DRAM 合约价的月度环比。 13%~18% 是已经发生的三季度数据。四季度的报价谈判结果,是这条链上所有公司共同的分母。
- 18 只主动 ETF 的实际发行节奏。 360 亿是「至少」口径,取决于发行结果;认购倍数比批文更能说明增量资金的真实意愿。
最后补一句:本文的核心论点也需要被检验,前提是「预期已被充分定价、市场相对有效」。若某只股票的下跌只是因为大股东减持或被动赎回,这套解释就是过度拟合。先有事实,再有框架;框架永远不该比事实更硬。
数据来源:A 股行情、行业涨跌幅与主力资金、涨跌分布、交易日历来自 WeStock 公开行情接口(数据日期 2026-10-19);长鑫科技三季报预告数据、DRAM 合约价环比、外围存储板块表现来自券商中国、第一财经等公开报道;主动 ETF 获批信息与策略分布来自财联社、证监会;《违规转让证券案件行政处罚实施规则》内容来自证监会官网答记者问。所有数据均为公开渠道获取,未做独立核验。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章