声明:本文为个人学习记录,所有数据来自公开渠道(腾讯自选股、东方财富、期货日报、券商中国等),不构成任何投资建议,亦不推荐任何证券。
两个3万亿:市场今天分的是钱的性质,不是钱的多少
10月27日,A股走出了一个形状很清楚的交易日:上证指数收3648.30点,跌1.33%;深证成指跌2.50%,创业板指跌3.41%,科创50跌4.81%——跌幅从主板到双创层层加码,越靠「远期现金流」的指数跌得越深。同一天,建设银行股价创历史新高,总市值3.08万亿元,超过工商银行重回A股第一;而此前刚因业绩斜率问题跌破3万亿的长鑫科技,也在盘中重返3万亿关口。
两个3万亿,同一天在场。这篇文章想说的就是这件事:市场今天在分的不是钱的多少,是钱的性质。
一、盘面速览:一层比一层深的跌幅
| 指数 | 收盘 | 涨跌幅 |
|---|---|---|
| 上证指数 | 3648.30 | -1.33% |
| 沪深300 | 4049.55 | -1.32% |
| 深证成指 | 11245.73 | -2.50% |
| 中证500 | 6511.42 | -3.00% |
| 创业板指 | 2548.15 | -3.41% |
| 科创50 | 1252.28 | -4.81% |
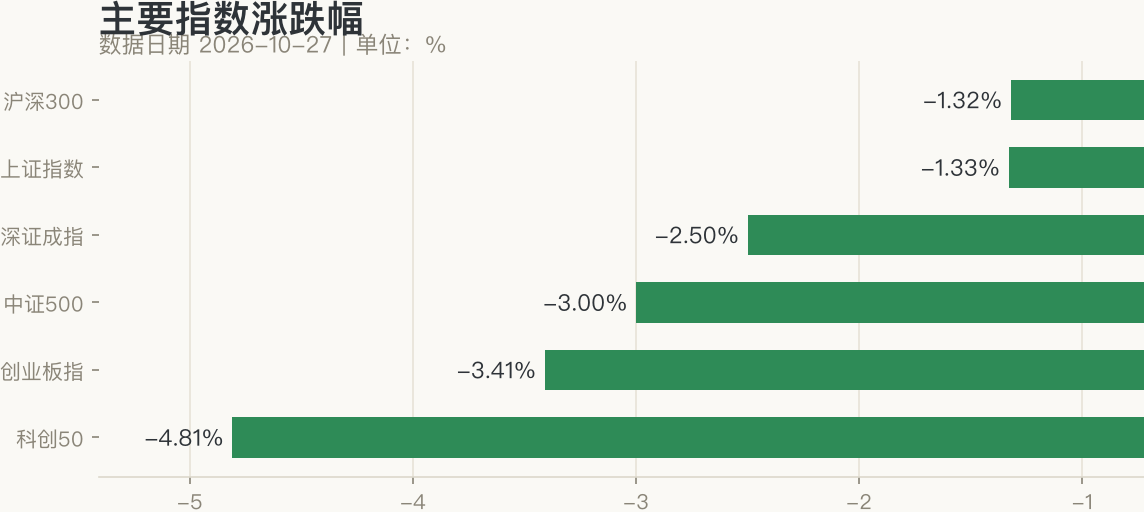
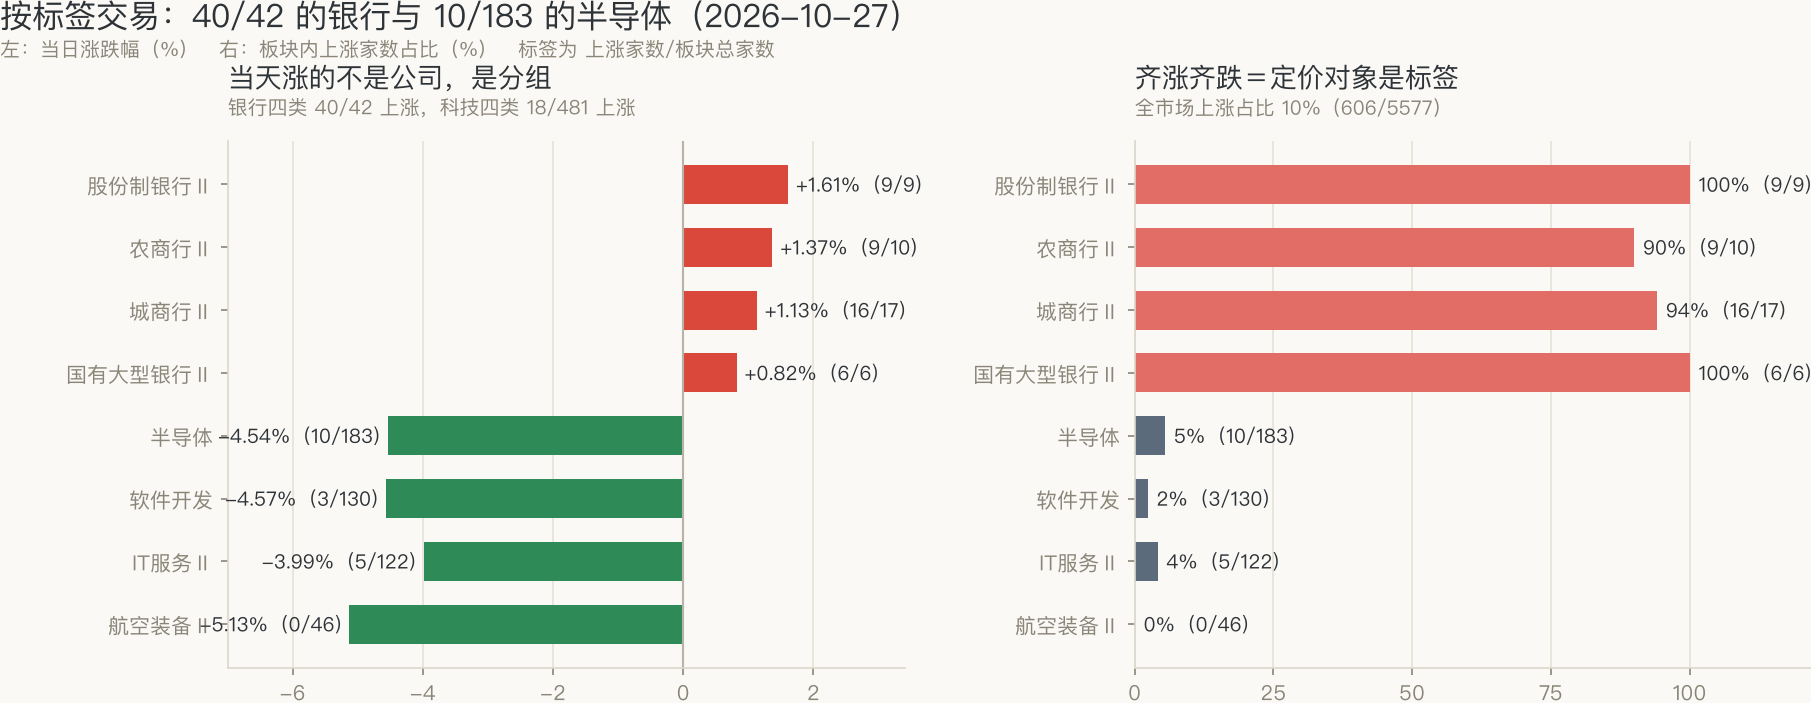
两市成交14609.41亿元,较上日缩量1478.52亿。124个申万二级行业里,涨幅第一的是股份制银行(+1.61%),跌幅第一的是航空装备(-5.13%)——头尾相差6.7个百分点,风格轮动维度被市场画像标记为「价值主导」。
二、10%的涨股比,28只跌停:这次普跌不吵不闹
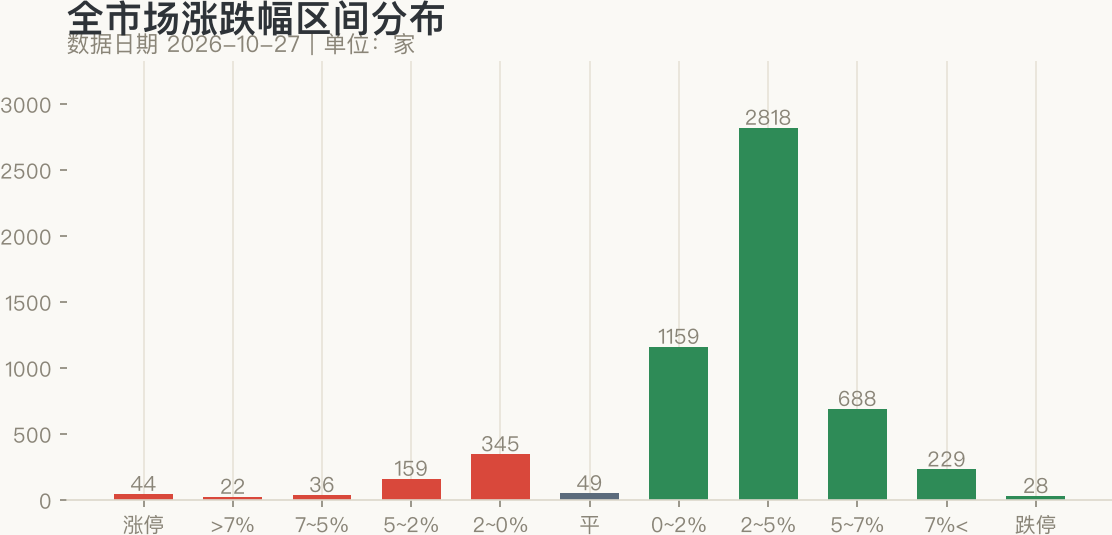
全市场606只上涨、4922只下跌,涨股比只有10%——过去一年只有29%的交易日处于这个热度区间。但把跌幅摊开看,形状并不恐慌:
| 涨跌区间 | 家数 | 占下跌股比例 |
|---|---|---|
| 跌停 | 28 | 0.6% |
| 跌7%以上 | 229 | 4.7% |
| 跌5%~7% | 688 | 14.0% |
| 跌2%~5% | 2818 | 57.3% |
| 跌0%~2% | 1159 | 23.5% |
57%的下跌集中在2%~5%这个「不痛不痒」的区间,跌停只有28只。对照10月22日(跌停62只、涨股比9%、放量994亿)那次的「普遍减仓」,今天是同一类行为的缩量版本:不是有人在夺门而逃,而是大多数人按同一个比例降低了远期敞口。缩量1478亿也印证这一点——恐慌需要成交量来确认,今天没有。
三、涨的一端:40/42的银行,与已经分掉的钱
银行四类子板块当天合计42家公司、40家上涨:股份制银行9/9、农商行9/10、城商行16/17、国有大行6/6。这不是某家银行的alpha,是整条标签被资金接受。
支撑是可查账的:21家A股上市银行已披露2026年中期分红方案,合计拟派息超2600亿元,国有六大行全覆盖;成都银行股息率(TTM)7.57%居首,六家国有大行在3.4%~4.1%之间;已出炉的首份银行三季报(平安银行)营收净利双增、净息差同比回升。另一个容易被忽略的传导在债市那一头:前一日央行设立的BNSF(债市非银大额赎回互换便利)给「赎回—抛售」循环装了闸,而银行正是持有大量债券资产的一方——一条政策线索在两天里落到了第二个点上。
四、跌的一端:半导体单日流出74亿,千元股只剩茅台
跌的一端同样整齐:半导体-4.54%(10/183上涨,主力净流出74.21亿)、软件开发-4.57%、IT服务-3.99%、航空装备-5.13%。半导体20日主力净流出已累计828.13亿。热文榜上那条「第二高价股联讯仪器大跌,A股千元股只剩茅台」是这场重排的价格注脚——高价股群退场,本身就是估值压缩的痕迹。
五、同一条链的两个价:韩国涨到熔断,A股半导体跌4.5%
最能说明「分的不是钱的多少」的对照在外面。同一天,KOSPI大涨逾3%,KOSPI 200期货涨5%触发交易所SIDECAR机制;日经涨近2%。催化是SK海力士被曝准备新增50万亿~60万亿韩元股东回报方案,叠加已完成回购注销,全年合计约100万亿韩元,创纪录。同一批供需事实(HBM4提前量产、存储荒持续)在首尔被当成买入理由。
大摩的表态加了一层拧巴:半导体调整「已进入尾声,预计11月中旬结束」,但技术上可能再跌10%~15%,费半或下探9500点附近——时间给了,空间没给。这种「知道会结束但不知道底在哪」的表述,恰恰是资金不愿在数据窗口前持有远期资产的注脚。
六、两个3万亿:已经分掉的钱,和还要再证明一次的钱
把涨跌两端放回同一天,框架是这样的。市场里的钱可以按「确定性来源」分成两类:
| 已经分掉的钱(银行/红利) | 已经赚到、还要再证明的钱(半导体/科技) | |
|---|---|---|
| 现金流状态 | 已公告、已派发(中期分红2600亿) | 已入表(三季报扭亏、预增),但持续性待验证 |
| 验证时点 | 过去时 | 未来时(Q4合约价、美联储路径) |
| 当天定价 | 全线上涨 | 全线下跌 |
| 主力资金 | 分散小幅回流 | 单日流出74.21亿、20日流出828.13亿 |
建行的3.08万亿,确定性来自「钱已经付出去了」;长鑫的3万亿,确定性来自「钱已经赚到了,但下一季还要再证明一次」。同样是3万亿,市场给前者溢价、对后者收折现折扣。今天科技一端的抛售并不是对产业的否定——首尔同一天在涨同一条链——而是对验证窗口的定价:三季报密集披露收官与美联储决议(10月27~28日)叠在一起,持有「需要等答案的资产」的机会成本被抬高到局部极值。
一个自我校正的反证:银行的20日主力资金同样是净流出(股份行-26.70亿、国有大行-14.24亿),今天涨更多是当日切换而非中期趋势的延续。所以更准确的读法是:这不是风格牛市的宣言,是一次到期日之前的座位调整。等三季报收官、美联储决议落地,若半导体端的涨价逻辑拿到Q4合约价的验证,「还要再证明的钱」会重新定价;反之,这种「两端买、中间卖」的结构会延续。
观察清单(只列观察点,不构成判断)
- 本周上市银行三季报密集披露:净息差能否继续企稳回升;
- DRAM/NAND四季度合约价:长鑫Q3单季环比仅+1%~4%之后,涨价斜率是否修复;
- 美联储决议(10月27~28日)落地后的长端美债路径;
- 宽基ETF净流入是否延续(此前已连续多日吸金);
- 缩量普跌后,跌停家数与涨股比能否回升至常态区间。
数据来源
腾讯自选股行情/热文榜、东方财富Choice、中国证券报、期货日报、券商中国、华尔街见闻、财联社(均为2026-10-27公开报道)。本文为个人学习记录,不构成投资建议。
聊聊这篇文章