风险声明:本文仅为个人学习记录,基于公开渠道信息整理与数据解读,不构成任何投资建议,不荐股、不给出买卖点位、不作收益承诺。市场有风险,决策请独立判断。
一、周五发生了什么
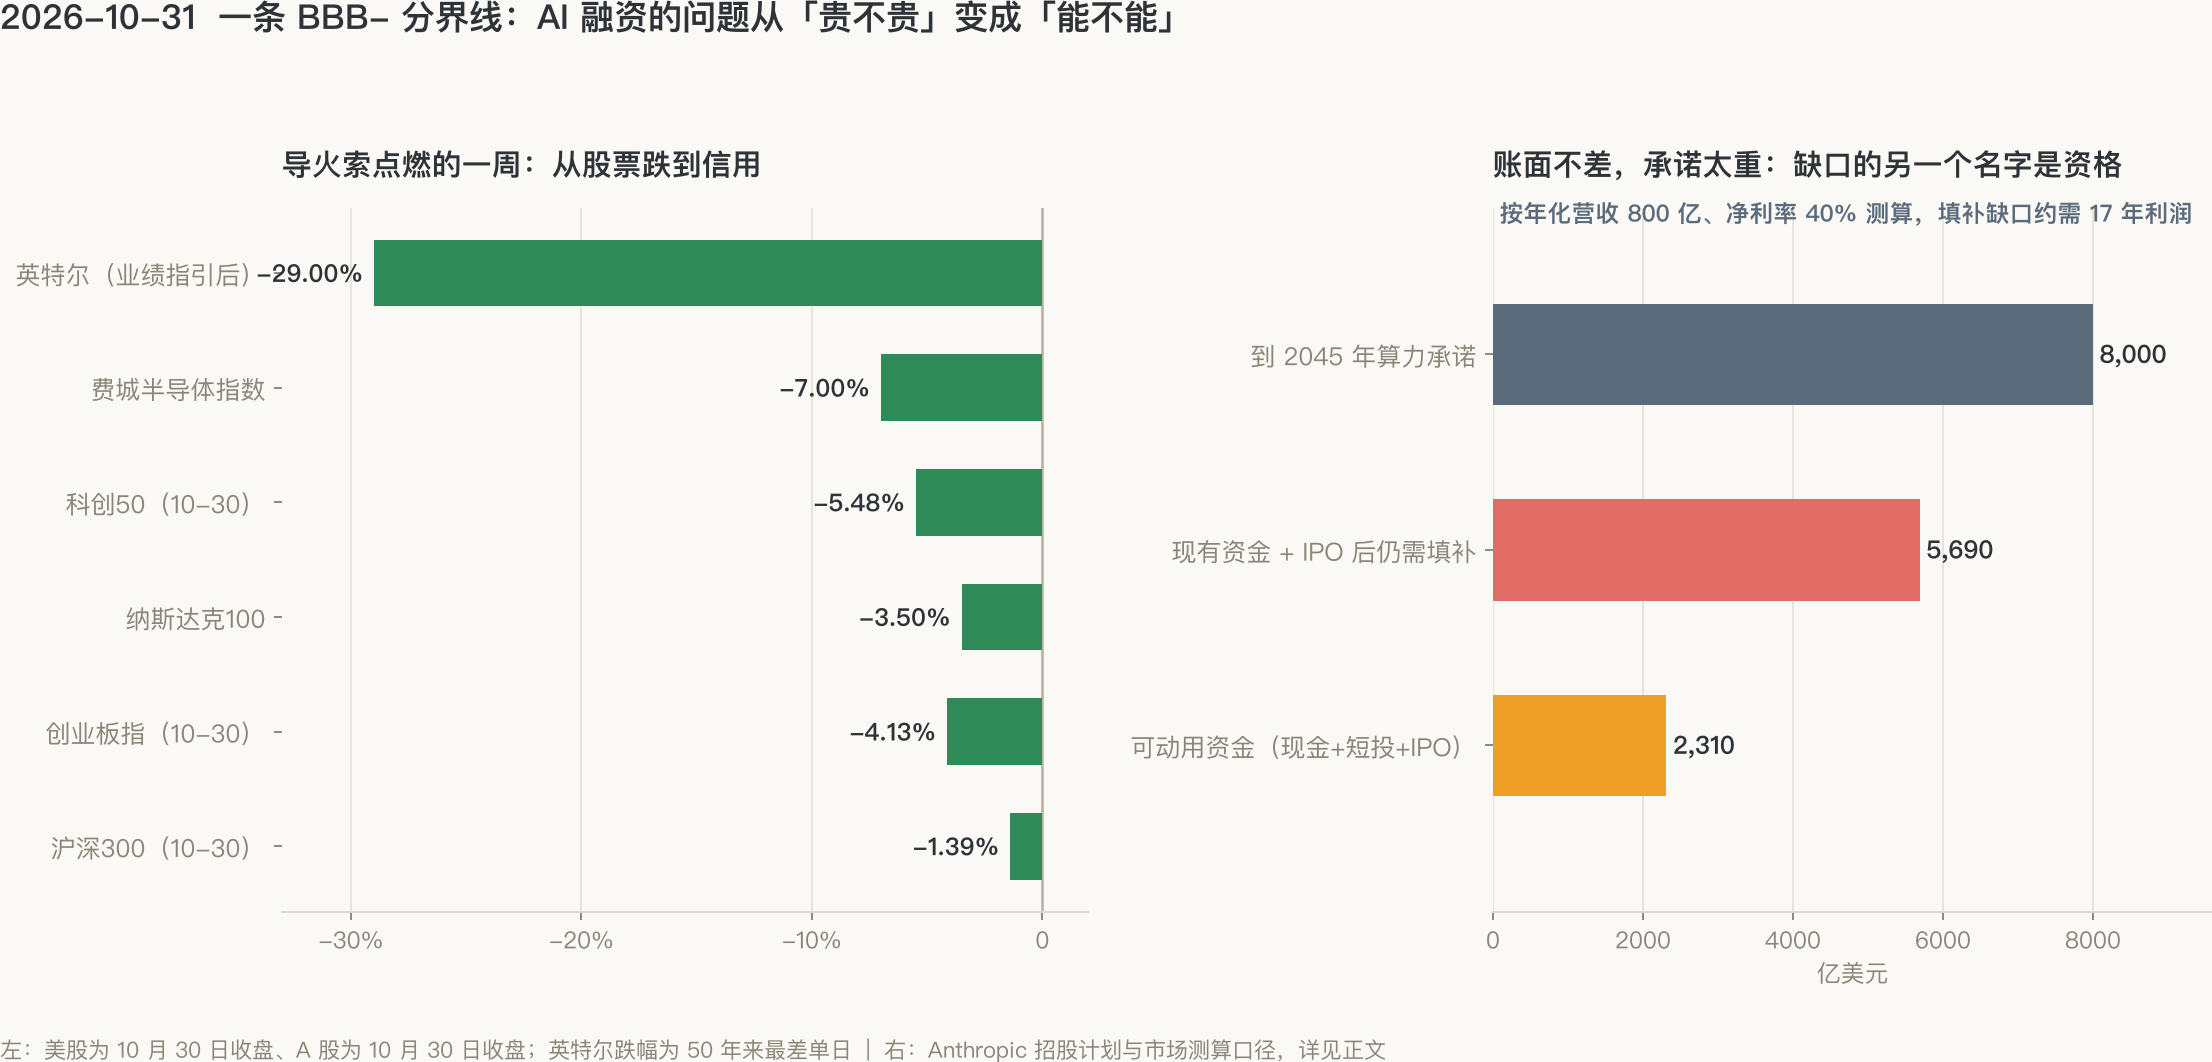
周五的全球市场不需要找太多理由,一条消息就够了:据英国《金融时报》报道,黑石告知投资者,Anthropic 上市后可能无法立即获得投资级评级,主要评级机构预计将给予其「较高档」的垃圾级评级。消息一出,已经因财报走低的美股进一步跌至日内低点,纳斯达克100 收跌 3.5%。
| 资产 | 表现 | 口径 |
|---|---|---|
| 英特尔 | 约 -29%,创上世纪 70 年代以来最差单日 | 业绩指引大幅低于预期 |
| 费城半导体指数 | 跌超 7%,英伟达市值单日蒸发约 1.4 万亿元 | 美股 10-30 收盘 |
| 纳斯达克100 | -3.5%,报道发布后跌至日内低点 | 美股 10-30 收盘 |
| 现货黄金 | 跌破 3900 美元,白银失守 50 美元 | 避险买盘同样缺席 |
| 创业板指 / 科创50 | -4.13% / -5.48%,收在全天低位 | A股 10-30 收盘 |
| 两市成交 | 16744.63 亿元,较前日放量约 1179 亿 | 放量下跌 |
黄金和白银在同一晚被抛售,这一点常被忽略:如果只是「恐慌」,黄金通常上涨。跌的是一切久期资产,说明这轮抛售的定价核心不是风险情绪,而是资金成本与融资资格——这正是 Anthropic 这条消息的分量所在。
二、导火索:账面不差,承诺太重
先说结论:Anthropic 的问题不在资产负债表,在承诺的规模。
按公开报道与市场测算,Anthropic 目前持有逾 1120 亿美元现金及等价物,加上约 190 亿美元短期投资,合计约 1310 亿美元;流动负债仅约 70 亿美元,经营现金流已转正,上半年自由现金流约 35 亿美元。周一公司提交了上市申请,下月可能完成有史以来规模最大的 IPO,预计募资约 1000 亿美元。若 IPO 落地,可动用资金约 2310 亿美元。
问题在另一头:招股书勾勒的计划是从现在到 2045 年,在算力基础设施上投入逾 8000 亿美元。扣除上述资金后,仍有约 5690 亿美元需要填补。有市场人士测算:假设 Anthropic 年底年化营收达到 800 亿美元、净利率 40%,每年约可贡献 320 亿美元利润——覆盖缺口需要约 17 年。
| 项目 | 数额 | 说明 |
|---|---|---|
| 算力承诺 | 逾 8000 亿美元 | 2026—2045 年 |
| 可动用资金 | 约 2310 亿美元 | 现金 1120 + 短投 190 + IPO 约 1000 |
| 需填补缺口 | 约 5690 亿美元 | 承诺减可动用资金 |
| 利润覆盖年限 | 约 17 年 | 按年化营收 800 亿、净利率 40% 测算 |
17 年的利润押在未来的算力承诺上——这才是让市场紧张的地方。而这个紧张有一个具体的、制度化的表达形式:评级。
三、BBB- 这条线画在哪,为什么重要
评级体系里,BBB- 及以上是投资级,BB+ 及以下是投机级,俗称垃圾级。黑石过去几个月一直告诉投资伙伴,预计 Anthropic 年底前拿到投资级评级;近期改口称,获得 BB 区间(垃圾级最高一档)或以上的可能性更大。
这条线为什么值得整个市场重定价?因为评级不评价公司好坏,它规定的是准入:保险公司、养老基金等长期资金按规定只能以投资级为主,或限制持有垃圾级债务的规模。主体一旦落在 BB+ 及以下,它能触及的资金池明显收窄,利率也更高。换句话说,AI 融资的问题从「贵不贵」变成了「能不能」——不是成本加多少个基点的问题,是相当一部分买家根本不在场内的问题。
已经完成的这笔 630 亿美元融资(代号「北极星」,用于租赁谷歌 1.5 吉瓦芯片)恰好展示了这条线两侧各自的解法:
| 融资层 | 规模 | 信用来源 | 代价 |
|---|---|---|---|
| 优先级贷款 | 逾 420 亿美元 | 博通担保(投资级) | 借用供应商的评级 |
| 次级债务 | 180 亿美元 | KBRA 给 BB+、晨星 DBRS 给 BB | 黑石旗下基金以超 10% 收益率认购其中 90 亿 |
结构一目了然:优先级能发出去,靠的是博通的高评级担保——借的是别人的信用;次级发得贵,10% 以上的收益率就是市场给 Anthropic 自身信用开出的价。同一个主体,两层债务,两个完全不同的价格,中间隔着的正是那条 BBB- 分界线。
四、同一根链条的 A 股一端
信用端的故事不是孤立的。把 A 股最近的回撤放进来,能看到同一根链条:当融资的可持续性被质疑,所有依赖外部资金接续的资产都会被重新定价。
| 指数 | 高点 | 10-30 收盘 | 自高点回撤 |
|---|---|---|---|
| 沪深300 | 5064(年初) | 3985.50 | 约 21%,周线 12 连阴(2005 年以来最长) |
| 创业板指 | 4260.72(7-1) | 2413.63 | 约 43% |
| 科创50 | 2255.25(7-1) | 1160.84 | 约 49% |
和历史上几轮大跌相比,本轮的特点是「跌幅达到熊市级别、节奏却是钝刀子割肉」:沪深300 周均跌幅约 0.93%,远小于 2008 年急跌时的 3.62%,但连跌不停;结构上极度撕裂,被定向重定价的正是机构重仓、过去两年靠「景气叙事 + 融资扩产」支撑的科技成长股。海外信用端的坏消息,更像给本就脆弱的持仓结构又踩了一脚。10 月制造业 PMI 回落至 49.3% 的背景下,证监会 10 月 30 日表态「全力稳市场稳预期」,央行亦宣布 11 月起每个工作日开展隔夜逆回购招标——政策端在供给确定性,市场缺的仍是融资资格被重新确认的过程。
五、接下来看什么
不给结论,只列观察线:
- 三大评级机构的正式动作:惠誉、穆迪、标普目前均未给 Anthropic 正式评级,Anthropic 与 OpenAI 的银行家都在游说。正式评级落在哪一档,直接决定下月史上最大 IPO 的定价空间。
- 「博通担保」模式能否复制:优先级借供应商信用、次级卖高收益,这个结构若成为 AI 融资模板,评级机构对担保方集中度的审视会是下一个变量。
- 次级收益率的走向:KBRA 对同结构交易的展望已从「稳定」改善为「正面」,若后续交易收益率继续走高,说明信用端仍在收紧;反之则是压力缓释的信号。
- A 股一侧的承接:放量下跌之后,宽基 ETF 的净申购能否从「托指数」变成「断链条」,以及中证 1000 衍生品密集区的稳定性。
市场对 AI 的检验没有结束,只是换了考场:从利润表,到现金流量表,再到这一周——融资资格表。
数据来源:金融时报(Anthropic 评级报道)、华尔街见闻、CNBC、财联社、证监会公告、国家统计局、东方财富 Choice;行情数据截至 2026-10-30 收盘 / 10-31 截稿。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章