风险声明:本文为个人学习记录,所有数据来自公开渠道(证监会通报、沪深交易所公告、财联社等媒体报道),只做数据解读与方法论推演,不构成任何投资建议,不荐股、不给买卖点位、不做收益承诺。
三季报收官的周末,两组数字摆在一起看会有些错位:一组是利润——证监会 11 月 1 日通报,沪深 5224 家上市公司前三季度营收 56.6 万亿、净利润 5.1 万亿,同比分别增长 5.8% 和 8.5%,规模与增速均创 2022 年以来新高;另一组是价格——10 月 30 日收官日,科创50 跌 5.48%、创业板指跌 4.13%,全市场 893 家上涨、4602 家下跌,涨股比只有 16%,还放了 1179 亿的量。
利润创新高,价格在杀估值。这不是第一次出现这种组合,但这周它有了新的解释材料:沪市 10 月 714 家公司批量出手护盘,央行和证监会明天上午开会研究「支持资本市场工具使用」。分子已经到账,所有人都在等分母端的动作。
一、分子:5.1 万亿怎么读
先把利润表的读数摆全:
| 口径 | 前三季度读数 | 同比 |
|---|---|---|
| 沪深全A 营业收入 | 56.6 万亿元 | +5.8% |
| 沪深全A 归母净利润 | 5.1 万亿元 | +8.5% |
| 盈利面 | 5224 家中 73% 盈利 | — |
| 创业板净利润 | — | +22.7% |
| 科创板净利润 | — | +474.6% |
| 人工智能板块净利润 | — | +281.0%(较半年报加快 14.5 个百分点) |
| 机器人 / 智能穿戴 | — | +94.8% / +63.2% |
两个读法要点。第一,总量增速(+8.5%)放在最近四年里确实是个好数字,营收增速(+5.8%)高于名义 GDP 的感觉,说明上市公司作为一个整体在扩张期。第二,结构上利润高度集中在远端板块——科创板 +474.6% 的背后是低基数叠加半导体涨价周期,AI 板块增速还在环比加快。这恰好是 10 月 25 日那篇里警示过的同一条棱的两面:累计口径体面,单季斜率存疑——851 份三季报里 Q3 单季净利环比中位数是 -5.35%。总量创新高与单季环比转弱同时为真,这正是「分子」这个词需要被精确使用的原因。
二、分母:收官日价格在杀什么
10 月 30 日的盘面速览:
| 指标 | 10-30 读数 |
|---|---|
| 上证指数 / 深证成指 | -1.44% / -2.73% |
| 创业板指 / 科创50 | -4.13% / -5.48% |
| 两市成交额 | 16744.63 亿(放量 +1179.39 亿) |
| 涨跌家数 | 涨 893(含涨停 49)/ 跌 4602(含跌停 93) |
| 全行业主力净额 | -255.11 万元 ≈ 0 |
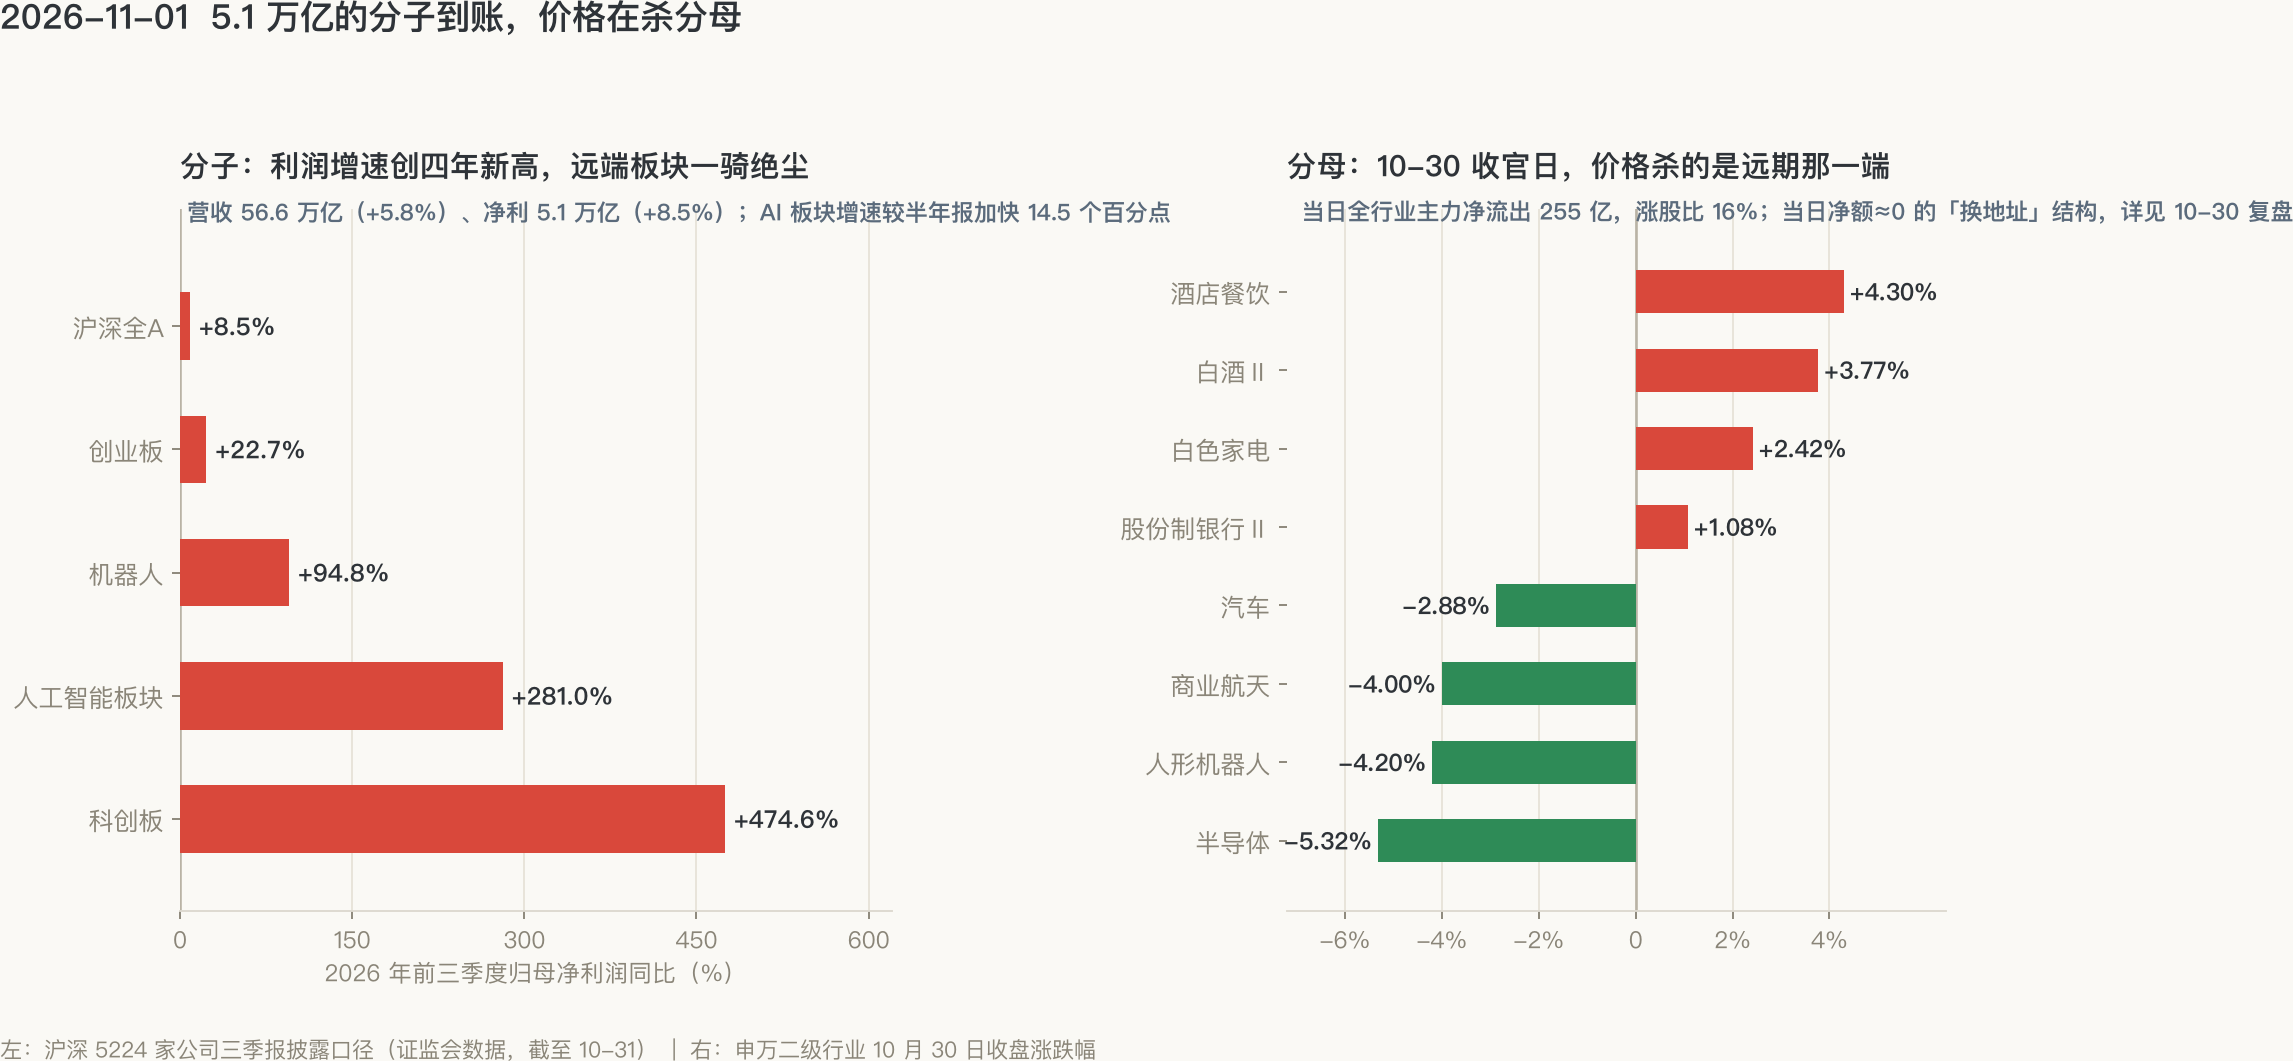
行业两端的对照最能说明问题:涨的集中在酒店餐饮(+4.30%)、白酒(+3.77%,18/19 只上涨)、白色家电、银行——全是当期现金流可以被核对的资产;跌的集中在半导体(-5.32%)、人形机器人(-4.20%)、商业航天(-4.00%)——全是利润增速最高、但现金流回收期最长的资产。
注意主力资金那一行:全行业净额约等于零。放量普跌的一天,钱没有离场,只是换了地址(10 月 30 日复盘的原话)。这说明市场杀的不是「这家公司赚不赚钱」,而是愿意为远期现金流支付多少折现。分子到账改变不了折现率——这就是利润创新高与价格创新低可以共存的原因。
三、公司这只手:1019 份公告的构成
分母端的第一只手来自公司自己。10 月沪市的数据:
| 类别 | 家数 / 份数 | 金额 |
|---|---|---|
| 增持回购及利好公告 | 714 家 / 1019 份 | 新增上限 165.07 亿 |
| 回购进展(落地执行) | 190 家 | 合计超 326 亿 |
| 增持进展 | 53 家 / 62 份 | 49.28 亿 |
| 其中:注销式回购计划 | 19 家 / 78 份中的 19 份 | 57.11 亿,占计划金额近四成 |
| 不减持 / 终止减持 / 延长锁定 | 39 家 / 40 份 | —(10 月最后三天占 75%) |
| 中期分红 | 66 家 | 超 415 亿(神华 212.56 亿) |
两个值得记录的变化。一是回购的性质在变:10 月 18 日那篇里,五家算力链公司的回购全部是员工持股用途、无一份注销式;10 月的沪市数据里,19 家公司明确回购注销(老凤祥、华虹宏力、中微公司等),占比已近四成。注销式回购减少流通股本、是真正的资本返还——回购正在从「信息表态」往「资本行为」挪。二是承诺在冲刺:不减持相关公告 75% 集中在 10 月最后三天,减持新规 12 月 1 日施行前,锁定期承诺成了新的信号语言。
四、政策这只手:明天上午的会
第二只手来自政策。11 月 2 日(周一)上午,央行、证监会召开座谈会,研究推动支持资本市场工具使用;同日财联社报道,央行还将与金融监管总局、证监会召集各大银行,研究优化股票回购增持再贷款——这是 2024 年 10 月创设、专门给回购增持提供低成本资金的工具,此前使用节奏偏慢,市场一直在等条款层面的松绑(额度、期限、利率、覆盖面)。
更早一步的是流动性闸门:央行已宣布 11 月 2 日起每个工作日开展隔夜逆回购招标。资金面的「每日供给」加上工具端的「再贷款优化」,加上公司端的「1019 份公告」,三层叠加指向同一个词:分母。
外部是同一个问题的镜像——野村这周的标题问「谁能阻止科技股下跌?只有美联储」。全球科技资产此刻都卡在同一个分母上:融资成本与资金准入。A 股选择的是用工具和承诺去托,海外在等的是央行态度。
五、方法论:为什么分子到账价格还在跌
把最近的框架串起来:10 月 24 日讲久期收缩——市场把视线从 2027 年拉回 2026 年;10 月 25 日讲口径与分母——两融占比上升是因为市值跌得比杠杆快;10 月 31 日讲融资资格——AI 融资的问题从「贵不贵」变成「能不能」。今天补上最后一块:利润是分子的事,折现率与准入是分母的事,分子到账不会自动改善分母。
这解释了为什么 5.1 万亿的通报发在周末、而市场的注意力全在明天上午的会上。价格要止跌,需要的不是更多利润证明,而是分母端出现可量化的变化。
三条验证线(只列观察点,不预设方向):一是明天座谈会与再贷款会议是否披露具体条款——有没有量化的额度、利率与期限调整,决定这是「研究」还是「落地」;二是主力净流出量级能否维持「净额≈0」的换地址状态——若扩散为净流出,说明分母压力在加深;三是注销式回购占比能否从近四成继续抬升——它衡量的是公司资金从「表态」转为「返还」的程度。
反向证据同样要列:三季报本身是滞后指标,Q4 的单季环比才是检验;座谈会开成什么形式、有没有条款,今天无法预知;165 亿是「上限」而非实际执行金额,公司端的承诺与落地之间隔着时间。
数据来源与免责声明
- 证监会三季报通报(央视新闻,2026-11-01);21 世纪经济报道 / 财联社(座谈会与再贷款消息,2026-11-01);中国基金报(沪市 10 月回购增持统计,2026-11-01);华尔街见闻(野村观点,2026-11-01)。
- 盘面数据:沪深交易所 2026-10-30 收盘数据,经 westock 行情接口整理。
- 本文为个人学习记录,不构成投资建议。
聊聊这篇文章