风险声明:本文仅为个人学习记录与公开数据梳理,不构成任何投资建议;文中数据来自交易所、公开行情接口与媒体报道,可能存在滞后或误差,请以官方披露为准。
一、盘面速览:指数的跌幅,掩盖了行业的裂缝
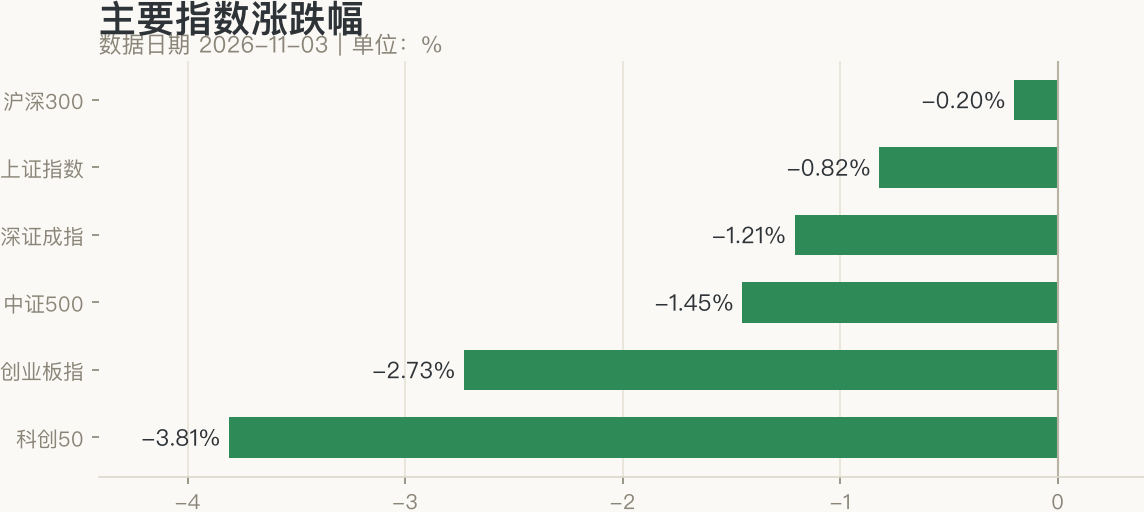
11 月 3 日,A股冲高回落。早盘三大指数一度翻红,午后 13 时后再度跳水,尾盘跌幅扩大。沪深两市成交 17034.35 亿元,较上一交易日缩量 802.61 亿元;2108 家上涨、3309 家下跌,涨股比 37%,涨停 52 只、跌停 22 只。
| 指数 | 收盘 | 涨跌幅 |
|---|---|---|
| 上证指数 | 3608.10 | -0.82% |
| 深证成指 | 10876.99 | -1.21% |
| 沪深300 | 4008.87 | -0.20% |
| 创业板指 | 2391.65 | -2.73% |
| 科创50 | 1151.28 | -3.81% |
单看指数是温和调整,但两条裂缝藏在里面:其一,沪深300 只跌 0.20%,科创50 却跌 3.81%,首尾相差 3.6 个百分点——权重与科技成长是完全不同的两个市场;其二,124 个行业 73 个上涨,跌幅榜前列却出现了 -8% 级别的重锤。指数的「温和」是分层平均出来的。
二、午后变脸:一次有明确触发链的跳水
把当日的消息按时间排列,跳水的触发链相当清楚。外围端:隔夜费城半导体指数再跌 3.37%,英特尔跌近 9%,AMD 跌超 7%,甲骨文因融资计划重挫 8%;同时当天恰是美国中期选举投票日,美伊双方信号互相矛盾——一边是「对话最快两天内启动」,一边是「选举后或加大军事打击」的机构提示,油价盘中一度暴跌超 8% 后又收窄。地缘窗口悬而未决,资金选择先收缩敞口。
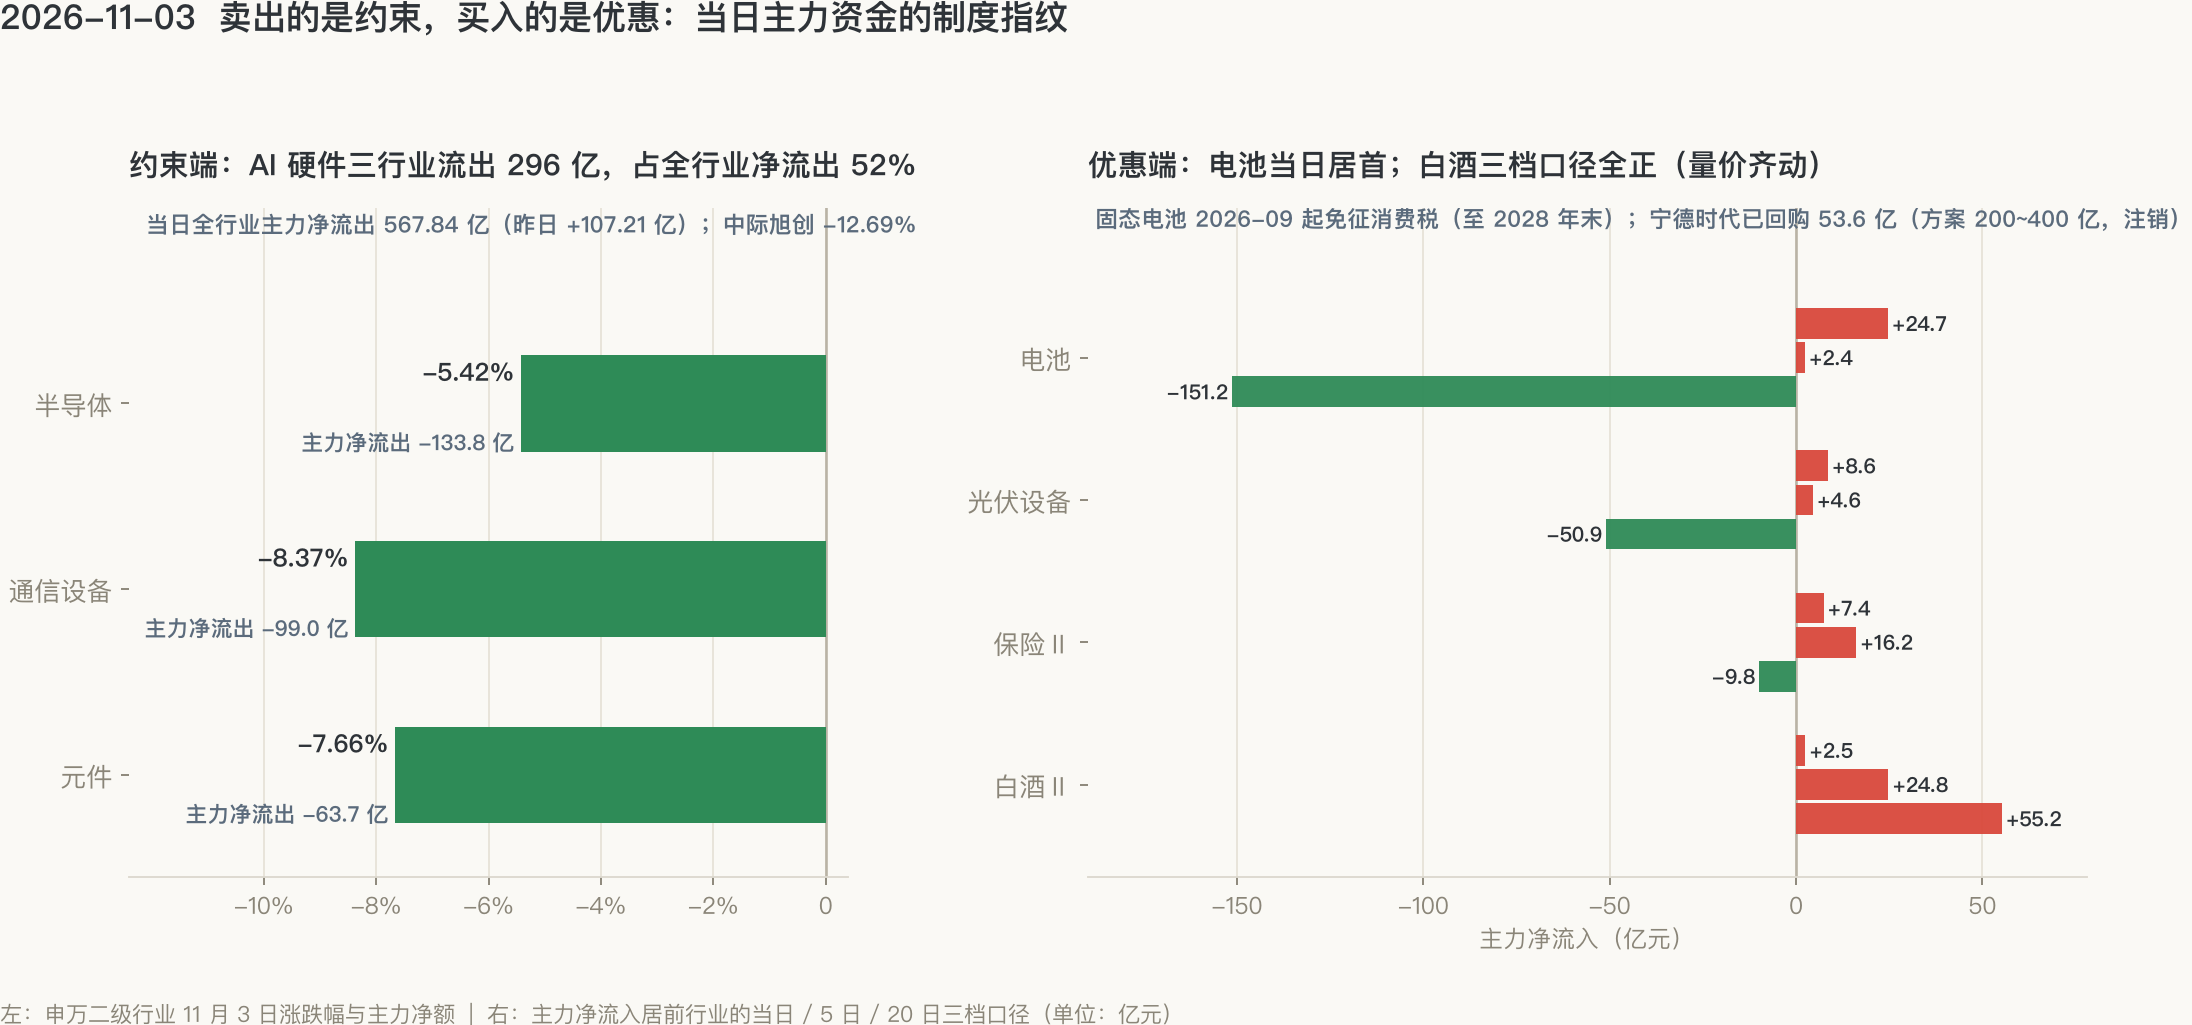
内部端:据星图金融研究院复盘,部分前期超募的科技公司按护盘式回购新规,须将一定比例超募资金纳入回购专项基金并用于注销——超募规模越大,当期回购压力越集中,形成了一次由制度约束而非基本面恶化触发的被动卖压。这解释了为什么 AI 硬件链的下跌如此整齐:通信设备 -8.37%、元件 -7.66%、半导体 -5.42%,中际旭创 -12.69%,「易中天」与寒武纪跌幅均在 10% 量级——卖压按同一份规则执行,不按各家公司各自的业绩执行。
资金层面,全行业主力净流出 567.84 亿元,昨天(11 月 2 日)+107.21 亿的回流畅通无阻地被打回原形——回流单日游,昨天那笔「还账的钱」没能变成「建仓的钱」。三个硬件行业合计流出 296.48 亿元,占全行业净流出的 52%。
三、卖端读法:约束在执行
从主力资金口径看,当日流出最重的行业高度集中,且都是 20 日口径下持续失血的老账户:半导体当日 -133.83 亿(20 日 -755.12 亿)、通信设备 -98.95 亿(20 日 -634.07 亿)、元件 -63.70 亿(20 日 -441.00 亿)。跌幅的「厚度」也值得记录:下跌 3309 家中,跌 0~2% 的只有 1551 家,跌 2~5% 的 1122 家,跌超 5% 的达 636 家——这不是阴跌,是集中减仓。
| 行业 | 当日涨跌 | 当日主力 | 5日主力 | 20日主力 |
|---|---|---|---|---|
| 半导体 | -5.42% | -133.83亿 | -213.35亿 | -755.12亿 |
| 通信设备 | -8.37% | -98.95亿 | -171.41亿 | -634.07亿 |
| 元件 | -7.66% | -63.70亿 | -106.23亿 | -441.00亿 |
| 电池 | +2.32% | +24.66亿 | +2.41亿 | -151.24亿 |
| 保险Ⅱ | +2.86% | +7.40亿 | +16.17亿 | -9.82亿 |
| 白酒Ⅱ | +2.35% | +2.51亿 | +24.80亿 | +55.25亿 |
另一端同样有制度指纹。当日主力净流入居前的是电池 +24.66 亿(居首)、光伏设备 +8.58 亿、保险 +7.40 亿、白酒 +2.51 亿——涨的不是随机板块,而是当天恰好有制度性利好落地的板块。
四、买端读法:优惠在兑现
固态电池是当天最典型的样本。板块内尚水智能 20% 涨停,盟固利、丰元股份、圣阳股份、龙蟠科技等多股涨停;宁德时代早盘一度涨超 4%,走出四连阳。支撑它的是一份可以精确到日期的政策清单:财政部等三部门明确 2026 年 9 月 1 日起至 2028 年 12 月 31 日对固态电池免征消费税(同期的常规电池正处在 2% 消费税、明年升至 4% 的加税通道);七部门《新型电池产业发展「十五五」规划》给出 2030 年全固态初步规模化的时间表;产业端宁德宜宾全固态中试线通线、样品能量密度突破 500Wh/kg。免税 + 规划 + 中试节点,全部是「写给日历上的优惠」。
宁德的公告本身也是一个制度样本:截至 10 月 31 日已回购 1960.59 万股、耗资 53.6 亿元,方案规模 200~400 亿元,回购股份全部用于注销。对比 10 月中旬那批算力公司的回购提议(全部用于员工持股、无一注销),这是同一工具在两种制度语境下的不同用法——一种是对内的价格异议,一种是真实的资本返还。
五、白酒的量价齐动,昨天的观察点兑现了
昨天复盘留过一个观察点:白酒 11 月 2 日价涨而主力净流出 2.72 亿,量价是否齐动要看后续。今天给出了第一个肯定样本——白酒当日 +2.35%、主力净流入 2.51 亿,且当日、5 日(+24.80 亿)、20 日(+55.25 亿)三档口径全部为正。这是 10 月底以来内需现金流端承接的第一个「价与钱同步」的交易日。保险板块同理,当日 +2.86%、主力 +7.40 亿、5 日 +16.17 亿,5/5 全涨。
六、政策端还在递工具,但落地即兑现
当天下午,国务院关于金融工作情况的报告提请全国人大常委会审议:继续实施适度宽松的货币政策、实施好支持资本市场的货币政策工具。数据层面,2025 年 10 月至 2026 年 9 月社融新增 33 万亿元,债券市场「科技板」累计发行科创债 3.3 万亿元。同日央行启动第三轮互换便利(SFISF),31 家机构申报超 1000 亿元,回购增持再贷款利率降至 1%。
但盘面给出的读法很冷静:政策利好此前已被相当程度计价,落地当天反而有资金兑现。分母端的工具仍在持续供给,只是每一件新工具对价格的边际推力在递减——市场现在要的不是更多工具,而是工具能改变的资金行为本身。
七、留给后续的三条观察线
一,回流连续性已被证伪:昨天 +107 亿、今天 -568 亿,说明 11 月的增量资金仍是事件驱动而非趋势建仓,后续重点看主力净额能否出现连续三日为正。二,卖端的约束执行是文件驱动、有明确边界,重点观察超募回购新规的实际执行节奏与 AMD 周二盘后财报能否稳住外部估值锚。三,买端的优惠兑现刚刚开始:固态电池免税收的 2026-2028 窗口与白酒的量价齐动,都是可以按月验证的制度日程表,不需要预测,只需要核对。
数据来源
- 交易所公开行情、行业资金流向接口(2026-11-03 收盘数据,主力资金单位为万元,本文换算为亿元)
- 星图金融研究院《午后突然变脸!A股再度跳水》(2026-11-03)
- 新华社《国务院关于金融工作情况的报告提请人大常委会审议》(2026-11-03)
- 东方财富研究中心《回购利好,"宁王"4连阳》(2026-11-03)、财联社、格隆汇当日报道
本文为个人学习记录,不构成投资建议。
聊聊这篇文章