风险声明:本文仅为个人学习记录与公开数据整理,不构成任何投资建议;文中所有数据均来自公开渠道,可能存在误差,请以官方披露为准。不荐股、不给出买卖点位、不作任何收益承诺。
这个周末的财经热文榜,被同一家公司包了场。高盛在 48 小时内发出两份方向相反的报告:一份把美国数据中心建设支出的预测整个上调了一档,另一份则详细拆解了 AI 抛售背后的警报。一边唱多产业,一边拆解交易——这不是精神分裂,而是同一个事实在两个时间尺度上的两种投影。把它读明白,比猜测「见底了没有」有用得多。
一、先看那根阴线
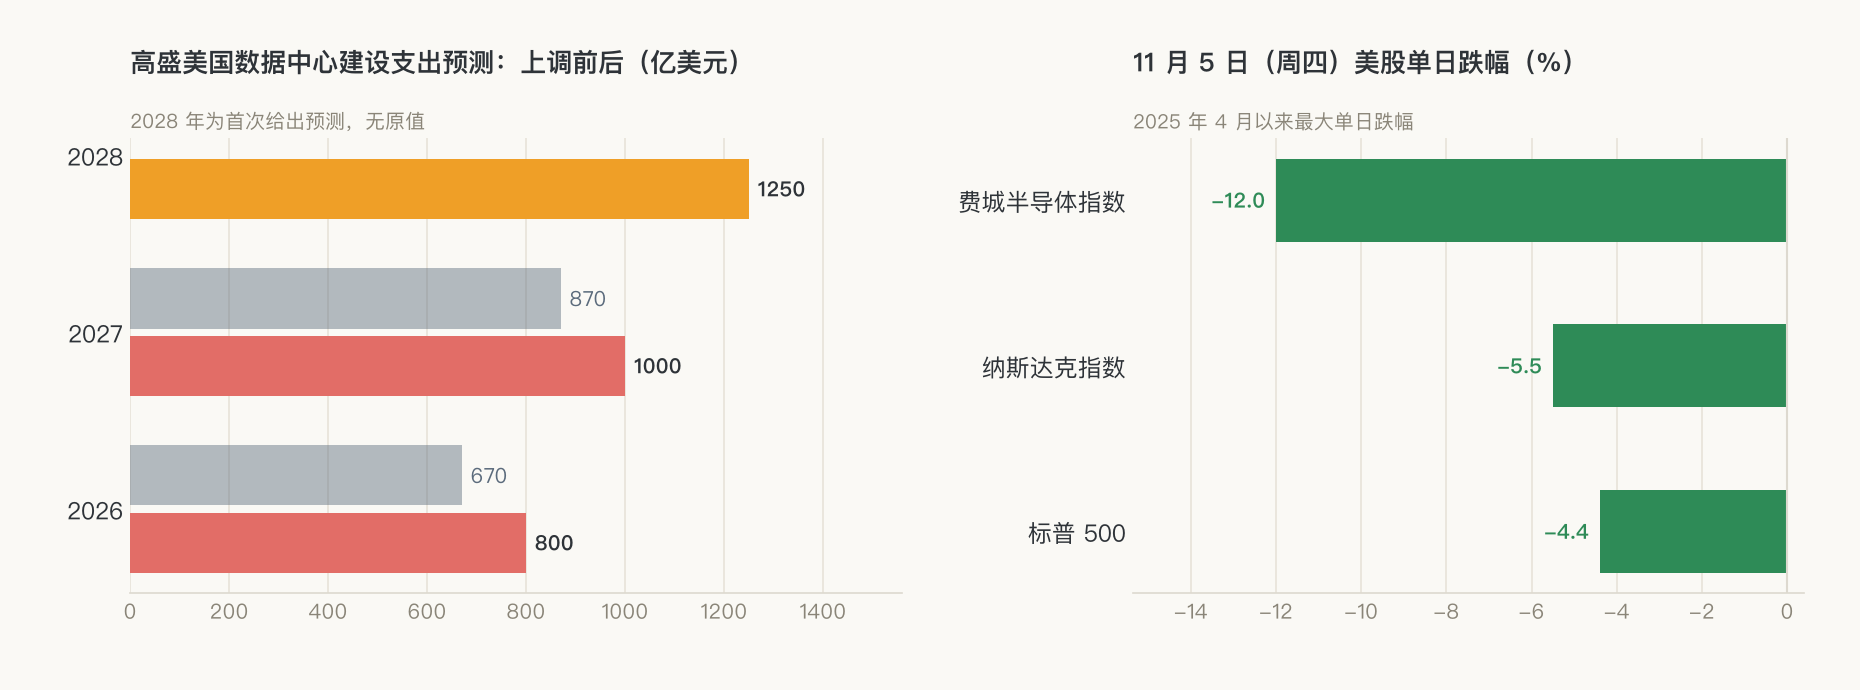
11 月 5 日(周四),纳斯达克单日重挫 5.5%,费城半导体指数暴跌 12%,标普 500 跌 4.4%,创下 2025 年 4 月以来最大单日跌幅。导火索是中期选举后市场对数据中心监管的重新定价——得州候任州长呼吁对数据中心实施暂停令。
但把跌幅归因于「政策利空」并不准确。高盛 Delta One 交易台的拆解显示,当日杠杆 ETF 机械性卖出 470 亿美元,波动率控制基金供应 610 亿美元,标普每下跌 1%,做市商还要承受约 70 亿美元的负 Gamma 抛压——这是一场「自我强化的清仓效应」,程序卖盘尚未结束:期货收盘已跌破 CTA 中期阈值,按高盛压力情景测算,未来一周标普还面临逾 74.8 亿美元的系统性卖压。
二、产业端:上调的是量
在市场恐慌的同一周,高盛工程与建筑团队把 2026 年美国数据中心建设支出预期从 670 亿美元上调至 800 亿美元,2027 年从 870 亿上调至 1000 亿,并首次给出 2028 年 1250 亿的预测。
支撑上调的不是情绪,是已落地的项目清单:
| 口径 | 数据 | 含义 |
|---|---|---|
| 已破土在建项目 | 约 86GW,对应约 3000 亿美元支出 | 约为 2025 全年支出的 6 倍,其中逾 2000 亿尚未投完 |
| 高可信待建项目 | 叠加后约 9000 亿美元 | 远超市场担忧所暗示的脆弱程度 |
| 理论机会规模 | 约 1.9 万亿美元 | 含中低概率项目 |
| 建设支出增速 | 55%(2024-06)→ 90%(2025-09) | 选举前已在加速 |
| 总活跃容量 | 57GW → 2027~2030 年倍增至 143GW | 仅在建容量已足以支撑 2027/2028 年预测 |
对市场最担心的政治风险,高盛的定性是「推迟而非终止」:暂停令并非禁令,已获许可的项目被允许完工,这能保护 2027 年乃至 2028 年的大部分建设管线。但也不宜完全放松——强烈反对在自家附近建数据中心的美国民众,比例已从 2025 年 9 月的 24% 飙升至 2026 年 8 月的 61%,五个审慎州合计占在建及高概率容量的 42%。
三、交易端:拆的是融资的警报
同一家公司的另一份报告,把 AI 抛售的担忧拆成四层:融资能力不足以支撑建设体量、营收不足以支撑资本投入、电力与审批无法支撑扩张、资本开支轨迹不可持续。市场当前盯着第三点(电力审批),但 Privorotsky 认为这「或许是四点中最不重要的」——供给受限不等于需求消失。真正闪烁红色警报的是第一点,融资:
| 警报指标 | 数据 | 说明 |
|---|---|---|
| 数据中心 CDS | 突破 500bp,创历史新高 | 违约保险价格 |
| CoreWeave 债券利差 | 超 1200bp | 10 月曾破 1000bp,继续恶化 |
| 云厂商发债 | 今年 2960 亿美元 | 超高盛 2500 亿的全年预测,占全球投资级债供应 9% |
| 高盛现金客户 | 累计净卖出科技股 270 亿美元 | 已超 2025 年 7 月那轮调整的 210 亿 |
| 买盘 | 云厂商「完全没有对应买盘」 | 问询强度 10 分,实际成交 5 分 |
值得注意的恶性循环:电力审批每拖延一个季度,半建成的数据中心就多付一个季度的利息——审批(第三点)正在直接推高融资成本(第一点)。两个担忧不是并列关系,是传导关系。
四、1998 还是 2000:类比的适用条件
市场最关心的问题被高盛摆上了台面:这是 1998 年 LTCM 式的流动性冲击,还是 2000 年互联网泡沫的前兆?
| 维度 | 1998 年(LTCM) | 2000 年(互联网泡沫) | 2026 年(当下) |
|---|---|---|---|
| 增长引擎 | 完好,外部冲击 | 本身就是错的 | 高盛倾向完好 |
| 估值 | —— | 思科 PE 超 100 倍 | 英伟达远期 PE 约 10 倍(2013 年来最低) |
| 解法 | 格林斯潘七周三降息 | 无解,跌两年 | 定价 12 月加息概率约 65% |
估值端强烈支持 1998 类比:半导体指数估值倍数较六七月高点已压缩约 50%。但 Privorotsky 自己也承认了 1998 剧本的致命缺陷——它的最后一幕是「流动性恢复,美联储降息」。1998 年格林斯潘在七周内三度降息;2026 年的定价却是 12 月加息约 65% 的概率,克利夫兰联储主席还在公开表露维持限制性立场的倾向。这一次,剧本里没有降息兜底这个主角。所以高盛的结论留有余地:1998 年或许是正确的终点,但 2000 年可能是必经之路——至少在实质性买盘真正入场之前如此。
五、一级市场在同一周下修
二级市场的恐慌不是孤立的。同一周,一级市场的报价单也改了:
| 融资事件 | 一个月前 | 现在 | 变化 |
|---|---|---|---|
| OpenAI 新融资 | 拟以 1.4 万亿美元估值募至少 300 亿美元 | 1.25 万亿美元估值,首期 110 亿美元已到账,总额最高 200 亿 | 估值 -11%,目标 -33% |
| Anthropic IPO 预期 | 冲击 2 万亿美元市值 | 讨论区间 1.2 万亿~1.3 万亿 | 下修约 35% |
OpenAI 曾在 3 月以 8520 亿美元估值融到 1220 亿美元;九个月后,估值涨了五成,融资目标却砍掉了三分之一。这不是流动性紧张——首期款项周五已经到账——而是定价权的转移:当公开市场开始给 AI 的融资链条打折,一级市场没有理由继续按旧地图报价。
六、怎么分辨:盯三个可验证的指标
判断最终落在 1998 还是 2000,不需要猜,有三个正在走动的读数:
- 买盘回归:高盛现金客户的科技股净卖出(累计 270 亿美元)能否转正——1998 与 2000 的分界从来不是跌幅,是有没有长线资金接货;
- 信用利差:数据中心 CDS 能否从 500bp 的历史新高回落——它衡量的是「融资能力」这条最要命的担忧;
- 政策与货币的赛跑:得州立法会期 5 月 31 日结束(暂停令的存续期),美联储 12 月决议(兜底的缺席程度)。
对 A 股的传导已经在发生:财联社 11 月 7 日统计,长鑫科技、中际旭创、天孚通信、胜宏科技周四遭主力资金合计抛售超 100 亿元。同一条 AI 叙事,全球市场在用同一把尺子重新量。
数据来源:华尔街见闻、格隆汇、财联社、证券时报(2026-11-07 热文榜及正文);高盛研究报告转述。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章