风险声明:本文为个人学习记录,仅做公开数据的整理与方法论推演,不构成任何投资建议;文中不涉及任何具体投资标的的买卖建议与收益承诺。数据来自公开渠道,可能存在滞后或口径差异。
一周内的两个数字
这个周末,关于黄金出现了两个方向相反的数字。
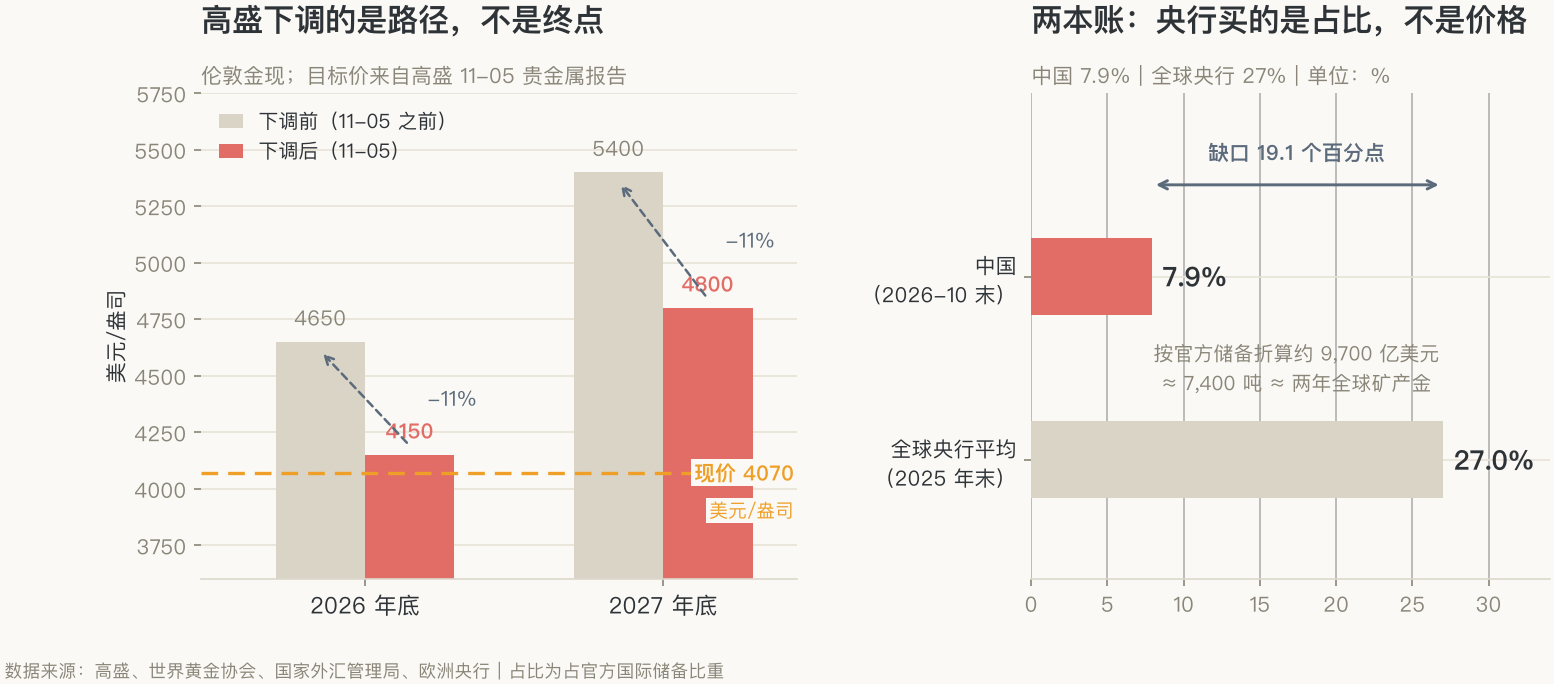
11 月 5 日,高盛大宗商品研究团队发布最新贵金属报告:2026 年底黄金目标价从 4650 美元/盎司下调至 4150 美元/盎司,2027 年底目标价从 5400 美元/盎司下调至 4800 美元/盎司,两档下调幅度都在 11% 左右。就在报告发布当天,伦敦金现盘中触及 4147 美元,创 10 月 20 日以来新高——随后回落,目前在 4070 美元附近。而在刚刚过去的 10 月,金价下跌了 7.2%,连续第二个月大幅下挫。
同一周,另一组数字也公布了:11 月 7 日,国家外汇管理局披露,截至 10 月末我国官方黄金储备 7830 万盎司,较 9 月末增加 83 万盎司——连续第 24 个月增持,且购金量连续第 8 个月环比上调。10 月恰是金价月线两连阴的月份。
同一种金属,一周之内,被砍了 11% 的目标价,也被刷到了 24 个月的购金纪录。这两件事不矛盾,它们用的是两本账。
高盛砍掉的是什么
细读高盛的报告,下调目标价的核心理由是美联储的政策立场变得更加鹰派。但比"砍多少"更有信息量的,是它列出的三条下跌传导路径:更高的油价可能通过程序化抛售压制金价;股市大幅回调时,追加保证金通知和更广泛的去杠杆,会迫使投资者卖出黄金来筹集现金。
注意这三条理由的共同点:没有一条是估值机制,全部是流动性机制。
这揭示了黄金在一轮去杠杆中的真实角色:它不是避险资产,而是"最好卖的东西"——深度好、没有信用风险、随时能变成现金,所以在所有人都需要筹钱的时候,它第一个被卖。黄金的下跌,可以不是因为黄金变差了,而是因为别的东西变急了。
10 月的市场恰好给了一个对照实验。当月外汇局的数据显示,全球资本市场"由加息交易转向避险交易,资金涌向美国长债"——避险交易真的发生了,但落点是美债,不是黄金。为什么?美债有票息,黄金只有机会成本。在实际利率高企的环境里,避险也是要挑便宜的:同样一笔避险资金,放美债每年收 5% 的利息,放黄金每年倒贴持有成本。利率越高,避险的落点越挑剔。
另一本账:央行怎么记
再看央行这本账,画风完全不同。
世界黄金协会 11 月 3 日发布的三季度报告显示:三季度全球央行及官方机构净增黄金储备 321 吨,同比增长 42%,创 2024 年四季度以来单季新高;年初至今累计购金 675 吨,同比增长 6%。中国央行三季度增持 63 吨,是 2022 年三季度以来最高单季购金量,连续第八个季度净增持。
把两组数字并排放,会发现一个关键差异:交易账户的记账单位是价格,储备账户的记账单位是占比。
| 指标 | 数值 | 含义 |
|---|---|---|
| 全球央行 Q3 净购金 | 321 吨(同比 +42%) | 2024Q4 以来单季新高 |
| 全球央行年初至今购金 | 675 吨(同比 +6%) | 显著高于约 1000 吨的年度中枢尚有距离,但趋势未断 |
| 中国央行 Q3 增持 | 63 吨 | 2022Q3 以来最高单季 |
| 中国官方黄金储备(10 月末) | 7830 万盎司 | 连续 24 个月增持 |
| 黄金占我国官方国际储备比重 | 7.9% | 较上月下降 0.5 个百分点(金价下跌所致) |
央行买黄金,买的不是"一年后涨到多少",而是"黄金在我的国际储备结构里占多大比重"。价格在这个函数里几乎没有位置:10 月金价跌 7.2%,央行购金量反而连续第 8 个月上调。反而是金价下跌让黄金占储备的比重从 8.4% 降到了 7.9%——占比跌了,按占比记账的买家就有了更多买入的理由。价格下跌在交易账户里是卖出信号,在储备账户里是补仓理由。
缺口有多大:一次占比推演
央行为什么敢对价格不敏感?可以做一次量级推演(注意:这是方法论演示,不是预测)。
截至 2025 年底,黄金在全球各国央行全部储备资产中的平均占比为 27%,而我国官方国际储备中黄金占比仅 7.9%,两者相差约 19 个百分点。假设以全球平均占比为参照(它并非任何官方政策目标),把黄金占比从 7.9% 提到 27%,按当前约 3.4 万亿美元外汇储备和 4070 美元/盎司的金价静态折算,需要增持约 9700 亿美元的黄金,约合 7400 吨。
这个量级意味着什么?中国央行今年年初至今增持约 103 吨,按这个速度需要 72 年;全球央行按年购金 675 吨计,需要 11 年;即便把全球一年的全部矿产金(约 3600 吨)都卖给中国央行一家,也要两年。所以补占比这件事,本质不是一个价格问题,而是一个时间问题。这也反过来解释了央行对价格的钝感:对一个月度都在校准结构的买家来说,任何一个月的波动都不构成决策变量。
边界与反证
不过,这本账也有它的边界,有四点必须说清楚。
第一,央行不是无敌买家。10 月黄金占储备比重环比下降了 0.5 个百分点——金价下跌时,央行的账面同样在缩水,只是它对回撤的反应函数和交易盘不同。央行买盘决定的是"底",不是"顶"。
第二,交易账户的卖压来源可能在出清。东吴证券的统计显示,投机仓位与 ETF 拥挤度已降至年内低位,10 月末的急跌更多源自调仓与流动性需求,而非基本面恶化;中信证券则判断四季度金价运行区间在 4000-4500 美元。当被迫卖出的人卖完了,价格就只剩下两本账里「愿意持有」的那本在说话。
第三,高盛自己也强调:下调反映的是美联储更鹰派的前景,而非认为黄金长期投资吸引力消失,结构性央行需求仍然为金价提供支撑——2027 年底 4800 美元的新目标价,仍高于现价约 18%。
第四,最大的变量仍是利率本身。当前市场对 12 月加息的定价仍在高位,如果加息落地、实际利率再上台阶,交易账户的压力测试还会再来一轮,届时央行买盘只能托底、难以反转。
| 维度 | 交易账户 | 储备账户 |
|---|---|---|
| 记账单位 | 美元价格 | 储备结构占比 |
| 核心变量 | 实际利率、流动性 | 国际储备多元化、主权信用 |
| 对急跌的反应 | 被迫卖出筹现金 | 买得更多 |
| 当前状态 | 拥挤度年内低位 | 连续 24 个月增持 |
结语:先问"谁在买",再问"涨不涨"
黄金这一轮的分歧,本质上不是多空分歧,而是期限与记账方式的分歧:卖方分析师按年给价格,央行按十年给结构。两个问题都有意义,但把它们混在一起讨论,就会得到"目标价都砍了怎么会有人买"这种错位的结论。
落到观察层面,三条线索可以跟踪:一是全球黄金 ETF 持仓能否止降回升(交易账户的卖压是否出清);二是 11 月央行购金能否录得连续第 25 个月增持、购金量是否继续环比抬升(储备账户的斜率);三是 12 月议息会议之后的实际利率路径(决定交易账户还要不要再来一轮压力测试)。
数据来源:高盛贵金属研究报告(2026-11-05)、世界黄金协会《全球黄金需求趋势》三季度报告(2026-11-03)、国家外汇管理局(2026-11-07)、证券时报网、每日经济新闻、财联社、东吴证券、中信证券公开观点。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章