本文为个人学习记录,所有数据来自公开渠道,仅供方法论推演,不构成任何投资建议。
盘面速览:放量修复的第三天
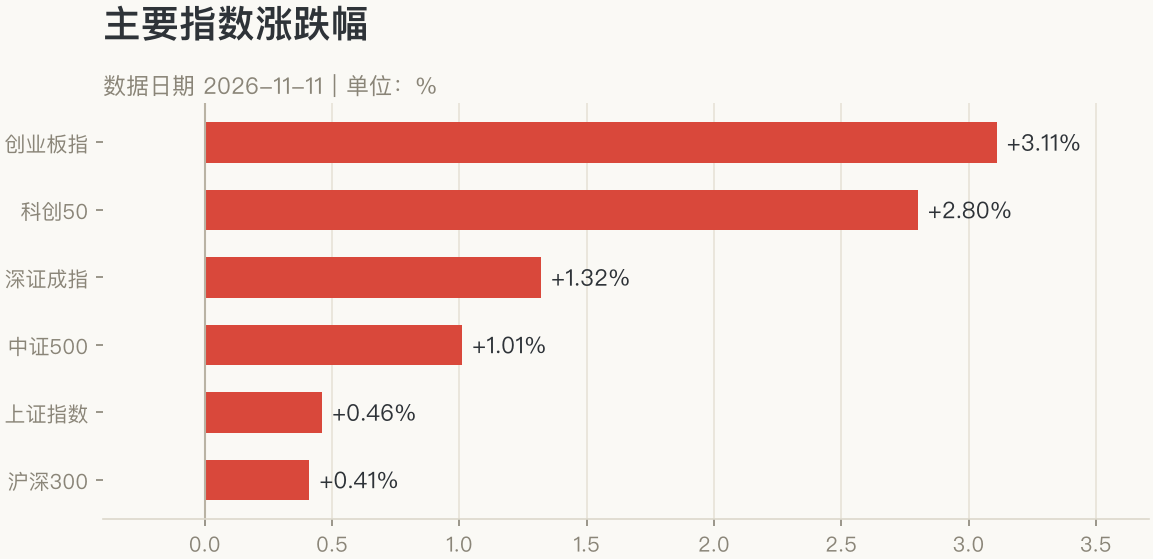
11 月 11 日,A 股走出连续第三个资金净流入日:沪指 3680.64 点涨 0.46%,创业板指 2572.07 点涨 3.11%,科创 50 涨 2.80%。两市成交 16762.76 亿元,较上一交易日放量 1714.61 亿元;3538 家上涨、1827 家下跌,涨停 85 家、跌停仅 3 家。创业板指与沪深 300 的涨幅差拉到 2.70 个百分点——指数之间的分化,比指数本身的涨跌更能说明今天钱去了哪。
| 指数 | 收盘 | 涨跌幅 |
|---|---|---|
| 上证指数 | 3680.64 | +0.46% |
| 深证成指 | 11389.74 | +1.32% |
| 创业板指 | 2572.07 | +3.11% |
| 科创 50 | 1300.38 | +2.80% |
| 沪深 300 | 4075.71 | +0.41% |
| 中证 500 | 6713.18 | +1.01% |
147%:一条链吃下了全市场的净流入
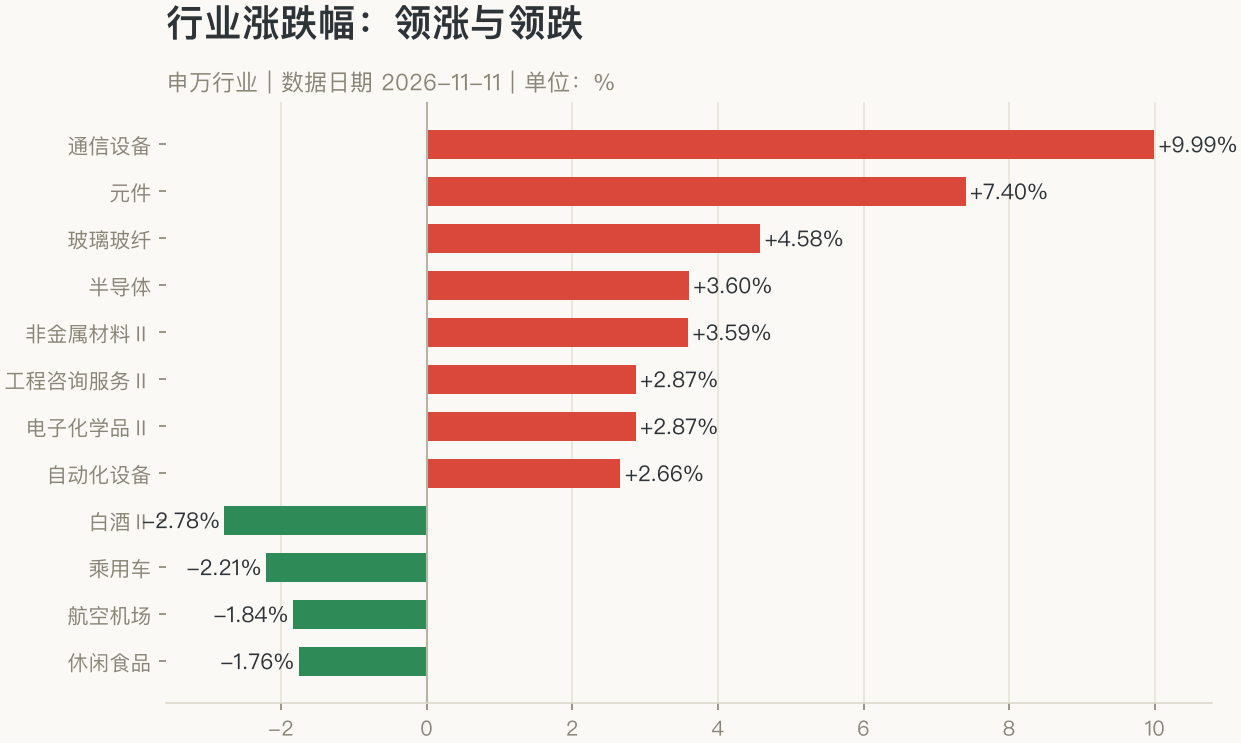
当天全行业主力资金净流入 196.24 亿元,是 11 月 9 日(+134.46 亿)、11 月 10 日(+166.34 亿)之后的第三个递增的净流入日。但这笔钱的分布极端得罕见:通信设备 +130.17 亿、元件 +81.33 亿、半导体 +76.83 亿——三条算力硬件链合计 288.33 亿元,相当于全行业净流入的 147%。换句话说,其余 121 个行业合计净流出约 92 亿元。
价格与资金的形态完全同构:通信设备行业指数大涨 9.99%,86 只成分股 79 家上涨,几乎是一个「行业级涨停」;元件 61/61 全数上涨;半导体 170/183。领涨的中际旭创单日涨 15.07%,登上热搜。这不是轮动,是报价权向一条链集中。
| 行业 | 涨跌幅 | 当日主力 | 5日 | 20日 | 涨/总数 |
|---|---|---|---|---|---|
| 通信设备 | +9.99% | +130.17 亿 | +96.95 亿 | -205.76 亿 | 79/86 |
| 元件 | +7.40% | +81.33 亿 | +11.33 亿 | -262.97 亿 | 61/61 |
| 半导体 | +3.60% | +76.83 亿 | +147.55 亿 | -4.04 亿 | 170/183 |
| 消费电子 | +1.53% | +10.50 亿 | +57.14 亿 | +24.54 亿 | 65/91 |
| 白酒Ⅱ | -2.78% | -10.64 亿 | -25.26 亿 | +5.32 亿 | 0/19 |
| 电池 | -0.44% | -15.37 亿 | -42.02 亿 | -191.94 亿 | 59/97 |
还账进度表:半导体还清了,另外两家还在欠
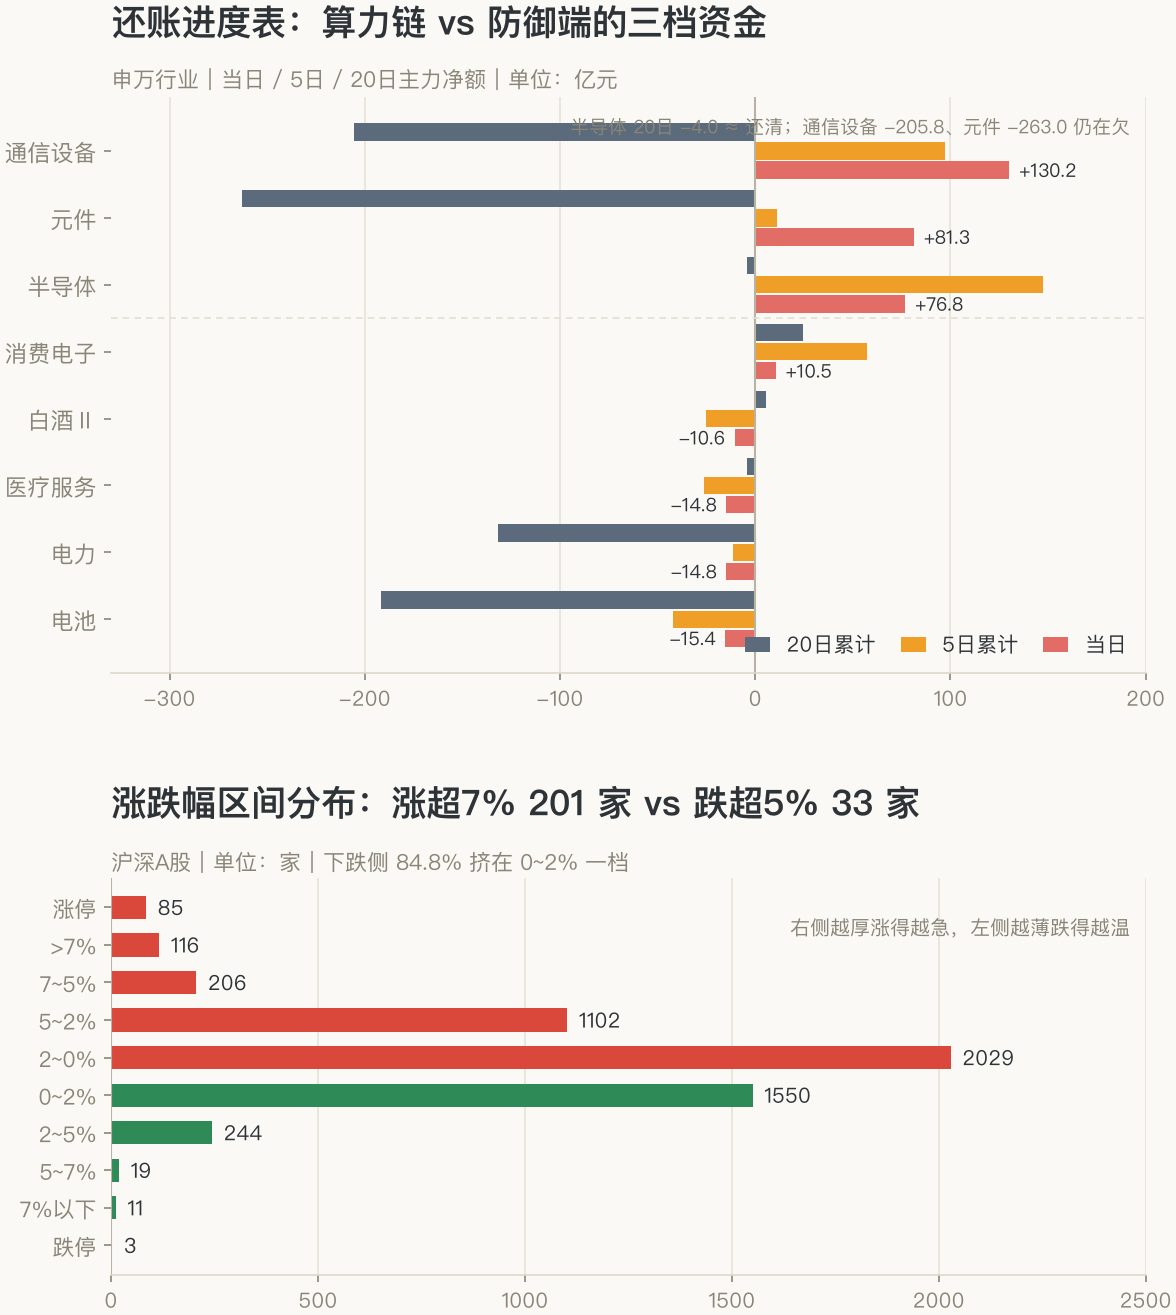
把三档口径摊开看,这笔钱更像「还账」而不是「建仓」。20 日累计口径下,全行业主力净流出已从昨日 -3674 亿收窄到 -3132 亿,单日修复约 542 亿;其中半导体只剩 -4.04 亿——10 月的卖单在这一条上已经基本还清。通信设备还欠 205.76 亿,元件还欠 262.97 亿。近 5 日口径转正(+56.23 亿),但比昨日的 +353.62 亿明显回落,原因是 11 月 6 日那笔 -521 亿的大额流出滚进了统计窗口。
一个更诚实的证据是:当日、5 日、20 日三档资金同时为正的行业只有 5 个——汽车零部件、消费电子、家电零部件、个护用品、厨卫电器,没有一个算力硬件。连今天买得最凶的钱,也还没打算把算力链当成可以持有的长期仓;它们在做的,是把 10 月的减仓以更快的速度买回来。
缝隙里的行情:分母恶化与分子回暖同日赛跑
今天的行情发生在一个并不友好的宏观背景里。隔夜公布的美国 10 月 CPI 高于预期,交易员上调对美联储进一步加息的预期,美债收益率周二大幅上行——分母在恶化。但同一夜,AI 产业链给出了一组密集的分子证据:CoreWeave 三季度营收超预期并上调全年指引,盘前大涨约 17%;存储芯片股 SK 海力士、闪迪盘前各涨约 7%;光通信的 Coherent、Credo、Lumentum 涨 8%~9%;纳指 100 期货涨 1.6%。
| 外围信号 | 数据 | 含义 |
|---|---|---|
| 美国 10 月 CPI | 高于预期 | 加息预期重燃,分母恶化 |
| CoreWeave 盘前 | +17% | Q3 超预期+上调指引,需求落地 |
| OpenAI 季度营收 | 首破 100 亿美元 | 商业化变现加速 |
| Anthropic IPO | 承销行评估上调估值 | 认购需求旺盛 |
| 存储股盘前 | SK 海力士/闪迪约 +7% | 涨价逻辑延续 |
| 光通信盘前 | Coherent +9% 等 | 需求外溢 |
两条叙事在同一个晚上反向运行,A 股资金用 288 亿投了分子一票。这其实是把 11 月 7 日那篇「1998 年的剧本缺了一个主角」接上了:当时高盛产业端上调支出预测、交易端却在拆融资警报,类比的致命缺口是「需求验证」;现在 CoreWeave 的业绩和 OpenAI 的收入就是这个缺口处补进来的第一块砖。上周还在 CDS 利差 1200bp 上挣扎的名字,一夜之间变成了「AI 硬需求逻辑获验证」的样板。
另一面:跌得温吞,卖得名正言顺
资金流出的那端没有恐慌。白酒 0/19 全跌 2.78%,电池、医疗服务、电力当日主力净流出居前——但全市场跌超 5% 的只有 33 家,下跌股的 84.8% 挤在 0~2% 一档。这是典型的「换防不撤退」:从防御仓挪向远期叙事,幅度克制、方向明确。
值得记下的是结构反差:上周被反复讨论的「托举资金」今天没有露面痕迹,放量 1714 亿是交易盘自己买出来的。ETF 连续净流入与主力净流入第一次同向共振,这不是护盘,是分歧收敛的早期形态——当然,也可能是分歧收敛前最热的一天,20 日口径 -3132 亿的存量欠款摆在那里。
后续观察清单
- 通信设备与元件 20 日欠款(-205.76 亿 / -262.97 亿)能否继续收窄——还账速度决定这轮修复是「抢跑」还是「反转」;
- 主力净流入能否四连正,以及三档全正名单里是否出现第一个算力硬件行业;
- 美股开盘后 CoreWeave 的涨幅能否守住——盘前 17% 与收盘 17% 是两个市场;
- 12 月议息前加息预期的定价(掉期隐含约 21 个基点)对长端美债的传导。
数据来源
东方财富 / 腾讯财经公开行情与资金数据、华尔街见闻、每日经济新闻;交易日历与行业分类为申万口径。本文为个人学习记录,不构成投资建议。
聊聊这篇文章