风险声明:本文所有数据均来自公开资讯与行情接口(来源见文末),仅作个人学习记录与市场脉络梳理之用,不构成任何投资建议。文中涉及的涨跌幅、收益率、历史胜率等均为客观数据描述与方法论推演,不代表对未来行情的判断或收益承诺。市场有风险,决策需独立。
一、A股休市这四天,港股替我们把账算了
A股国庆长假休市,但全球市场并没有放假。由于南向资金缺席、交投清淡,港股在假期里走完了四个交易日(10月2日、5日、6日、7日),等于替尚未开盘的A股,提前把「节前乐观预期」演练了一遍——结果是先涨后吐。
把假期里几个主要市场的表现摆在一起看,分化相当刺眼:
| 市场 / 指数 | 假期区间表现 | 备注 |
|---|---|---|
| 恒生指数 | 累计 -1.96% | 南向缺席,4个交易日 |
| 恒生科技指数 | 累计 -1.4% | 首日跳空下跌后有所修复 |
| 纳斯达克指数 | +2.75% | 10/1-10/6,创历史新高 |
| 标普500 | 创新高 | 加息预期降温推动 |
| 日经225 | +5.89%(4天3涨) | 假期前半段最强 |
| 韩国综合指数 | +1.51%(3个交易日) | 10/5休市 |
| 欧洲(10/6) | 富时+0.42% / CAC+0.40% / DAX+0.77% | 同步走强 |
看上去是「欧美强、亚太分化、港股偏弱」。但到了10月7日亚太交易日,回调一起出现:日经收跌0.92%、韩国综指跌1.98%、恒生科技跌0.68%。也就是说,假期前半段的风险偏好回暖,在后半段被明显回吐。对明天才开盘的A股而言,它要同时面对两个相反方向的力:内部节后资金回流的向上惯性,与外围情绪在假期尾段转弱的向下压力。
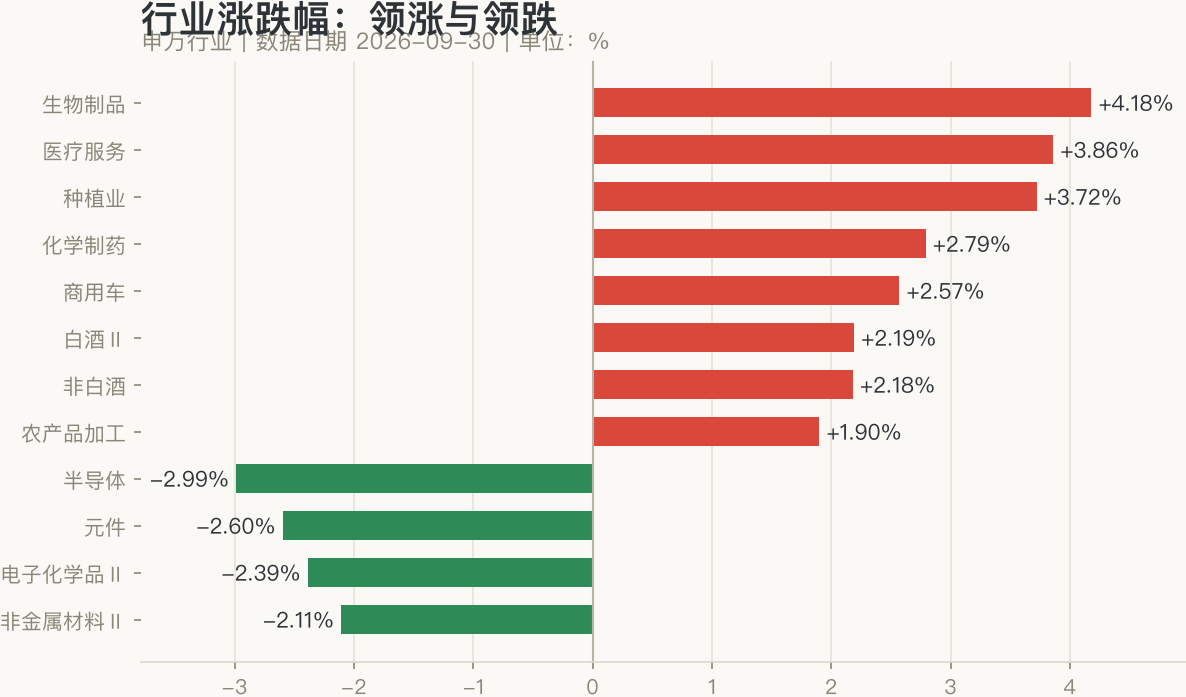
上图是节前最后一个交易日(9月30日)的行业主力资金与涨跌分布,可以看见医药生物链条(生物制品+4.18%、医疗服务+3.86%、化学制药+2.79%)已经在节前领涨——这正好和假期里港股抢跑「创新药/CRO」形成呼应,也为今天港股的回调埋下了「预期透支」的伏笔。
二、今天港股跌的,正是节前抢跑的那三条线
10月7日港股收盘,三大指数集体收跌:恒指-0.62%、恒生科技-0.68%、国企指数-0.57%。盘面里领跌的方向,恰恰就是节前被资金抢跑定价的几条主线:
| 方向 | 代表个股表现 | 信号含义 |
|---|---|---|
| CRO / 创新药 | 金斯瑞生物 -12%、昭衍新药 -8%、泰格医药 / 凯莱英 -3%以上 | 节前抢跑的「医药修复」被集中兑现 |
| 大模型 | MiniMax -3%、智谱 -2% | 纯概念、缺业绩兑现的标的先承压 |
| 芯片 | 中芯国际 -1%、华虹半导体 -2% | 硬科技也未能独善其身 |
| 互联网平台 | 阿里巴巴 -2%、腾讯 / 百度 -1%以上 | 权重拖累指数 |
这和我们10月6日那篇的判断构成一个完整的「预期—定价—回吐」链条:当时港股大模型、创新药两条线抢跑定价节后开门红;仅仅一个交易日之后,抢跑的定价就被回吐了。多位基金经理的判断也指向同一逻辑——AI板块的驱动正从「宏大愿景」转向「真实基本面兑现」,二季度财报已完成初步验证,三季度财报才是下一个关键窗口。纯概念、缺乏业绩支撑的标的,可能面临更大的流动性折价。
三、共同分母:长端美债,2002年以来最高
把全球资产的波动往深处看,有一个绕不开的共同分母——长端美债收益率。
10月7日,美国30年期国债收益率升至5.7041%,日内上行逾6个基点,为2002年以来最高水平;10年期也站在5.3%上方。与此同时,美股三大股指期货全线下挫(道指期货跌超200点、纳指期货跌超0.4%),欧洲股市开盘走弱(德国DAX跌超1%、法国CAC跌0.89%、英国富时跌0.52%)。
驱动这条收益率曲线的,是「非农爆冷」与「加息预期」的拉扯:美国9月新增非农仅2.9万(8月下修至13.3万,7月更下修至-1万),就业全面走弱令加息担忧缓解;但美元指数与美债收益率仍高位运行。CME美联储观察显示,10月维持利率不变的概率升至76.2%,而12月加息25bp的概率仍有67.1%。方法论上,长端利率是高估值成长板块的估值锚——它上行时,久期越长的资产越难受;这解释了为什么港股里纯AI应用、缺现金流的概念股会率先回吐,也提示我们节后A股科技板块的承接力度,高度取决于这条曲线能否出现大级别拐点。
四、恒生科技 30→50:一次「补票」式扩容
假期里另一个值得记一笔的结构性事件,是恒生科技指数的编算修订:成份股由30只扩充至50只,将于2026年12月的指数调整中生效。
| 修订要点 | 具体内容 |
|---|---|
| 成份股数量 | 30 → 50(市值组首40只 + 收入增长组10只) |
| 选股范围 | 恒生综合大中型股指数成份股 |
| 行业限制 | 取消行业要求,新增「前沿科技」主题 |
| 六大科技主题 | 数码平台、人工智能、先进硬件、机器人及自动化、云端、前沿科技 |
| 权重影响 | 20只新增合共约10%,原有30只仍占90% |
背景很直白:近两年的AI行情集中在算力与芯片等硬科技,而恒生科技权重大多压在互联网平台,一度被调侃为「外卖指数」,没吃到这轮硬科技红利。这次扩容本质是指数编制对科技趋势的一次「补票」——降低大权重集中度、提升代表性。方法论上,这类事件更像是被动资金再平衡的事件驱动,会改变指数的「形状」,但短期并不改变成份公司的基本面,对行情的影响是结构性的、而非方向性的。
五、明天A股开盘:两套日历的碰撞
把视线拉回A股。明天是10月首个交易日,市场要消化的是「两套日历」:一套是A股自身的历史季节规律,一套是假期里外围情绪的后半段转弱。
从历史数据看(数据宝统计,2000年以来),国庆后开门红的概率并不低:
| 区间 | 上证首日上涨概率 | 沪深300 | 创业板指 |
|---|---|---|---|
| 节后首日 | 65.38%(17次) | 66.67%(16次) | 62.5%(10次) |
| 节后5个交易日 | 61.54%(16次) | 62.5%(15次) | 62.5%(10次) |
| 整个10月份 | 50%(13次) | 50%(12次) | 56.25%(9次) |
分行业看,节后首日农林牧渔上涨概率最高(76.92%),计算机、煤炭、有色金属各有3次登顶涨幅榜;而放到整个10月,银行以69.23%的上涨概率居首。机构观点上,东吴证券复盘近20年数据指出「国庆效应」——T+2日起流动性显著修复;光大证券认为10月大概率回暖但行情温和;中泰证券把长端美债收益率拐点列为进一步加仓的核心条件;中信建投则给出「攻守兼备、业绩优先」的均衡框架(进攻端AI算力与创新药、防御端银行/煤炭/公用事业)。
需要反复提醒自己的是:历史胜率是概率而非承诺,样本期内的规律不等于今年必然重演。把这套季节规律,和假期里「欧美强、港股弱、长端利率创新高」的外围图景叠在一起看,更稳妥的解读是——节后资金回流带来的修复可期,但反弹能否升级为更大级别行情,取决于美债收益率、科技股承接与机构资金回流能否同步改善,三者缺一不可。
数据来源与说明
- 市场数据与行业涨跌:行情接口
westock(fetch_market.py抓取,数据日期为最近交易日 2026-09-30) - 热文与资讯正文:
westock hot news/westock news detail(证券时报、21世纪经济报道、数据宝、中国基金报等公开来源,发布于 2026-10-07) - 图表:基于行情数据由
make_daily_charts.py生成(指数/行业/涨跌家数,暖白底涨红跌绿) - 配图:AI 生成(抽象编辑插画,无水印文字)
本文为个人学习记录,不构成投资建议。 所有数据来自公开渠道,可能存在延迟或口径差异,请读者独立判断、自负盈亏。
聊聊这篇文章