本文只是个人学习记录,不构成投资建议,也不构成任何买卖依据。数据来自公开渠道(行情接口与公开媒体报道),我做了交叉核对,但不保证与官方口径完全一致。以下全部内容仅是对公开数据的解读与方法论推演,不推荐个股、不给出买卖点位、不做任何收益承诺。
一、3778 只股票上涨,指数只涨了 0.12%
先把当天 A 股的账摆出来。
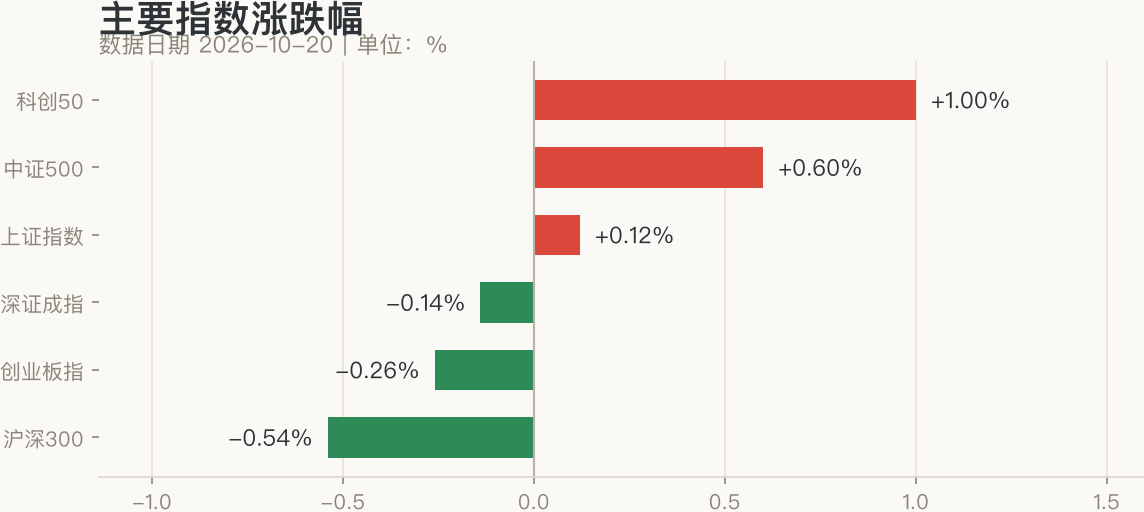
| 指数 | 收盘 | 当日涨跌幅 |
|---|---|---|
| 上证指数 | 3735.37 | +0.12% |
| 深证成指 | 11801.29 | -0.14% |
| 创业板指 | 2739.20 | -0.26% |
| 沪深 300 | 4152.11 | -0.54% |
| 中证 500 | 6841.44 | +0.60% |
| 科创 50 | 1342.42 | +1.00% |
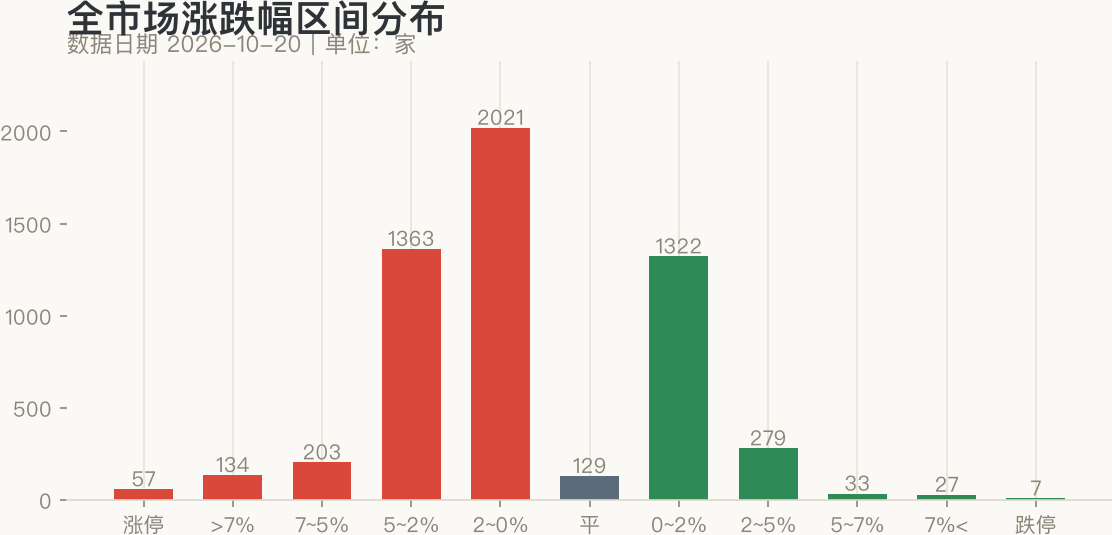
两市成交 14561.07 亿元,较上一交易日 +185.95 亿元。涨跌家数是 3778 涨 / 1668 跌,涨股比 67%;涨停 57 只、跌停 7 只。
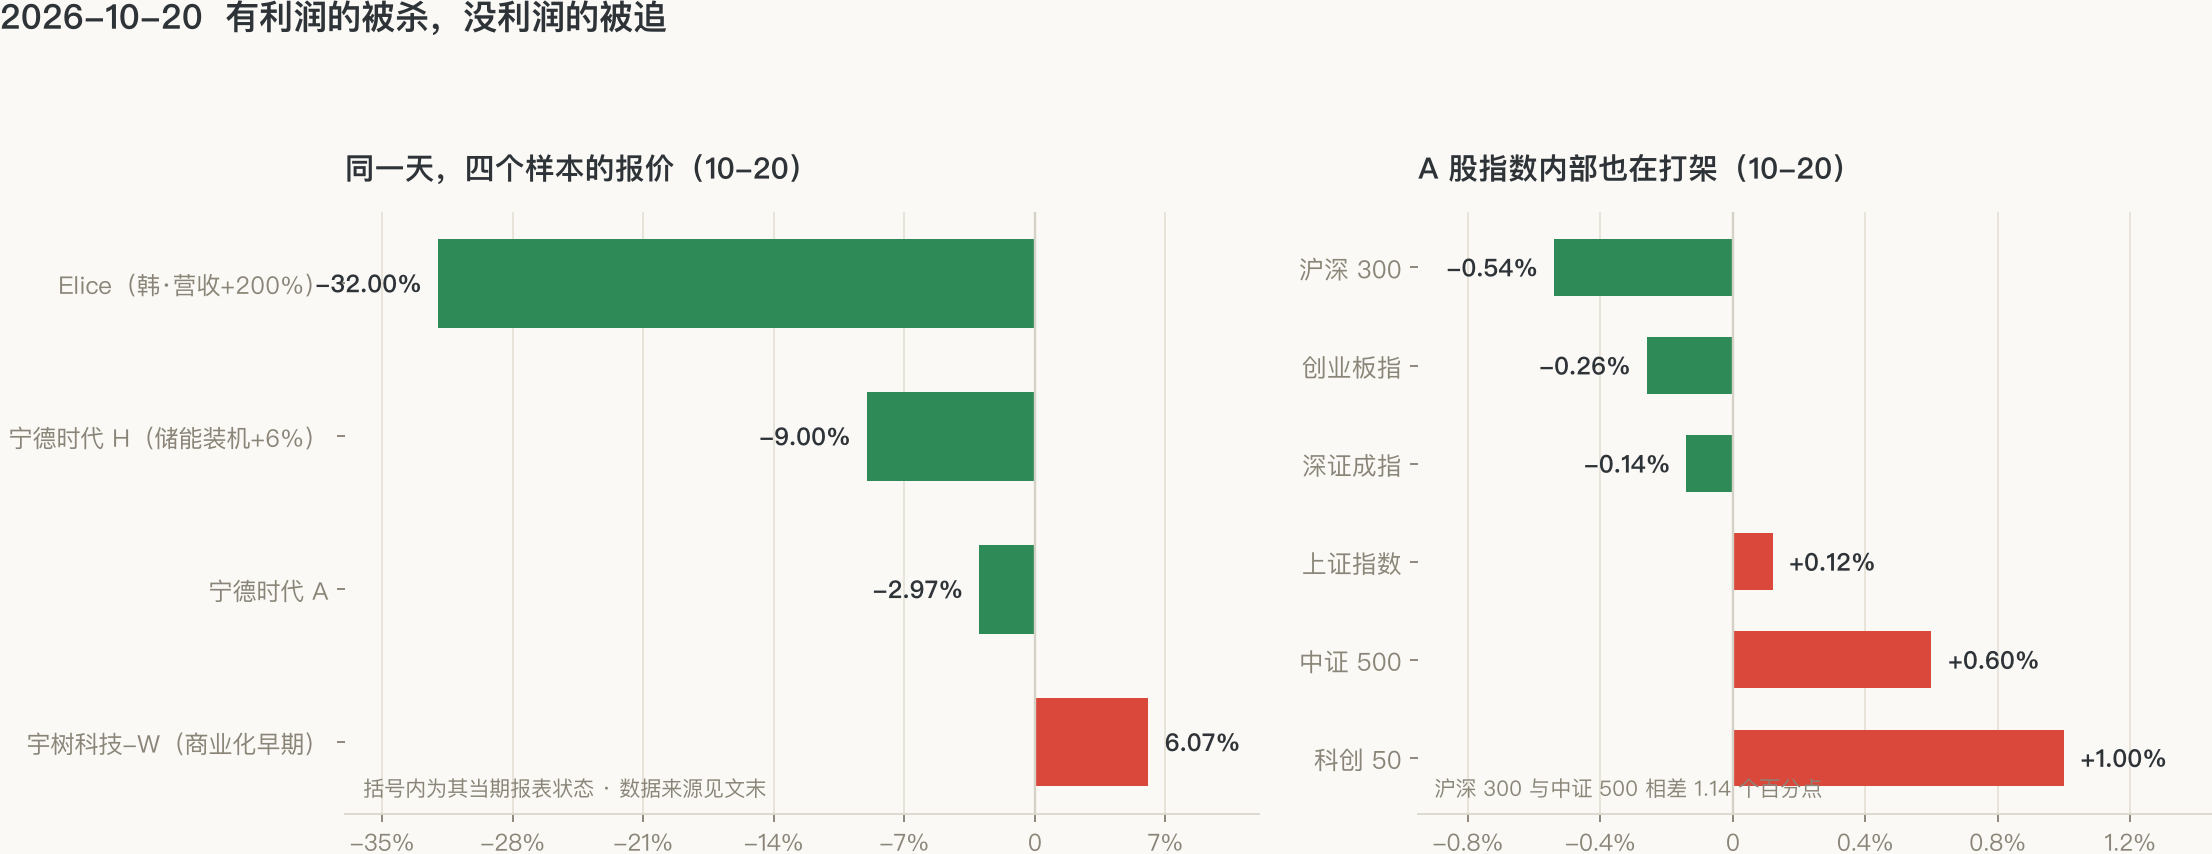
表面看情绪不差。但把两件事并排放就出现了裂缝:三分之二的股票在涨,沪深 300 却跌了 0.54%;中证 500 涨 0.60%,两者相差 1.14 个百分点。
差的这部分在权重端。而当天真正值得记的,是权重之外还有一场更整齐的分化——它同时发生在三个市场。
二、同一天,四个样本报出了四个价
| 标的 | 当期报表 / 产业状态 | 10-20 表现 |
|---|---|---|
| Elice(韩·Kosdaq) | 上半年营收 344 亿韩元、同比 +200%;营业利润 103 亿韩元扭亏;EBITDA 232 亿韩元、+11 倍 | 上市首日 -32%(盘中最低 -38%) |
| 宁德时代 H | 储能 1-9 月新增装机 102.3GWh,同比仅 +6% | 盘中一度 -9%,创去年 9 月以来新低 |
| 宁德时代 A | 同上 | -2.97% |
| 宇树科技-W | 滚动市盈率 388.25 倍(通用设备行业 39.51 倍);公司公告:行业尚处商业化早期,大规模落地进度存在不确定性 | 当日 +6.07%,三日累计 +29.85% |
营收翻三倍、利润转正的公司,上市第一天被砍掉三成,创下韩国大型 IPO 有数据以来最差首秀——而它发行时散户认购倍数是 400 倍,冻结保证金约 10.3 万亿韩元。
另一头,一家滚动市盈率 388 倍、并在公告里自己写明「大规模商业化落地进度存在不确定性」的公司,三个交易日涨了 29.85%,当日成交 43.89 亿元、换手率 28.05%。
如果只看价格,这两件事互相矛盾。换一个变量就不矛盾了。
三、变量不是有没有利润,是可证伪性
宁德和 Elice 那一端,报表能被月度硬数据检验:储能装机、电池产量管道、乘用车零售、IPO 认购倍数。这些数据每月更新一次,一旦回落立刻被定价。当天落地的几条正是这样——10 月电池产量管道环比仅 +1%(此前预览调查预期 +7%)、9 月新能源乘用车零售 108.4 万辆同比 -16.7%、1-9 月储能新增装机同比只 +6%(全年预测因此下调至 230~250GWh)。外加 2027 年 4 月起新能源车增值税出口退税率由 13% 降至 9%、欧盟拟对中国混动车实施进口配额。
宇树那一端没有这类数据。公司公告里那句「商业化早期、进度存在不确定性」,在交易上等于一份免责声明:它把「证明自己不行」的举证责任推给了未来,而当下只需要有人愿意先相信。
于是同一天里出现了两套折现率:
- 可被月度数据检验的资产:市场要求当下就交作业,增长速度慢于预期即杀估值;
- 暂时无法被检验的资产:市场允许先拿预付款,因为目前没有任何公开数据能推翻其说法。
由此得到一条方法论推论:在硬数据普遍走弱的阶段,资金会向「暂时不可证伪」的一端集中——不是因为那一端更好,而是因为那一端更晚被检验。这条推论的另一面是,这类溢价不需要被证伪就能成立,但只需要一次可验证的落空就会消失。
四、A 股镜内也是同一个结构
把这个结构放回当天 A 股,两端的行业分布是整齐的。
| 端 | 行业 | 当日涨跌 | 上涨家数 | 当日主力(亿元) |
|---|---|---|---|---|
| 跌 | 白色家电 | -2.08% | 4/11 | -4.46 |
| 跌 | 工业金属 | -1.98% | 26/59 | -22.49 |
| 跌 | 城商行Ⅱ | -1.75% | 0/17 | -0.97 |
| 跌 | 证券Ⅱ | -1.60% | 3/48 | -21.34 |
| 跌 | 保险Ⅱ | -1.37% | 0/5 | -6.23 |
| 涨 | 消费电子 | +3.07% | 82/91 | +28.29 |
| 涨 | 自动化设备 | +2.45% | 77/82 | +13.40 |
| 涨 | 数字媒体 | +2.37% | 12/14 | +1.23 |
| 涨 | IT 服务Ⅱ | +2.34% | 110/122 | -1.84 |
| 涨 | 软件开发 | +2.21% | 116/130 | +0.22 |
当天 124 个行业里 67 个上涨。但全行业主力资金当日仍净流出 128.32 亿元,5 日 -1268.87 亿元、20 日 -4274.23 亿元。更值得注意的是:涨得最靠前的 IT 服务Ⅱ,当日主力还是净流出 1.84 亿元;软件开发当日净流入只有 0.22 亿元。
结论是:涨的是价格,钱并没有进来。67% 的涨股比与 128 亿的主力净流出并存,说明这是存量资金的再分配,不是增量入场。
五、一个反例,用来校正上面的结论
把当天所有上涨都归到「叙事端被追捧」是不准确的。反例有两个。
消费电子当日 +3.07% 领涨、主力净流入 28.29 亿元(全行业最多),但它 5 日 -2.96 亿元、20 日 -149.76 亿元——它涨在被杀过的位置,属于超跌反弹,不属于叙事端。
宇树这三天的 +29.85% 之前,是先从上市首日盘中高点 1100 元回撤到 10 月 15 日的 404.03 元(-63.3%)。这轮上涨里明显包含深度调整后的情绪修复。
所以更准确的表述是:当天涨得好的板块里,一部分是叙事端被追捧,另一部分是被杀端的技术性修复。两者共用同一个上涨的表象,但可持续性的来源不同——前者取决于何时被检验,后者取决于被杀的理由是否消失。
六、什么会让这个格局失效
给出三个可观察的时点,不给终点:
- 叙事端的检验时刻。宇树这类资产的价格支撑一旦从「三日涨幅」转为「订单与交付」,举证责任就换了手。一个可观察的替代指标是机器人 ETF 的申赎——公开报道提到本轮异动中机器人 ETF 申赎没有明显流入痕迹;若后续仍是「个股涨、ETF 不进」,参与的是交易资金而非配置资金。
- 被杀端的月度数据。10 月电池产量管道与四季度储能装机若环比回到 5% 以上,杀估值的理由会先被抽掉一条。
- 外围 AI 基建的融资成本。Elice 崩盘被归因于借贷成本上升与 AI 投入回报存疑;而当天费城半导体指数八连跌后盘中一度反攻 3%,高盛上调 CoreWeave 评级。融资成本这条线若转向,叙事端与被杀端的价差会先收敛。
反向证据同样要列出:单日横截面不等于趋势;摩根大通下调的只是 H 股评级,A 股仍维持超配;宇树的上涨有真实催化(英伟达柏林 GTC 10/20-22、商务部等九部门《关于加快推进科技兴商的意见》提及具身智能);把一天的四个样本写成规律,样本量只有 1。
数据来源:行情与资金流数据取自交易行情接口(2026-10-20 收盘);Elice 上市首日表现引自凤凰网财经 2026-10-20《韩国AI明星股上市首日暴跌:散户10万亿保证金被套》;宁德时代评级调整与储能装机数据引自券商中国 2026-10-20《小摩一纸研报,"宁王"AH股齐挫!产业利空集中落地?》;宇树科技股价、市盈率与公告内容引自腾讯自选股综合 2026-10-20《宇树科技3天暴涨30%,市场在炒什么?公司最新公告来了》;ETF 申赎与机器人产业进展引自市值风云相关分析。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章