本文仅为个人学习与数据记录,所有内容不构成任何投资建议;文中数据均来自公开渠道(财联社、华尔街见闻、贝果财经、证券时报等),可能存在滞后或口径差异,请以官方披露为准。市场有风险,决策需独立。
引子:一个交易日的三件"互相矛盾"的事
上周五(10 月 23 日)的美股交易日,三件事同时发生,方向却对不上:
| 事实 | 方向 | 直觉预期 |
|---|---|---|
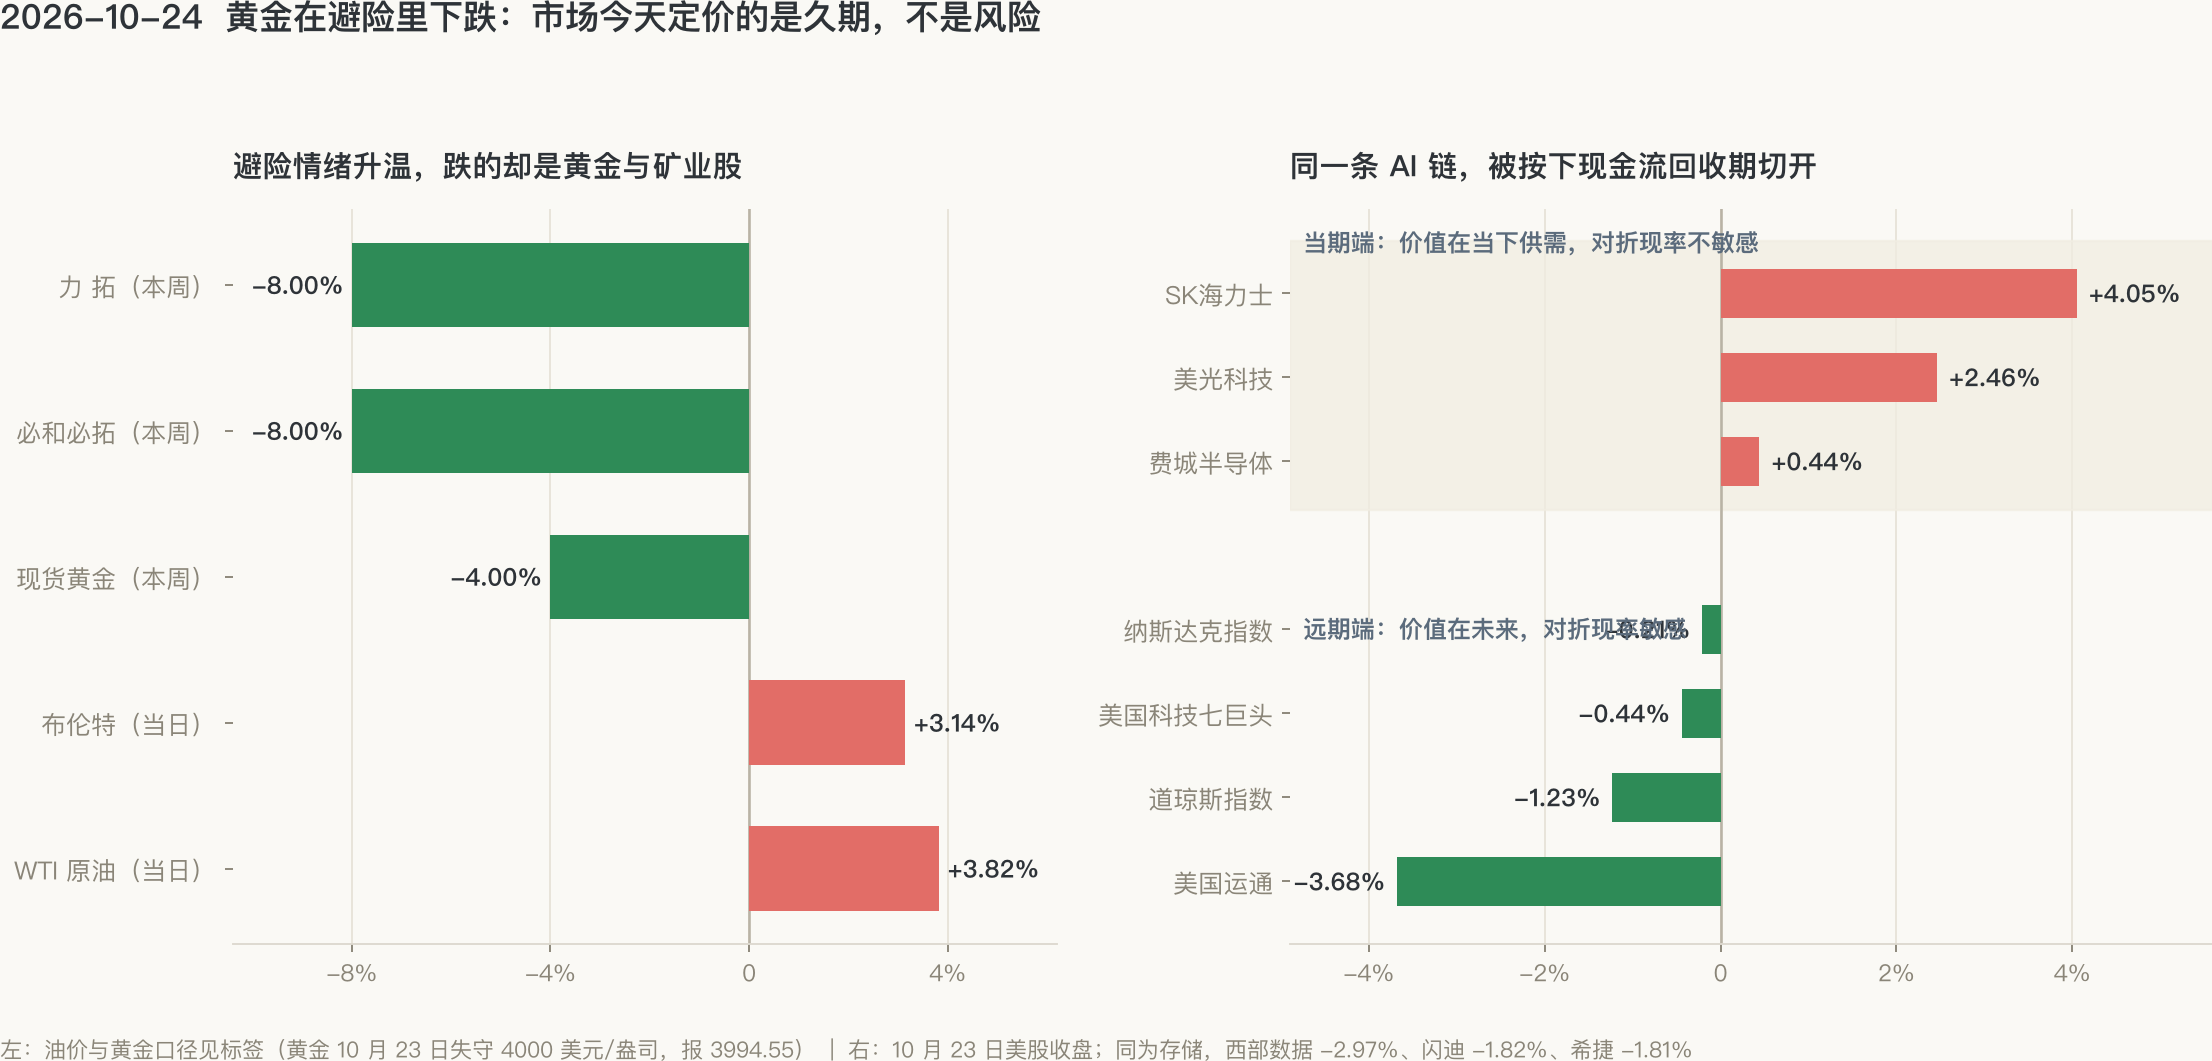
| 霍尔木兹海峡两艘超级油轮触雷(共载超 450 万桶原油),WTI 收涨 3.82%、布伦特 3.14% | 风险升温 | 黄金应该涨 |
| 现货黄金失守 4000 美元,报 3994.55,本周累跌超 4%,上次失守还在 7 月 29 日 | 避险资产下跌 | 矛盾 |
| 三大指数集体收跌(道指 -1.23%、标普 -0.52%、纳指 -0.21%),但费城半导体 +0.44%,SK 海力士 +4.05%、美光 +2.46% | AI 链内部分化 | 应该同涨同跌 |
如果只按"避险/风险"二分法读这一天的行情,三条事实彼此矛盾。但把它们换成另一个变量——现金流回收期,也就是"久期"——三条线立刻串成了同一件事:市场在系统性缩短愿意等待的年限。
一、黄金的背离:避险买盘缺席时,接管定价的是利率
贝伦贝格银行的分析师把黄金本周的表现称为"值得注意的背离":整体避险情绪之下,黄金反而下跌。上一次黄金如此疲弱、同时美债收益率大幅下行,还是 2008 年 12 月——全球金融危机最深处,区别在于那次是被迫抛售一切换流动性,这次更像主动重估。
芝商所首席经济学家 Erik Norland 给了最直接的归因:今年贵金属下跌的最大推动因素,是市场预期从"降息"转向"加息"。黄金是零息资产,久期近乎无限——利率预期每上移一档,未来无数个"零"折回到今天的价值就薄一分。世界黄金协会的 John Reade 补了另一半:高利率降低持有黄金的吸引力,高能源价格又削弱消费者购买实金的能力,"在避险买盘缺席的情况下,基本面因素的重要性变得更高"。
值得注意的是,各国央行 9 月购金量升至 2024 年 11 月以来最高月度水平——最长期限的买家仍在买,也没托住价格。这说明边际定价权在短线与利率手里,不在储备需求手里。贝伦贝格提示,若确认收在 4000 下方,可能触发黄金 ETF 资金流出与矿业股的技术性抛售——本周矿业股已创七个月最差,必和必拓、力拓周内均跌超 8%。
二、AI 链被按下"现金流回收期"切开
同一天更有意思的分化发生在 AI 产业链内部。高盛欧洲 FICC 与股票交易主管 Privorotsky 透露:上周其主经纪商账簿出现了有史以来最大规模的科技股抛售。而抛售集中在哪一端,非常清楚——
- 远期端被卖:市场预期明年 AI 资本开支高达 1.1 万亿美元,但高盛的原话是"仅仅说你花了很多钱是不够的,你还需要证明未完成的订单正在转化为实质性的收入";叠加明年 40~50 吉瓦的电力缺口("拿不到电,你还能消化已订购的芯片吗"),投资者进入"去风险模式"。
- 当期端被买:SK 海力士放弃旗下 Solidigm 赴美 IPO——那笔募资本用于在美国扩建 NAND 产能、三年或更长时间后释放供应。IPO 搁置,等于把"三年后的新增供给"提前划掉,分析师称对 NAND 现有供应商"均属实质性利好"。当周存储现货逻辑(DRAM/NAND 涨价、供给收缩)不受折现率影响,SK 海力士当日 +4.05%、美光 +2.46%,费半逆势收红。
| 分段 | 当日代表表现 | 定价依据 |
|---|---|---|
| 远期端:超大规模云厂商、指数权重 | 道指 -1.23%、纳指 -0.21%、科技七巨头 -0.44%、美国运通 -3.68% | 未来资本开支转化为收入的速率 |
| 当期端:存储/成熟制程供给 | SK 海力士 +4.05%、美光 +2.46%、费半 +0.44% | 合约价、产能、库存——当期供需 |
反向证据同样要列:同为存储,西部数据 -2.97%、闪迪 -1.82%、希捷 -1.81%。所以这不是"整条存储链被买",而是"供给被砍掉的那一段被买"——市场不是在买行业,是在买可核算的当期供需。
三、AI 自己就是抬升折现率的那笔钱
这是本文最想说透的一层:Privorotsky 把宏观范式总结为从"储蓄过剩"走向"支出过剩"——过去一年 AI 资本开支超 1 万亿美元,叠加各国财政赤字,系统从"钱多到没处去"变成"大家一起花钱"。资本成本因此被结构性推高,最先被挤出的是边缘借款人:CCC 级信用利差大幅走阔,并蔓延至法国这类高赤字主权债。
于是出现一个自我指涉的闭环:AI 是被折现率杀伤的资产,同时也是把折现率推上去的那笔支出。名场面级的注脚是美国运通:当日跌 3.68%、领跌道指,宣布全球裁员约 5%,理由是"为人工智能做好准备"——AI 的成本已经走到了损益表的另一边。高盛自己那句口诀的转变也很直白:从"原油决定一切"变成"AI 决定一切";而油价恰恰是另一条抬升通胀预期、进而抬升利率的线。两条线在折现率上汇合。
四、A 股这侧在查同一本账:寒武纪的"视线回拉"
这套"久期收缩"的读法在 A 股有现成样本。寒武纪三季报:前三季度营收 95.3 亿元、归母净利 37.2 亿元;Q3 单季营收 35.3 亿元同比翻倍、净利 14 亿元同比 +147.7%,毛利率稳在 56.5% 以上。利润端无可挑剔,但市值从三个多月前破万亿回落至 5862 亿元附近,回撤超四成。
矛盾不在利润,在账期结构:前三季度经营现金流净额仅 2.3 亿元(Q3 单季净流出 8000 多万),存货加预付款较年初增加约 90 亿元、占总资产约三分之二,Q3 营收环比增加 4.2 亿元的同时应收账款增加 7.2 亿元,另计提资产减值 5 亿元(去年同期仅 8700 万)。收入在增长,回收在变慢、变重。
正如那篇报道的概括:市值冲上万亿时,市场看的是 2027、2028 年的远期空间;现在"把视线从 2027 年拉回 2026 年"。这就是久期收缩的教科书定义——利润翻倍与市值回撤并存,因为被折现的不是当年利润,而是定价锚所在的年份。顺带一提,上周五 A 股 4526 家上涨、成交放量至 1.96 万亿,但全行业主力资金净额仅 -6.56 亿:涨在信息上,不是涨在钱上——对"远期叙事"的每一次抬价,如今都更依赖信息而非增量资金。
五、这套读法怎么检验:五条观察线
方法论只推演到观察层面,不给任何结论性点位:
- 超大规模云厂商三季报:积压订单向收入的转化速度、自由现金流打平节奏——高盛认为这直接决定信贷市场的容忍度;
- 电力缺口:40~50 吉瓦的交付进度,是"算力过剩/短缺"这对互斥担忧的裁判;
- 黄金 4000 美元的收盘确认:跌破则观察 ETF 流出与矿业股抛售是否自我强化;
- 信用利差:CCC 级利差与法国主权债利差是否继续走阔——"支出过剩"范式的压力计;
- NAND/DRAM 合约价:供给收缩能否兑现成价格,验证当期端定价的有效性。
自校正三条:其一,高盛同时承认算力现货价格"每天都在创新高、需求贪婪且永无止境"——需求端并未被证伪;其二,黄金年内仍显著高于 2025 年初水平,央行购金未停;其三,以上均为单日与单周数据,久期收缩是可逆的观测状态,不是趋势判决。
数据来源:财联社(美股收盘、现货黄金)、华尔街见闻(高盛交易主管访谈、SK 海力士/Solidigm)、贝果财经(美股存储板块)、AIX财经(寒武纪三季报)、证券时报网、Wind/交易所公开数据;行情快照截至 2026-10-23 美股收盘与 2026-10-24 热文榜。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章