风险声明:本文为个人学习记录,所有数据来自公开渠道(财联社、第一财经、Wind 及相关券商金工研究),仅做数据解读与方法论推演,不构成任何投资建议,不荐股、不给买卖点位、不做收益承诺。
周日休市,盘面没有新增信息,但周末出的两张表值得并排放着读。一张是财联社对两融杠杆资金的统计:四个月流出近 5773 亿元;另一张是第一财经对 851 份已披露三季报的扫描:单季净利环比中位数转负。两张表出自不同信源、覆盖不同对象,却在讲同一个数学结构——分子在降,分母塌得更快,于是比率给出的读数和直觉相反。
一、表一:钱在离场,杠杆占比却在抬升
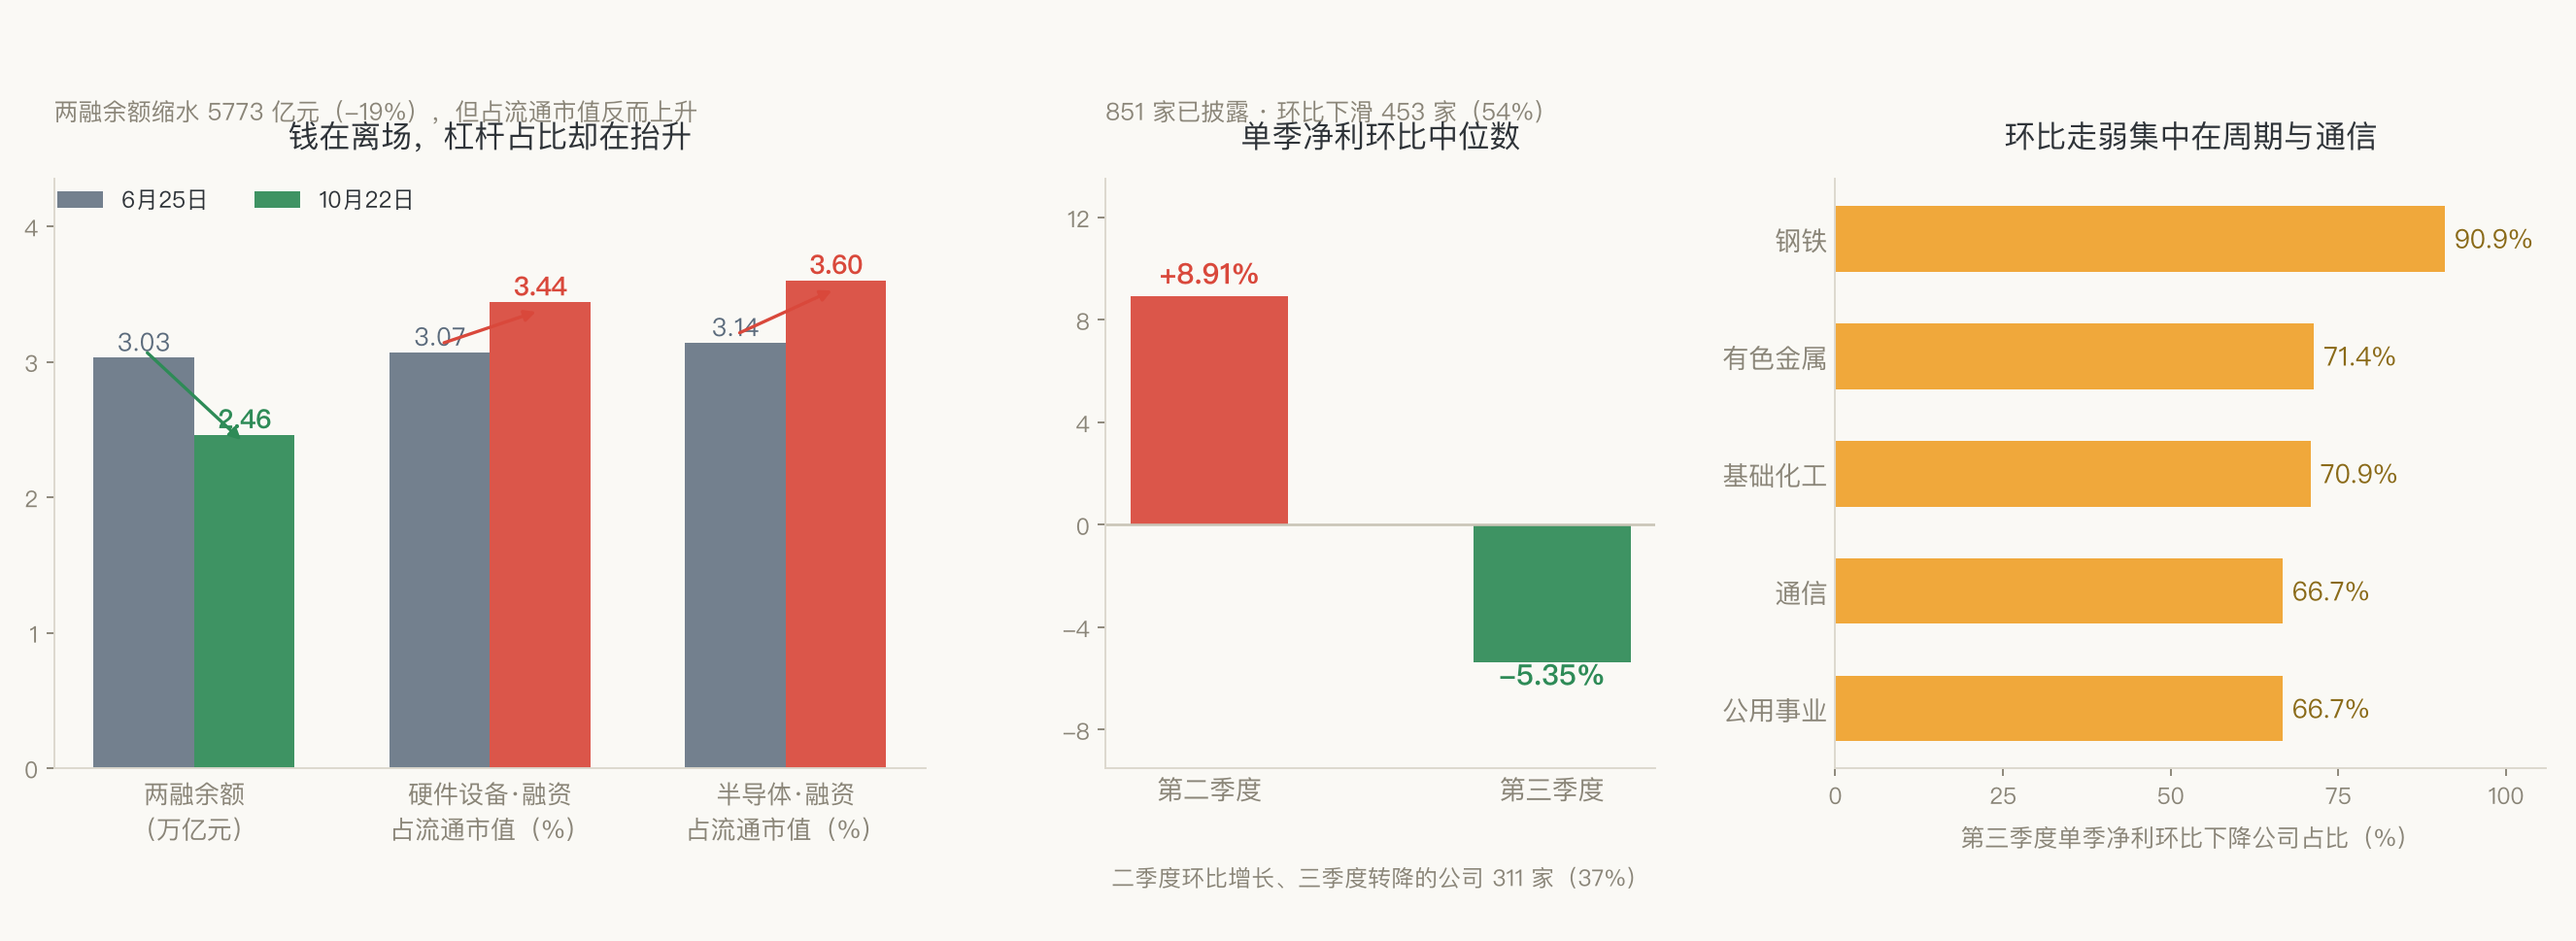
先看绝对量。两融余额从 6 月 25 日的 3.03 万亿元峰值,降到 10 月 22 日的 2.46 万亿元,四个月缩水约 5773 亿元,降幅 19%,创年内新低。撤退的钱高度集中:硬件设备一个行业净流出 1749 亿元,占全市场缩水额的三成;半导体再流出 917 亿元。两者合计 2666 亿元,占了近一半——这轮降杠杆,本质是科技赛道在主动去杠杆。
| 行业 | 融资净流出(亿元) | 占全市场缩水额 | 融资余额占流通市值变化 |
|---|---|---|---|
| 硬件设备 | -1749 | 约三成 | 3.07% → 3.44%(升) |
| 半导体 | -917 | 约 16% | 3.14% → 3.60%(升) |
| 有色金属 | -432 | — | — |
| 电气设备 | -404 | — | — |
| 非银金融 | -136 | — | — |
个股层面更有意思。中际旭创以 228 亿元净流出居首,融资余额从 457.53 亿元砍到 239.28 亿元,几近腰斩,但仍是个股第二;新易盛净流出 117 亿元、寒武纪 107 亿元。可与此同时,这批明星股的融资余额占流通市值不降反升:新易盛从 3.52% 升到 4.56%,胜宏科技从 7.71% 升到 9.44%,兆易创新从 4.35% 升到 7.84%,佰维存储从 5.79% 升到 9.76%。
融资盘明明在撤退,占比却在抬升,唯一的解释是:这些板块的市值,跌得比融资盘撤得更快。钱离开的速度,赶不上蛋糕缩小的速度。
二、表二:同比在涨,环比在降
第二张表来自 851 份已披露的三季报。累计口径相当体面:572 家营收增长(67.2%)、695 家盈利(81.7%)、381 家营收利润双增;电子行业 86 家里 53 家双增,有色金属 36 家里 29 家双增、双增比例 80.6% 为各行业最高;已披露的 30 家半导体公司营收平均增 26.73%、归母净利平均增 181.38%。
但换到单季环比口径,图景变了:840 家可比公司第三季度归母净利环比中位数 -5.35%,而上个季度这个数字是 +8.91%;453 家公司单季净利环比下滑,占 54%;二季度还在环比增长、三季度转为下降的公司有 311 家,占 37%。
| 公司 | Q2 单季净利环比 | Q3 单季净利环比 |
|---|---|---|
| 芯动联科 | +1228.61% | -105.33% |
| 大族激光 | +163.76% | -4.77% |
| 海光信息 | +61.75% | -5.70% |
| 宁德时代 | +8.72% | -5.77% |
| 寒武纪 | +28.08% | +8.16%(收窄) |
| 长电科技 | +90.98% | +39.38%(收窄) |
回落不止发生在科技。钢铁行业 Q3 净利环比下降公司占比 90.9%、有色 71.4%、基础化工 70.9%、通信 66.7%——黄金股尤其集中,湖南黄金环比 -43.63%、恒邦股份 -38.75%、赤峰黄金 -25.65%。
三、同一个分母
现在把两张表放在一起,会发现它们是同一个结构在两个市场的投影。
- 两融表:分子是融资余额,在降(3.03 → 2.46 万亿);分母是流通市值,降得更快,于是「融资占流通市值」这个比率反而上升。
- 三季报表:分子是单季利润,在降(环比中位数 -5.35%);对照的分母是市场此前按累计增速给的预期,而「同比」这个口径本身就是拿当期除以去年基数——去年基数还在,读数自然好看。
两张表的「好消息」和「坏消息」其实都是口径的产物:累计口径和比率口径,都是拿一个正在变化的数除以另一个变化更快的数。当分母塌陷的速度超过分子,同比好看、占比上升、比率「改善」,这些读数会同时出现,而且全部为真——它们只是没有回答那个真正的问题:边际上,钱和利润各自的方向是什么。
这也是对过去两周几个判断的一次校准:10 月 12 日留给自己的验证问题是「两融出清到哪一步」,10 月 19 日写长鑫时说「市场给斜率定价」。现在两边的证据都补齐了——杠杆端在主动降、业绩端环比在降,斜率定价从个案(长鑫)扩展成了统计事实(840 家中位数为负)。
四、出清到哪一步:三个水位
浙商金工给了三个衡量水位,可以当作观察坐标而非结论:
- 占流通市值 2.73%。2015 年峰值是 4.39%,当前处于历史中低区间;但 2023-2024 年弱势阶段的中枢更低,在 2.2% 附近——若市场维持弱势,从这个水位回落对应约 4649 亿元的进一步净流出空间。
- 维持担保比例 250.76%。远高于 130%-150% 的常规强平线;统计上要跌破 227%,融资余额下行才会大幅加速。这解释了为什么四个月流出近 5773 亿没有演变成踩踏——这是主动降杠杆,不是强平。
- 融资盘收益率均值 -7.2%。1 倍杠杆下标的较成本线跌 35% 才触发追保,目前浮亏筹码正在向这条线靠近,但还没到。
历史样本给出的路径是两段式:出清后先超跌反弹(统计上跌破强平线后惯性下跌约 2 个交易日,随后企稳,持有 27 个交易日的平均超额收益 15%、胜率 84%),之后转入存量格局——轮动加速、主线缺失,微盘股相对占优(触发信号后 120 个交易日相对 Wind 全A 平均超额 17.5%)。
五、自我校正:三个提醒
按惯例把反向证据摆出来。其一,单季环比不等于趋势逆转——季度结算节奏、产品交付周期、二季度高基数都会扰动,这是第一财经原文自己标注的。其二,851 家不是全样本,三季报仍在披露高峰,业绩好的公司倾向于早披露,当前的「电子有色领跑」存在样本顺序偏差,全量落地后结构可能变化。其三,还有约 4600 亿流出空间不等于一定会流完——它以「市场维持弱势」为前提,参考 2023-2024 年,融资余额是震荡缓慢回落的,不是一口气挤出来的。
六、接下来观察什么
不给终点,只列几条能证伪的观察线:两融余额占流通市值是否向 2.2% 中枢继续回落、回落斜率是否如历史那样平缓;全量三季报落地后,单季环比转负的公司占比是否仍高于 50%;黄金股与科技龙头 Q4 的环比方向;以及微盘股相对超额是否持续扩大——它是「存量格局」最直接的指纹。
数据来源:财联社《四个月流出近 6000 亿,两融杠杆资金出清到哪一步了?》(2026-10-25,含浙商金工测算);第一财经《851 份 A 股三季报扫描》(2026-10-25,Wind 数据)。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章