本文为个人学习记录,所有数据来自公开渠道(交易所、行情接口与财经媒体),不构成任何投资建议。
一、盘面:放量普涨,三个读数
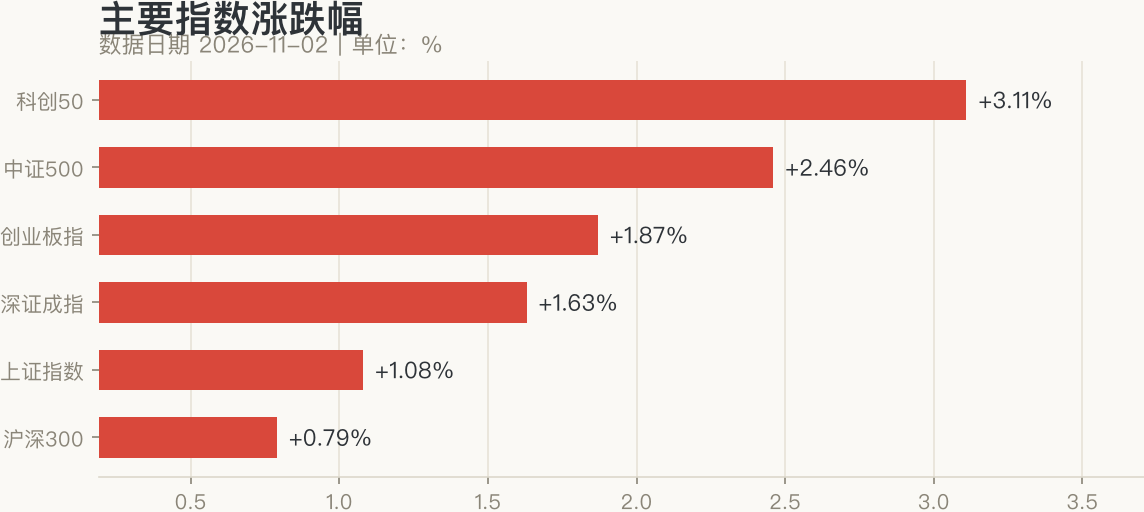
11 月 2 日是 11 月首个交易日,也是 10 月下旬连续调整以来最像样的一天反弹:沪指收 3638.03(+1.08%),深成指 +1.63%,创业板指 +1.87%,科创 50 +3.11% 领涨宽基。两市成交 17836.90 亿,较上一交易日放量 1092.22 亿。
宽度读数更极端:4681 家上涨、818 家下跌,涨股比 83%;涨停 132 只、跌停仅 11 只。按行情接口的统计口径,过去一年只有 14% 的交易日处于这个热度区间。124 个行业里 113 个上涨。涨幅的「厚度」也够:涨 2%~5% 一档 2005 家、涨 0~2% 一档 1872 家,而下跌一侧跌 0~2% 仅 565 家、跌超 5% 只有 52 家——这不是少数权重拉出来的反弹,是普遍性的价格修复。
| 指数 | 收盘 | 涨跌幅 | 成交额(亿) |
|---|---|---|---|
| 上证指数 | 3638.03 | +1.08% | 8475 |
| 深证成指 | 11010.68 | +1.63% | 9362 |
| 创业板指 | 2458.70 | +1.87% | 4668 |
| 科创50 | 1196.94 | +3.11% | 813 |
| 沪深300 | 4016.92 | +0.79% | 5288 |
消息面上有两件事在同一天落地。盘后央行公告:11 月 3 日开展第三次证券、基金、保险公司互换便利(SFISF)操作,31 家机构申报、申请额度超 1000 亿元。外围则是美伊缓和信号——伊朗提出可两日内实施的霍尔木兹开放方案,WTI 单日 -4.12% 报 99.83 美元,布伦特 -4.28% 报 108.57 美元,美股期货齐涨、SK 海力士盘前 +4.66%。
二、领涨名单:几乎全是 10 月的卖单
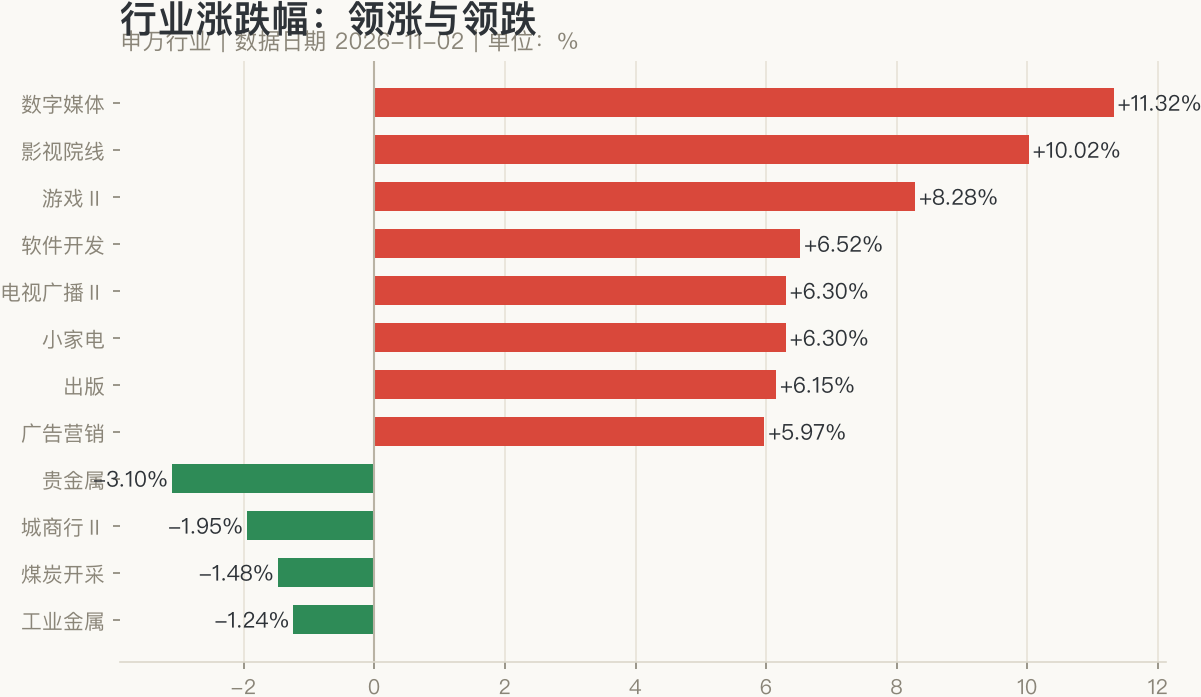
涨幅榜前排:数字媒体 +11.32%(14/14 全涨)、影视院线 +10.02%、游戏 +8.28%、软件开发 +6.52%、出版 +6.15%、证券 +4.66%(48/48 全涨)。短剧与 AI 漫剧是当天的叙事支点——海外 AI 漫剧活跃用户已超 1.5 亿,海外短剧付费应用前十中国厂商占九席,机构预测 2026 年海外微短剧市场 60 亿美元、其中 AI 漫剧 40 亿、同比 +390%。这笔产业账的关键在成本曲线:国产 AI 漫剧单分钟制作成本最低可到 350 元,一部作品的制作周期从 90 天压缩到 10 天左右,AI 译制把单部出海成本降到 300 至 500 元、较人工便宜八成以上。收入端是海外订阅付费的持续现金流,成本端被大模型迭代持续压低——在硬件链还在为资本开支的折旧与回报周期纠结时,应用端的收入兑现路径短得多。这可能解释了为什么资金回流的第一批落点里,传媒应用端涨得比硬件更陡。
但比涨幅更重要的是资金的方向。把领涨行业的当日主力净流入与近 20 日累计放在一起看,结构立刻清晰:
| 行业 | 当日涨跌 | 当日主力净流入(亿) | 近20日累计(亿) |
|---|---|---|---|
| 半导体 | +2.49% | +44.51 | -614.16 |
| 证券 | +4.66% | +28.12 | -127.97 |
| 软件开发 | +6.52% | +13.51 | -103.55 |
| 游戏 | +8.28% | +13.72 | -33.34 |
| 数字媒体 | +11.32% | +9.96 | +10.14 |
半导体、证券、软件开发、游戏——当天被买回的,恰好是 10 月被卖得最狠的那几个行业。数字媒体是唯一的例外,它的 20 日累计本来就是正的,属于行情本身的延续而非回流。
三、硬币的另一面:防御仓在挨卖
同一天,10 月下跌期间充当避风港的那批行业集体回吐:城商行 -1.95%、贵金属 -3.10%、煤炭开采 -1.48%、工业金属 -1.24%、国有大型银行 -0.35%(6 家里只涨 1 家)。银行四个子板块当日主力全部净流出。
白酒是个值得单独记的样本:价格上涨 3.07%、茅台盘中突破 1400 元,但当日主力净流出 2.72 亿——5 日 +22.50 亿、20 日 +56.21 亿的累计流入格局没有变,当天只是价格在涨、增量资金没有跟进。它更接近「存量持仓的估值修复」,而不是新一轮买入。
四、量级:107 亿只是 4596 亿的零头
把 124 个行业的当日主力净额加总:+107.21 亿。这是 10 月下旬以来第一次转正——此前几个交易日的读数分别是:10 月 22 日 -620.70 亿、10 月 26 日 -276.35 亿、10 月 29 日 -686.06 亿、10 月 30 日基本归零。
但两个口径一对照,性质就出来了:近 5 日全行业主力仍是 -1198.08 亿,近 20 日仍是 -4596.27 亿。当天的回流,只相当于 20 日流出总量的 2.3%。
还有一层时间差值得强调:SFISF 第三次操作的公告是盘后发的,11 月 3 日才启动申报,从中标、换券到融资入市存在天然时滞。所以今天这 107 亿不是政策工具的钱,是交易盘自己在抢跑——它抢在增量资金进场之前,先把上个月的空头回补了。这也解释了为什么回流的第一站是折价最深的旧卖单,而不是任何新主线。
| SFISF 操作 | 时间 | 金额 |
|---|---|---|
| 首次操作 | 2024-10-21 | 500 亿元 |
| 第二次操作 | 2025-01 | 550 亿元 |
| 第三次操作 | 2026-11-03 启动 | 31 家申报、额度超 1000 亿元 |
需要注意,互换便利是「以券换券」:券商、基金、保险把自己持有的债券、股票 ETF、沪深 300 成份股抵押给央行,换入国债、央票等高流动性资产,再拿去市场融资,所得资金只能投向股票市场。它不扩大基础货币投放,但把非银机构手里「卖不出价」的资产变成了可融资的抵押品,切断了「股市下跌——投资者赎回——被迫卖股——进一步下跌」的负反馈链条。监管的措辞也从「鼓励申报」转向「报足、做实操作量」「尽快完成融资并开展投资」。政策的重心在从给额度转向促使用,但工具设计本身带有逆周期属性——市场好了,用量会自然下降。它是托底机制,不是上涨引擎。
五、观察什么
- 回流的连续性:+107 亿是单日读数,后续三个交易日能否连续为正,决定它是「还账」还是「建仓」;
- SFISF 的实际用款:申报额度不等于入市资金,盯中标与换券节奏,而不是公告额度;
- 防御仓的走向:银行、煤炭、贵金属被拆之后若持续失血,说明风格切换在自我强化;白酒能否从「价涨钱不进」转为量价齐动,是内需端成色最直接的检验。
一天 83% 的涨股比说明情绪回来了,但资金量级说明趋势还没有被确认。第一笔钱买回的是上个月的卖单——它修复的是价格,还不是仓位。
数据来源:交易所公开行情、行业资金流向接口、证券时报/券商中国/腾讯自选股等公开报道(2026-11-02)。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章