风险声明:本文仅为个人学习笔记与思考记录,不构成任何投资建议。文中数据均引自公开渠道,可能存在滞后或口径差异,请以官方发布为准。投资有风险,决策需谨慎。
三天,三套政策
把 2026 年 9 月底到 10 月初的政策动作排在一起,会发现密度相当高:
| 时间 | 会议/机构 | 核心内容 |
|---|---|---|
| 9 月 28 日 | 国务院常务会议 | 加大逆周期调节力度,推出"一批务实管用的增量政策" |
| 9 月 29 日 | 中国人民银行 | 下调 PSL 利率 25bps;扩大 PSL 支持范围;上调两项再贷款额度 |
| 9 月 29 日 | 财政部等三部门 | 印发居民购房贷款贴息通知 |
| 10 月 1 日 | — | 房贷贴息政策正式实施 |
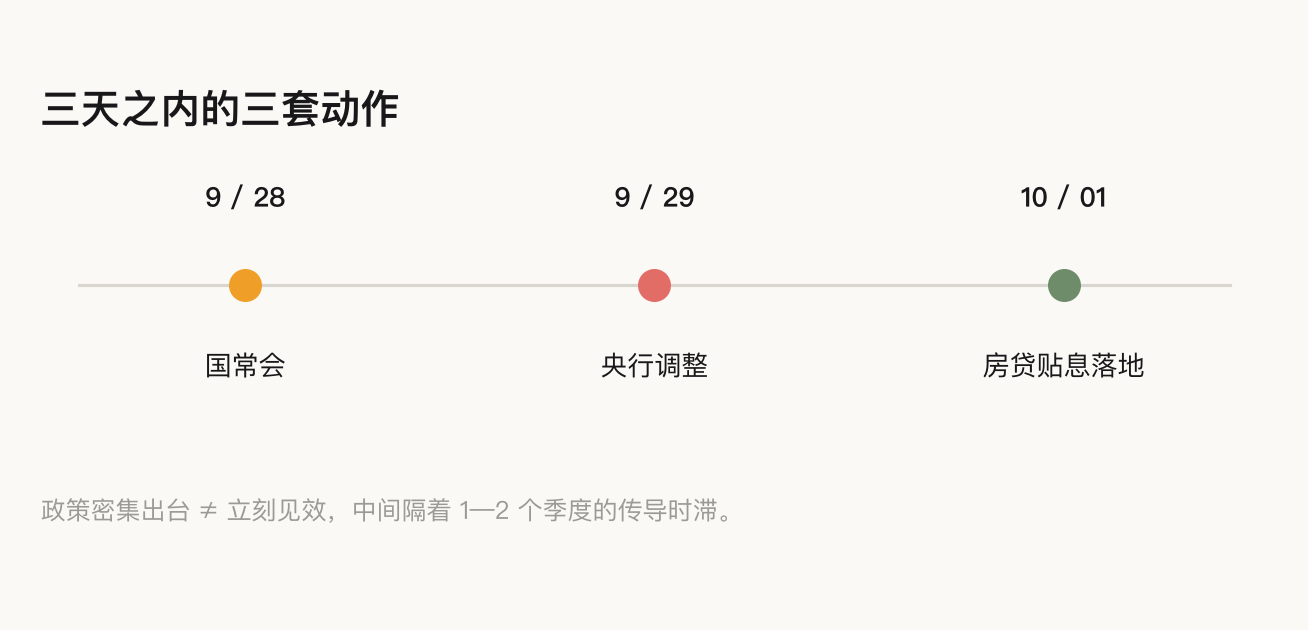
同一天(9 月 29 日)央行和财政部同步出手,这不是巧合,而是政策协同的典型信号:财政管"补缺口",货币管"降成本",两者指向同一个目标——把已经确定的财政空间转化为实际需求。
先看懂央行这次动了什么
9 月 29 日的调整有四项,每一项的量级和指向都不同,值得拆开看:
① 下调抵押补充贷款(PSL)利率 0.25 个百分点
PSL 是什么?它是央行为政策性银行提供的长期资金,政策性银行再放贷给基建等项目。所以 PSL 利率直接决定基建项目的资金成本。
利率从 1.75% 降到 1.5%。信号意义大于实质意义——PSL 利率已经长期处在低位,再降 25bps 的实际刺激有限,但它传递了明确的政策意图:鼓励政策性银行扩大投放。
② "六张网"纳入 PSL 支持范围
这是本次调整中最容易被忽略、但最值得琢磨的一条。纳入范围的是:水网、新型电网、算力网、新一代通信网、城市地下管网、物流网。
为什么是这六张?"六张网"是"十五五"规划里的重大工程概念。把 PSL 资金通道和重大工程清单直接挂钩,意味着中长期资金与国家战略项目实现了制度性对接。
算力网入选尤其值得注意。在 AI 算力需求爆发式增长的背景下,把算力基础设施纳入长期资金支持范围,等于给这个领域开了一条稳定的低成本融资通道。
③ 科技创新和技术改造再贷款增加 2000 亿元
额度从 1.2 万亿元增至 1.4 万亿元。同时,支持比例从 60% 提高到 100%。
支持比例这个变化比额度增加更重要。举例:一家企业申请 1 亿元技改贷款,原本央行再贷款支持 60%,银行需要自筹更多;现在支持 100%,意味着银行几乎不需要承担额外成本。成本降的是银行的风险偏好,而不是企业的实际利率——后者由银行自主定价。
这个机制的设计逻辑是用政策资金做"风险缓冲",撬动银行的信贷投放意愿。
④ 支农支小再贷款增加 5000 亿元
总额从 4.35 万亿元增至 4.85 万亿元,其中民营企业再贷款额度从 1 万亿元增至 1.3 万亿元。
民企额度增加 3000 亿,占总增量的 60%。这个倾斜很明确:政策目标是在信用收缩环境下,优先给民营经济"输血"。
房贷贴息:这次的核心创新在哪
10 月 1 日实施的居民购房贷款贴息,是中央财政首次对商业性个人住房贷款进行贴息——在此之前,贴息主体是地方政府和银行,中央财政从未直接介入房贷领域。
具体条款:
| 条件 | 标准 |
|---|---|
| 贷款类型 | 新发放商业性个人住房贷款(不含置换存量贷款) |
| 房屋性质 | 首套住房(新房、二手房均可) |
| 建筑面积 | ≤ 120 平方米 |
| 房屋总价 | ≤ 150 万元 |
| 贴息标准 | 年化 1 个百分点 |
| 贴息期限 | 不超过 5 年 |
| 贴息额度上限 | 100 万元 |
| 实施期 | 暂定 1 年(2026-10-01 起) |
这四个条件是层层收窄的。首套 + 120 平 + 150 万 + 100 万贷款额度,四道门槛叠加,目标非常明确:只惠及普通家庭的刚性首套需求,不给改善型需求开闸。
年化 1 个百分点,按目前首套房贷利率水平,相当于优惠了利率的约三分之一。以 100 万元、长期限贷款为例,因多数房贷按月付息还款、贷款余额逐月减少,测算下来最多可累计减少付息近 5 万元。
流程上很友好:借款人按正常信贷流程办贷,只需在签合同时同步授权银行代办贴息,银行自动识别符合条件的借款人、按月自动计算并扣减贴息金额。开展房贷业务的全部银行均可办理。
为什么必须设 100 万元的贷款上限? 因为如果不限,总价 150 万的房子按 7 成首付、剩余 70 万贷款,同样能享受贴息——但这类家庭的收入水平已经不是政策想扶持的对象。设上限是把补贴精准投给最需要的人,而不是按房价比例普惠。
政策意图:这次要解决的真问题
把财政和货币动作放一起看,指向的其实是同一个目标:修复居民资产负债表。
逻辑链条是这样的:
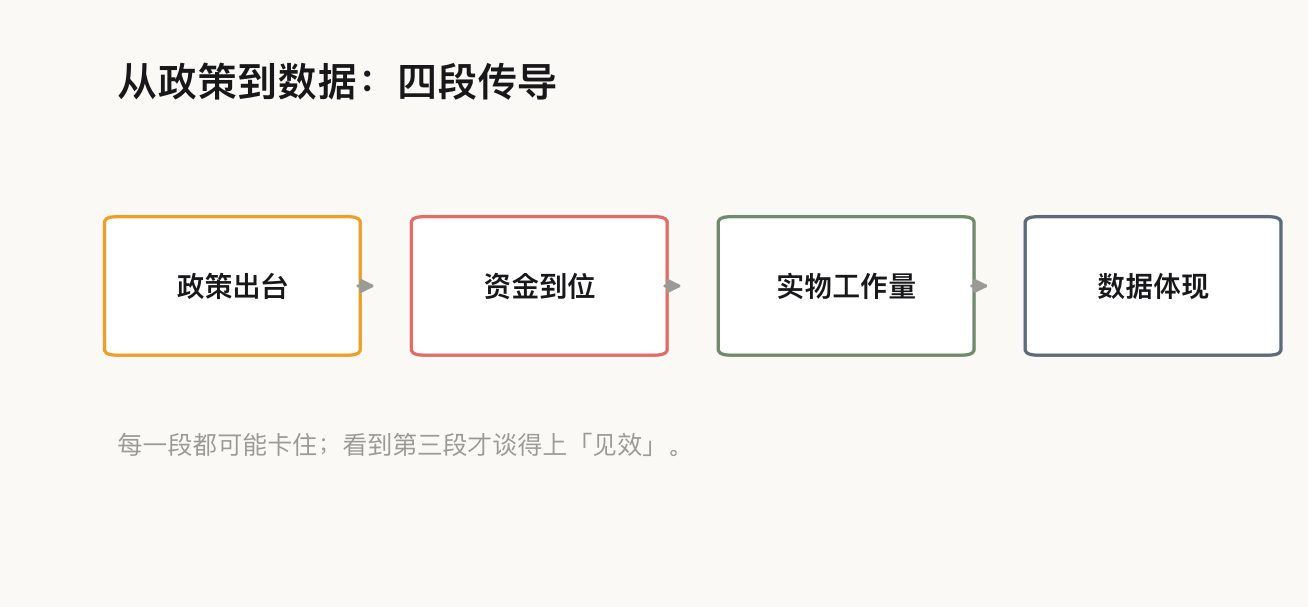
居民不消费 → 要么是没钱(收入预期差),要么是不敢花(资产负债表受损)。后者的机制是:房价下跌 → 家庭财富缩水 → 预防性储蓄上升 → 消费收缩 → 企业订单减少 → 就业承压 → 收入预期更差。这是一个自我强化的循环。
打断这个循环的关键在"降低持有成本"。 房贷贴息直接减少利息支出,等于给家庭的月度现金流松绑。而国常会明确提出"研究出台稳定房地产市场、促进就业增收等政策措施",把稳房地产和促就业增收并列——这两件事正是同一个循环的两端。
从这个角度看,房贷贴息不是孤立的行业利好,而是打通"稳地产 → 稳就业 → 稳消费"链条的关键一环。
三个容易被误读的地方
误读一:以为这是"救楼市"。
不是。四个条件把改善型、高总价、大户型全部排除在外,目标群体是首套刚需。这是精准滴灌,不是普遍放水。真正需要改善的群体拿不到任何好处。
误读二:以为贴息等于降利率。
不一样。降利率是永久性的,贴息是期限限定的——最长 5 年,政策实施期暂定 1 年。1 年后是否续期、力度是否变化,目前没有明确安排。
对于长期持有者,这是一个"前 5 年省钱、之后恢复原状"的安排。做决策时要按完整持有期算账,不要只按贴息期算。
误读三:以为额度紧张会限制效果。
贴息规模是 100 万元封顶,但真正的问题不在这里——在于有多少人符合条件并愿意用新贷款购房。在"房屋总价 ≤ 150 万 + 面积 ≤ 120 平"这个组合下,一二线城市的可选范围其实相当有限,主要受益者更可能是三四线城市和首套置业人群。
政策效果最终取决于需求端有没有真实意愿,而不是供给端给了多少优惠。
对不同人的实际影响
对符合条件的新房购买者: 这是实打实的成本节省,按 100 万贷款、5 年期测算接近 5 万元利息。如果本来就在计划购房,这是明确的利好,执行时间 10 月 1 日起。
对已有房贷的居民: 政策明确不含存量贷款置换。想受益只能重新走一遍新购流程,成本和代价需要自己权衡。
对持币观望者: 政策意图是稳需求、稳预期,但从"降低购房成本"到"做出购房决策"之间,还隔着收入预期、就业确定性、房价预期三道坎。贴息解决的是"成本",而决策障碍主要在"信心"。
对投资者: 房地产链的短期交易性机会可能因此增加,但要注意这是需求侧刺激,不是供给侧改革。它能带来成交量的短期修复,但不改变房价的中长期运行逻辑——决定房价的最终还是人口流入、收入水平和土地供给。
一个值得持续跟踪的观察点
国常会提"用好地方政府债务结存限额"。据测算,2026 年地方政府债务限额 63.19 万亿元,截至 9 月债务余额 60.43 万亿元,四季度计划发行 1 万亿元,总的结存限额约 1.76 万亿元。市场预计本次将安排 5000 亿至 6000 亿元。
这是"存量资源盘活",不是新增的赤字空间。 用完就没有了。
所以观察窗口不应该是"四季度能反弹多强",而应该是"结存限额用完之后,政策空间从哪来"。这才是决定 2027 年经济走势的关键问题。
对 2026 年剩余时间,我个人的判断是:政策效果会在四季度逐步显现,数据大概率延续温和改善。但把四季度的反弹线性外推到 2027 年,是危险的 extrapolation——前提条件(结存限额、政策空间)在明年会明显不同。
数据来源:中国人民银行、财政部、国务院、新华社等公开发布。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章