风险声明:本文仅为个人学习笔记与思考记录,不构成任何投资建议。文中数据均引自公开渠道,可能存在滞后或口径差异,请以官方发布为准。投资有风险,决策需谨慎。
一个容易被跳过的结论
9 月 30 日,国家统计局服务业调查中心与中国物流与采购联合会发布数据:9 月制造业采购经理指数(PMI)为 50.1%,非制造业商务活动指数 50.2%,综合 PMI 产出指数 50.7%。
三项指标同时回到 50% 荣枯线以上。
媒体标题普遍很兴奋。但PMI 到底是"扩张"还是"加速扩张",这两件事的差别很大。50.1% 只是刚刚越过荣枯线 0.1 个百分点——统计学上,这个幅度甚至在噪音范围内。
真正值得看的不是"是否重返扩张",而是连续性和广度。
连续性:已经两个月在爬坡
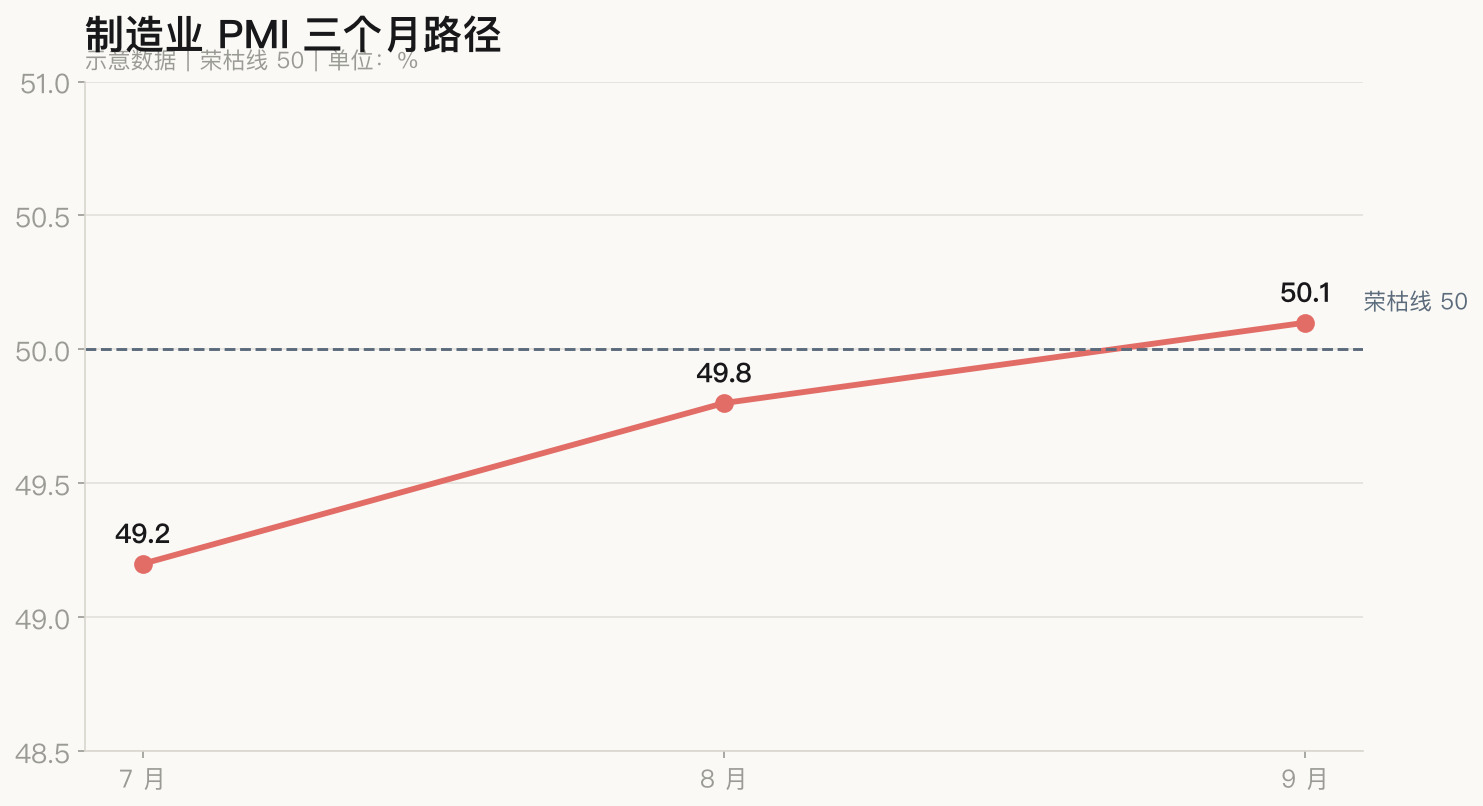
单月回到 50 以上,只能说明"不再收缩",不能说明"正在变好"。但这次的数据序列恰好构成了一个向上的斜率:
| 月份 | 制造业 PMI | 环比变化 |
|---|---|---|
| 7 月 | 49.2% | — |
| 8 月 | 49.8% | +0.6 |
| 9 月 | 50.1% | +0.3 |
三个月连续回升,且增速在放缓——从 +0.6 到 +0.3。这是一条斜率为正但趋缓的曲线。趋缓本身不一定是坏消息,但它意味着"自然的修复动能"在减弱,后续需要政策接力。
广度:12/21 比 8 月的 8/21 好
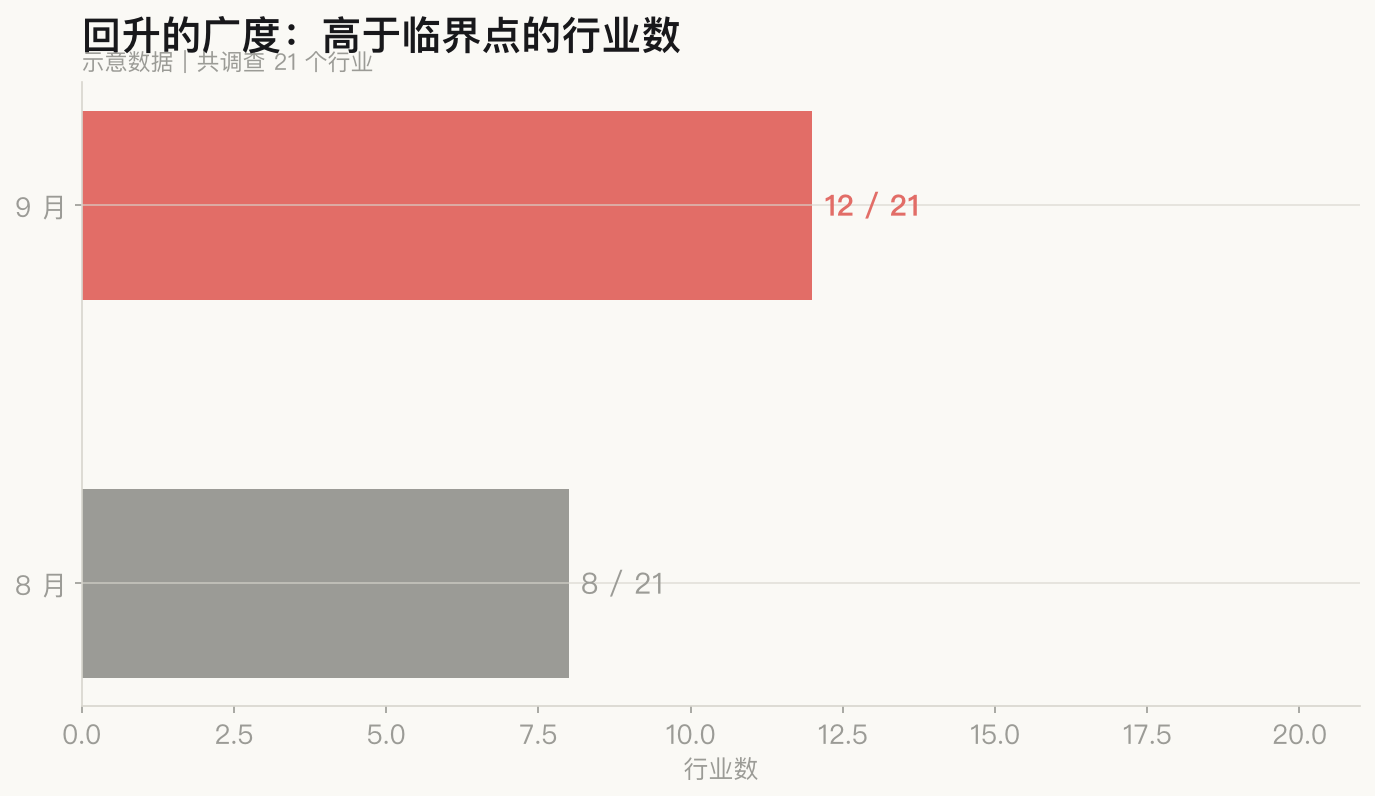
比总量更能说明问题的是行业分布。9 月在调查的 21 个行业中,有 12 个行业 PMI 高于临界点,比上月增加了 4 个。
这是本次数据里质量最高的一个细节。PMI 总量回升可以靠一两个大行业拉动,但行业占比从 8/21 提升到 12/21,意味着回升是普遍性的而非结构性的。经济不是某一条腿先迈步,是步子变宽了。
细分结构里还有两个值得留意的点:
- 生产指数 51.7%,较上月上升 1.3 个百分点
- 消费品制造业新订单指数升至接近 53% 的高位,单月上升超 3 个百分点
生产强于订单,这在制造业里是需要警惕的组合——它可能意味着补库存,也可能意味着订单跟不上生产。判断关键在于后面几个月新订单能否跟上。消费电子链(移动电话机、平板、数据存储设备)的价格环比上涨,和 AI 算力需求直接相关。
一个容易被忽略的短板:建筑业
9 月建筑业商务活动指数 50.3%,比上月上升 3.4 个百分点,结束了连续 8 个月运行在 50% 以下的走势。
前八个月的持续收缩,说明建筑业此前承受了相当大的压力——土地市场调整、地方财力紧张、项目开工不足。回到扩张区间是个明确的边际改善信号。
但 50.3% 依然只是微幅扩张,底子还很薄。建筑业是就业的蓄水池,这个行业的景气度直接影响居民收入预期,而收入预期又是消费恢复的关键传导环节。所以"建筑业重回扩张"这六个字的分量,实际上大于它的数字本身。
价格信号:PPI 涨得比 CPI 快,这不是好消息
8 月的数据留下了一个"温差":
- CPI 同比 +0.8%(前值 +0.5%),核心 CPI +1.0%
- PPI 同比 +3.8%(前值 +3.5%)
PPI 涨得比 CPI 快 3 个百分点。在正常经济循环里,PPI 上行往往应该传导到 CPI——那是企业把成本上涨转嫁给终端的能力。现在的情况是相反的:上游在涨,下游涨不动,说明终端需求接不住这个成本。
拆开看,PPI 上行主要由能源及相关工业品带动,食品价格其实在跌(同比 -1.4%)。能源涨价有输入性因素,不完全是需求驱动。所以这轮 PPI 回升里,"需求修复"的成分比看上去少。
这解释了一个悖论:为什么 PMI 明明回升了,CPI 核心项却只有 1.0%。
答案是——PMI 测的是环比边际变化,CPI 测的是同比水平。两者讲的不是同一件事。用 CPI 质疑 PMI 回升是误读,用 PMI 论证通胀无忧也是误读。
我更关注的两个先行指标
如果要判断这轮回升能走多远,比 PMI 本身更有信息量的是这两个:
一是 M2-M1 剪刀差。 8 月 M2 同比 +7.5%,较 7 月回落 0.2 个百分点,M2-M1 剪刀差收窄至 3.4 个百分点。剪刀差收窄通常意味着资金活化程度改善、企业投资意愿回升——这是活跃度的领先信号,比 PMI 早半个月到一个月。
二是社融与新增信贷。 8 月新增人民币贷款 600 亿元,同比少增 5300 亿元。信贷收缩幅度不小。如果 9 月、10 月的信贷数据仍没有起色,PMI 的回升就更可能是季节性因素(极端天气消退 + 双节备货 + 建筑业旺季)的一次性修复,而非趋势性回升。
给普通人的三个提醒
第一,不要把 PMI 50.1 理解成"经济好了"。 50 是荣枯线,不是及格线。长期在 50.5 以下徘徊的经济体,体感往往是"什么都还行但什么都不出彩"。
第二,区分"政策出台"和"政策见效"。 9 月 28 日国常会、9 月 29 日央行调整、10 月 1 日房贷贴息落地——这些是存量政策的加速兑现。9 月 PMI 读数是在这些措施大规模落地之前采的。换句话说,PMI 的改善主要来自此前的政策,而 9 月底这一批新政的效果,要等四季度甚至明年才体现在数据里。
第三,对自己的资产配置做决策时,把政策意图和数据现实分开看。 政策是"想做什么",数据是"做成了什么"。这两者之间往往有 1-2 个季度的时滞。用政策预期做交易决策,在这 1-2 个季度里是最容易亏钱的方式。
一点延伸思考
国常会这次提了两个表述值得咀嚼:"存量政策重在提效能"、"增量政策重在补缺口"。
前者意味着已公布的财政空间(专项债、特别国债)不再是"够不够"的问题,而是"能不能转化成实物工作量"的问题。截至 9 月 29 日,年内地方债发行 8.7 万亿元,其中新增专项债 3.47 万亿元,全年额度 4.4 万亿元,发行进度 79%。钱发得差不多了,关键看花得出去不花得出去。
后者指向一个更硬的约束:地方财政。盘活地方政府债务结存限额是现实选择,但这笔钱是一次性的,用完就没了。
所以政策空间的问题,本质上不是"还有多少弹药",而是"这些弹药能撑多久"。这才是决定 2027 年经济走势的关键变量,而不是四季度的反弹力度。
数据来源:国家统计局、中国人民银行、财政部、新华社等公开发布。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章