风险声明:本文仅为个人学习笔记与思考记录,不构成任何投资建议。文中数据均引自公开渠道,可能存在滞后或口径差异,请以官方发布为准。投资有风险,决策需谨慎。
先把数据摆清楚
2026 年 8 月:
| 指标 | 同比 | 前值 | 环比 |
|---|---|---|---|
| CPI | +0.8% | +0.5% | +0.4% |
| 核心 CPI | +1.0% | +0.9% | — |
| PPI | +3.8% | +3.5% | +0.4% |
| 工业生产者购进价格 | +5.8% | — | +0.3% |
1—8 月平均:CPI +0.9%,PPI +2.0%。
CPI 0.8%、核心 CPI 1.0%、PPI 3.8%——PPI 比 CPI 高出整整 3 个百分点。
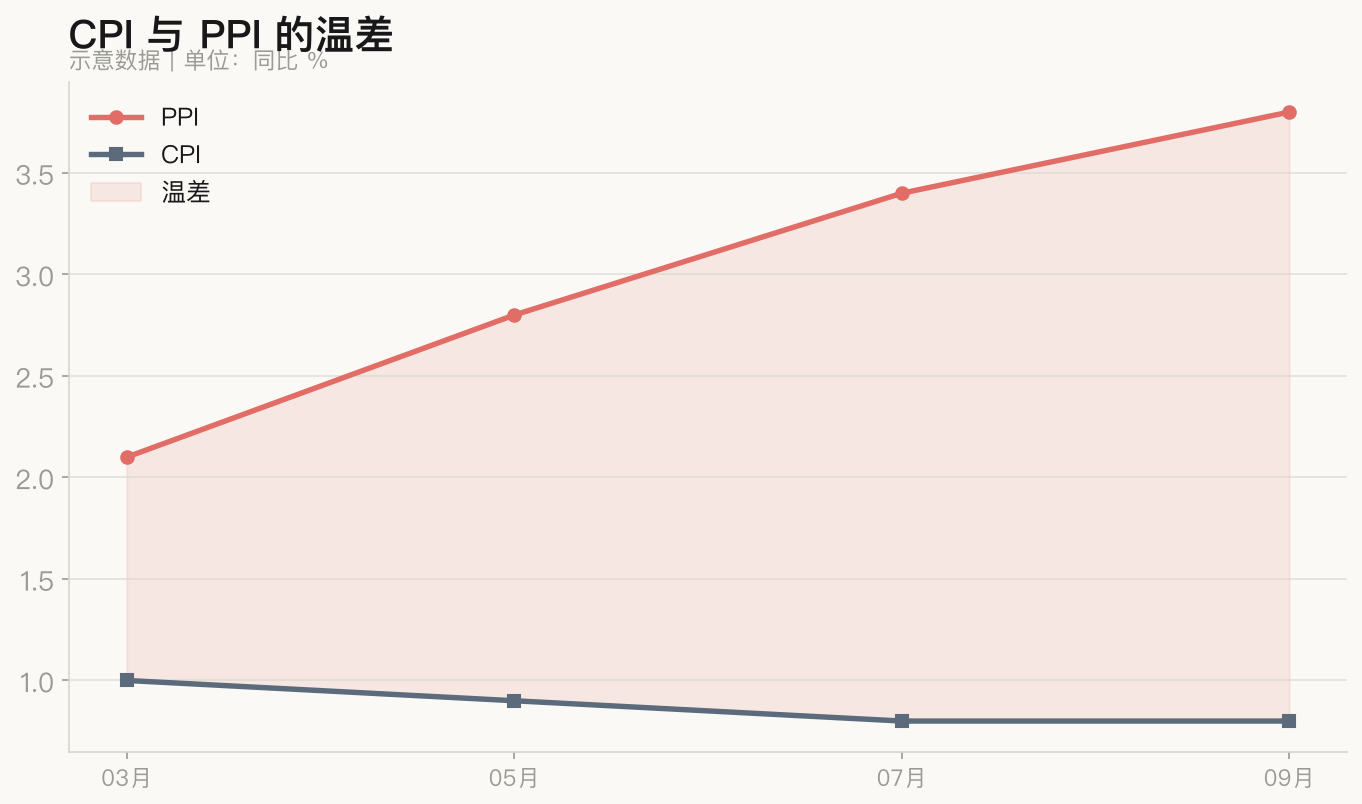
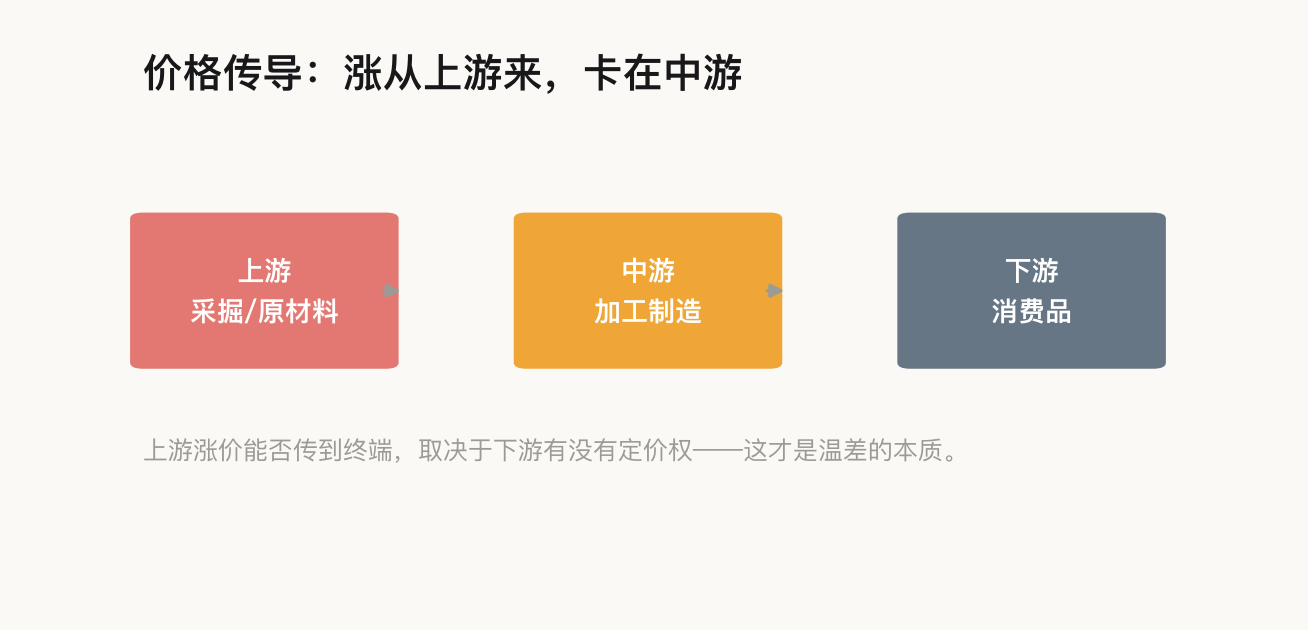
在健康的经济循环里,这个关系应该是反过来的:PPI 先涨(上游成本),传导到 CPI(终端提价),CPI 再涨(需求旺)。现在是上游在涨、下游不动。
为什么说这是"温差"而不是"通胀"
教科书式的通胀传导需要三个条件同时成立:
- 企业有转嫁成本的能力(依赖定价权)
- 消费者愿意接受涨价(依赖需求强度)
- 传导链条畅通(依赖物流、渠道、无库存阻隔)
现在第 1、2 条都在打折。
看企业端: 8 月 CPI 消费品同比涨幅由 0.2% 扩大至 0.8%,环比由下降 0.6% 转为上涨 0.6%,消费品制造业新订单指数也升至接近 53%。消费品这一环确实在改善。
但服务价格只涨了 0.8%(与消费品持平),而服务业的就业容量远大于制造业。服务价格涨不动,说明终端消费的整体意愿还是弱的。
看需求端: 8 月新增人民币贷款 600 亿元,同比少增 5300 亿元。信贷是需求的镜像,信贷收缩意味着企业和居民的借贷意愿都偏弱。没有信贷支撑的需求复苏,撑不起一次真正的价格传导。
拆开看 PPI:涨在哪里
PPI +3.8% 这个数字,主要贡献来自哪里?
能源及相关工业品。 这是最主要推手。有意思的是,这里有相当一部分是输入性的,不是国内需求驱动的——国际大宗商品价格波动会直接传导到国内 PPI。
生产资料价格涨 5.8%,而生活资料价格涨幅明显低于此(可从 CPI 食品 -1.4% 侧面印证)。生产资料涨、生活资料不涨,说明成本压力集中在上游,中下游企业实际上在被"夹"。
能源涨价有它的特殊性:它不产生收入,只产生成本。 一吨煤涨 100 元,钢厂的成本增加了,但如果下游接不接受涨价,这 100 元就纯粹是利润压缩。这跟需求驱动的涨价(可以提价、能转嫁)是完全不同的性质。
食品价格在跌。 8 月食品价格同比 -1.4%,其中猪肉价格下降 11.8%(降幅收窄 1.5 个百分点),但牛肉同比涨幅由 4.5% 扩大至 5.3%,鸡蛋涨幅扩大至 15.0%,鲜菜受高温多雨影响环比上涨 5.5%。
食品内部是分化的:猪在跌(供给压力大),牛蛋在涨(成本推动)。这些和需求关系不大,主要是供给和天气。
一个亮眼的点:AI 产业链价格韧性。 受算力需求增长影响,移动电话机、平板和数据存储设备价格环比分别上涨 2.3%、2.1%、2.1%。这是唯一一段由真实需求爆发驱动、且企业有定价权的涨价。
核心 CPI 1.0% 比 CPI 0.8% 更值得看
很多人看 CPI 只看总数,但核心 CPI(剔除食品和能源)更能反映真实通胀压力。
核心 CPI +1.0%,高于 CPI 总数的 +0.8%。这说明:
- 食品在拖低 CPI(-1.4%)
- 剔除食品后,通胀其实比表面看起来略高一点
1.0% 的核心通胀意味着什么?对照主要经济体的目标:
- 中国 CPI 目标约 3% 左右,实际远低于此
- 美国 2% 左右
- 欧元区 2%
1.0% 距离 2% 的"正常化"水平还有距离。 从这个角度看,中国当前的通胀环境是温和偏低的——既没有通缩的极端(那通常指 CPI 为负),也没有通胀压力。
"温和偏低"是中性偏正面的状态。 它意味着货币政策的空间是打开的——物价温和意味着实际利率不会因为通胀而被迫收紧,央行可以更从容地通过降息、再贷款等工具支持经济。
怎么看"上游涨、下游不涨"
这种结构在历史上通常对应三种情况,处理方式完全不同:
情况一:需求不足型(当前最可能)
PPI 涨是外部输入(能源涨价),而 CPI 不涨是内需不足。这类情况下,PPI 涨对经济是净负担——它挤占了中下游的利润,不产生有效需求。
对策不在于稳物价,而在于提需求。 所以 9 月底的政策组合(房贷贴息 + 再贷款扩容)方向是对的:都在提需求,不在稳物价。
情况二:产能过剩型
如果 PPI 涨是因为某些行业反内卷、限产导致的供给收缩,那就是供给侧的故事。这种情况下价格上涨是健康的,因为它改善了行业盈利。
判断方法:看涨价是否集中在特定行业。 目前涨价集中在能源和原材料,不像是产能过剩行业的主动限产。所以这条不成立。
情况三:真实需求拉动型
PPI 涨 → CPI 跟着涨 → 企业盈利改善 → 投资增加 → 经济进入正循环。这是最好的情况。
目前还不成立,因为 CPI 完全没有跟上。
给普通人的三个实际含义
第一,别用 CPI 判断"东西变贵了没有"。
CPI 0.8% 听起来温和,但你的体感可能是"什么都在涨"。这是因为 CPI 是加权平均——权重最高的是食品和居住,而这两个恰恰是你能感知的部分(菜价、房租)。反过来,电子产品、 汽车这些你在买的东西可能在降价(价格战)。
CPI 和体感之间有系统性偏差,这个偏差是结构性的,不是数据错误。
第二,理解 PPI 上涨对不同人的不同影响。
- 上游资源企业:直接受益,价格上涨转化为利润
- 中下游制造业:被挤压,成本上升但难以提价,利润压缩
- 消费者:暂时没被传导,但也不排除后续被迫承担
- 投资者:需要区分哪些是需求驱动(可持续),哪些是成本推动(不可持续)
第三,"资产荒"和"低利率"的根源在通胀端。
为什么利率这么低?因为通胀预期低。核心 CPI 1.0%、PPI 3.8% 但传导不畅,说明总需求不足是当前经济的核心矛盾。
只要这个矛盾不改变,宽松的政策取向就会延续。这对长期资产(尤其是有稳定现金流+ 抗通胀能力的资产)是有利的,但前提是你能熬过短期的波动。
一个需要警惕的判断
现在市场上有一派观点认为:PPI 已经转正,CPI 也在回升,通胀周期要来了,所以要提前布局抗通胀资产。
这个判断的风险在于:它把"输入性成本推动的 PPI 回升"和"需求拉动的通胀周期"混为一谈了。
区分两者的方法很简单,就看CPI 跟不跟。如果是真通胀周期,CPI 会跟上并加速;现在 CPI 只有 0.8%,距离 2% 还有距离。
如果 6 个月后核心 CPI 突破 1.5%-2%,那时再讨论通胀也不迟。 在那之前,把 PPI 回升当成"周期反转信号"来下注,风险不小。
数据来源:国家统计局公开发布。本文为个人学习记录,不构成投资建议。
聊聊这篇文章