风险声明:本文所有数据均来自公开渠道,仅作数据整理与逻辑推演,不构成任何投资建议,不推荐任何个股、不给出买卖点位、不对任何收益作出承诺。市场有风险,决策请自行判断。
一、7% 的涨股比
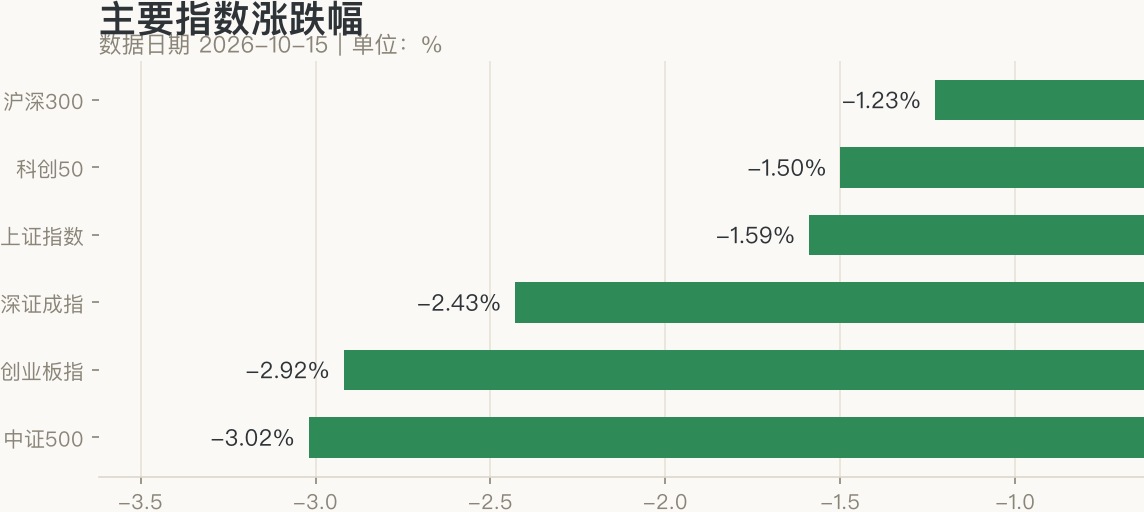
2026 年 10 月 15 日,A 股大幅调整。上证指数收 3707.48 点,跌 1.59%;深证成指跌 2.43%;创业板指跌 2.92%;科创 50 跌 1.50%;沪深 300 跌 1.23%;中证 500 跌 3.02%。
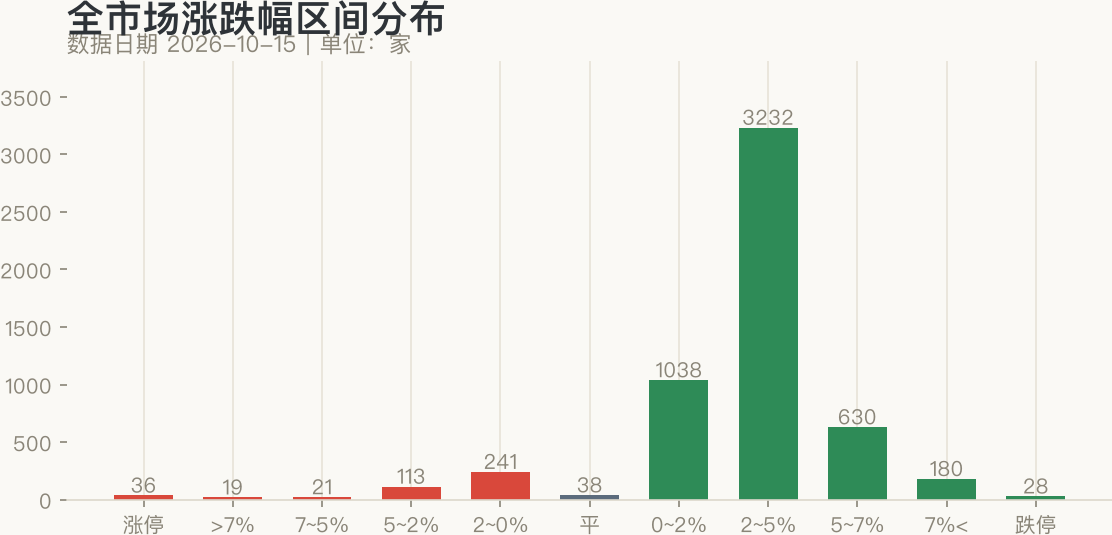
全市场 5108 只个股下跌、430 只上涨,上涨占比 7%,涨停 36 只、跌停 28 只。两市成交 16329.96 亿元,比上一交易日放量 2185.94 亿元。124 个申万二级行业里,只有 5 个上涨。
涨跌分布里最扎眼的是结构:跌 2%~5% 这一档有 3232 只个股,是当日最集中的区间;跌 5% 以上的只有 810 只。这不是全面崩盘,是普遍阴跌叠加局部踩踏。
更值得注意的是,今天不是 A 股独有的行情。日经 225 收跌 4.90%,韩国 KOSPI 收跌 7.56%(盘中一度跌超 9%,交易所启动 Sidecar 机制暂停程序化卖盘,韩国金融监管机构当日召开紧急会议),费城半导体指数跌超 4% 并连续第六个交易日收跌;英伟达跌 3.16%、AMD 跌 5.73%、美光跌 4.08%、台积电跌 3.40%。
共振下跌说明,起作用的是同一个变量,而不是某个市场自身的问题。这一条决定了后面所有解读的方向。
二、第一条裂缝:股票跌停,期货却在涨
海运是今天跌得最急的一条线。航运港口跌 5.29%,中远海能、招商南油、招商轮船跌停。
触发因素很具体:一名美国官员表示,白宫正在考虑放宽对所谓「影子船队」的制裁,允许此前被制裁的船只运输未受制裁的原油与成品油,目的是压低目前处于历史高位的全球海运费率。此前特朗普已暂时解除对俄罗斯柴油的制裁。
但同一天,欧线集运期货反而有一定涨幅,并维持在高位;霍尔木兹海峡的航运安全风险仍在扩大,海事官员称两艘商船遇袭后沉没,过去 10 天该水域袭击明显增多。
同一件事,两个价格。股票定价的是「政策会不会把溢价拆掉」,期货定价的是「船现在够不够用」。前者是预期,后者是现货。
三、第二条裂缝:CPI 创五个月最大涨幅,美债收益率却几乎收平
美国 9 月 CPI 同比上涨 3.7%,创五个月最大涨幅,市场对美联储 10 月加息的定价一度突破 50%。按传统「股跌、债息涨」的框架,长端利率本应上行。
实际发生的不是这样。10 年期美债收益率在通胀数据出炉后一度拉升,随后悉数回吐涨幅,全天几乎收平。
逆转的原因不在宏观,在 AI 的信用端:CoreWeave 2032 年到期的高收益美元债息差突破 1000 个基点、收益率飙上 15%,股价当日暴跌逾 15%;其五年期 CDS 走阔 135 个基点,市场计入的 5 年期违约概率升至 63%。有分析师测算,CoreWeave 综合借贷成本约 9%,而资产投资回报率仅 1% 上下。
美国银行衍生品团队把这称为一种模式而非偶然:10 月 8 日 OpenAI 年化营收指引较市场预期缩水约 200 亿美元、引发半导体与内存板块闪崩时,纳指跳水同样伴随美债收益率自早盘高点一路下滑。美银的判断是,AI 盛宴若退潮,本质是一场「去杠杆与大通缩」,长端利率非但不会因通胀上行,反而会因避险与通缩预期下行——这与 2025 年 1 月的 DeepSeek 冲击、以及 2000 年互联网泡沫破裂期间 10 年期收益率自 6.5% 跌入 4% 中段的图景高度相似。
这是今天最值得警惕的一条信息:利率不升反降,说明市场定价的是「增长在消失」,而不是「钱在变贵」。流动性冲击会推高利率,增长冲击才会压低利率。
四、A 股内部:跌的是全球定价,涨的是本地定价
把今天的行业表现按「现金流由谁定价」来分,脉络很清楚。
| 板块 | 当日涨跌 | 主力净流入(当日) | 近 5 日 | 近 20 日 |
|---|---|---|---|---|
| 通信设备 | -5.26% | -83.94 亿 | -241.86 亿 | -644.99 亿 |
| 半导体 | -2.71% | -69.38 亿 | -223.58 亿 | -686.74 亿 |
| 消费电子 | -3.07% | -21.00 亿 | -81.29 亿 | -240.09 亿 |
| 元件 | -2.94% | -19.60 亿 | -84.83 亿 | -275.94 亿 |
| 白酒Ⅱ | +1.72% | +7.67 亿 | +11.94 亿 | -18.88 亿 |
| 白色家电 | +0.53% | +2.55 亿 | +4.82 亿 | -0.58 亿 |
| 证券Ⅱ | +0.51% | +2.18 亿 | +3.14 亿 | -133.75 亿 |
| 国有大型银行Ⅱ | +0.81% | +1.40 亿 | -1.10 亿 | -30.20 亿 |
跌幅榜前列是航海装备(-6.49%)、焦炭(-5.71%)、玻璃玻纤(-5.37%)、航运港口(-5.29%)、通信设备(-5.26%)。全行业主力资金合计净流出 626.07 亿元,近 5 日累计净流出 1560.29 亿元,近 20 日累计净流出 4970.25 亿元——失血不是从今天才开始的。
另一端,上涨的五个行业是白酒、国有大型银行、保险、白色家电、证券。它们的共同点不是「防御」,而是现金流主要由本地需求与本地利率定价,与北美云厂的资本开支曲线几乎不相关。
市场今天实际上只做了一件事:给「未来的现金流」折价,给「现在的现金流」溢价。
五、真正的主线:业绩在报喜,估值在报忧
如果把上面这些只看成「杀估值」,会漏掉今天另一个方向的事实。
10 月 15 日夜间,A 股密集披露回购与三季报预增。江波龙预计前三季度净利润 140 亿—149 亿元,同比增长 1864.55%—1990.84%;大族数控净利润同比增长 214.03%;复旦微电预增 187.63%—248.18%;光库科技预增 142%—162%;中科曙光净利润同比增长 78.48%;瑞芯微预增 68.04%—73.17%;海光信息预增 38.16%—51.93%。产业资本也在出手,新易盛、天孚通信、佰维存储、立讯精密等披露回购提议或回购进展。
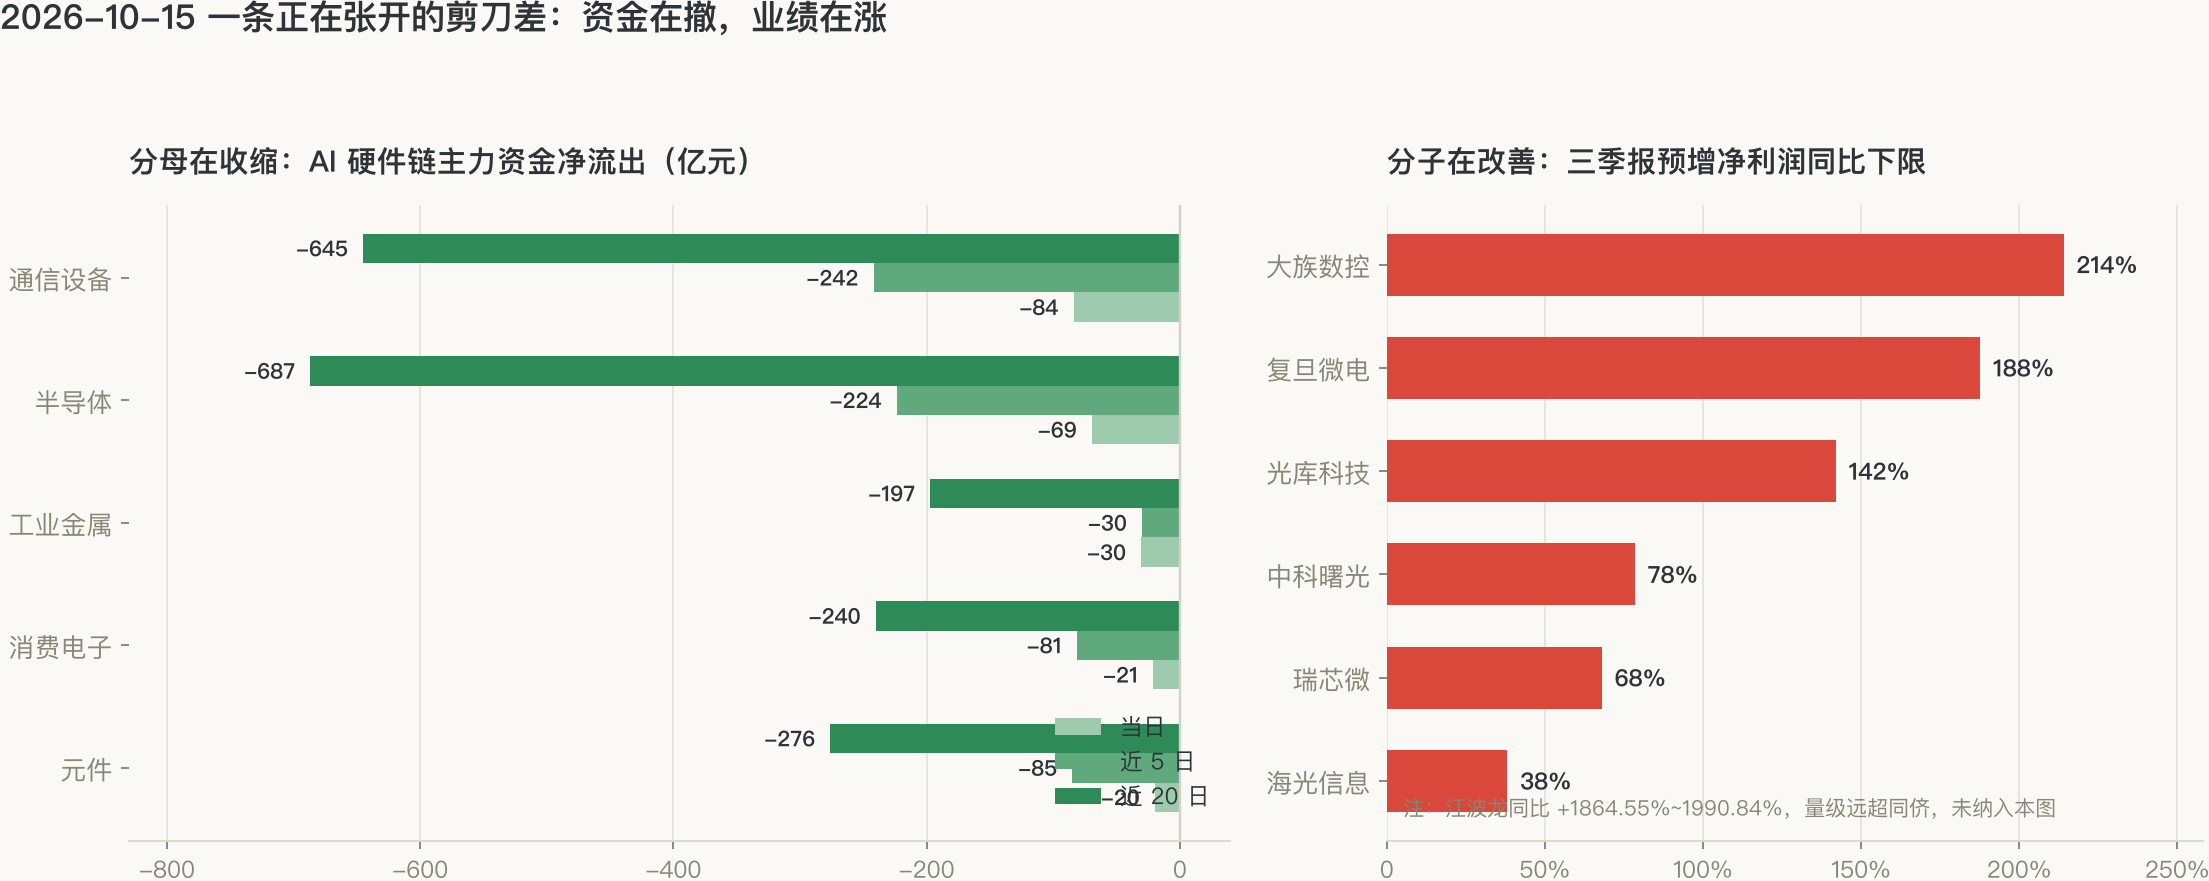
于是出现了一条剪刀差:分子(当期盈利)在改善,分母(折现率与远期增长预期)在恶化。今天下跌的,恰恰是那些价值高度依赖远期现金流折现的资产;而这些公司的当期报表,是这几年最好的。
这也解释了盘面上一个看似矛盾的现象:慈文传媒涨停走出 5 连板,AI 资金从硬件向应用端切换,而新易盛跌 7.49%、中际旭创跌 5.19%。硬件与应用走的是两条定价曲线——硬件被全球资本开支周期定价,应用更多被本地题材与情绪定价。这里需要区分含金量:硬件的下跌对应可验证的订单与资本开支预期,应用的上涨更多是短线资金的高低切换,两者不能简单对冲看待。
六、接下来看什么
今天的盘面留下四个可以验证的观察点,而不是一个结论:
- 长端美债的方向。在通胀数据偏热的背景下,10 年期收益率若继续下行,说明「AI 退潮=通缩」的叙事正在压过「通胀=加息」。这是当前最关键的单一变量。
- 10 月下旬的资本开支指引。美股 AI 龙头三季报与资本开支指引集中披露,叠加 A 股三季报窗口,构成对 AI 产业景气的一次集中验证。瑞银预计超大规模云服务商资本支出今年增长 76% 至 6730 亿美元,明年增速放缓至 25%、2028 年降至 6%——增速见顶的预期,正是上游硬件当前压力的主要来源。
- 影子船队制裁是否真正落地。若只停留在「考虑」阶段,海运板块今天的定价会被修正;若落地,运价溢价面临系统性重估。
- 量能是否继续放大。今日 16329.96 亿元属外部冲击型放量,与内部分歧型放量性质不同。若后续量能回落而指数企稳,说明冲击已被消化。
需要写明的风险是:文中机构观点均为公开报道中的转述,市场共识本身会在数日内改变;单日数据解释力有限,20 日累计资金流与单日涨跌幅给出的信号可能互相矛盾。
数据来源:腾讯自选股行情接口(指数、行业资金流、涨跌分布,截至 2026-10-15 收盘);证券时报网、财联社、第一财经、腾讯自选股综合 2026-10-15 公开报道。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章