风险声明:本文仅为个人学习笔记与思考记录,不构成任何投资建议。文中数值为演示读法用的示意数据,不代表实际统计结果。投资有风险,决策需谨慎。
库存周期是宏观框架里最「接地气」的一层。它不像货币周期那样抽象,也不像技术周期那样难以界定——它讲的就是一件朴素的事:企业先发现货卖不动,然后减产,然后库存见底,然后需求回来、开始补库。
但因为它是个循环,最容易出现的错误是在错误的位置猜拐点。本文给一个不依赖预测的判断方式。
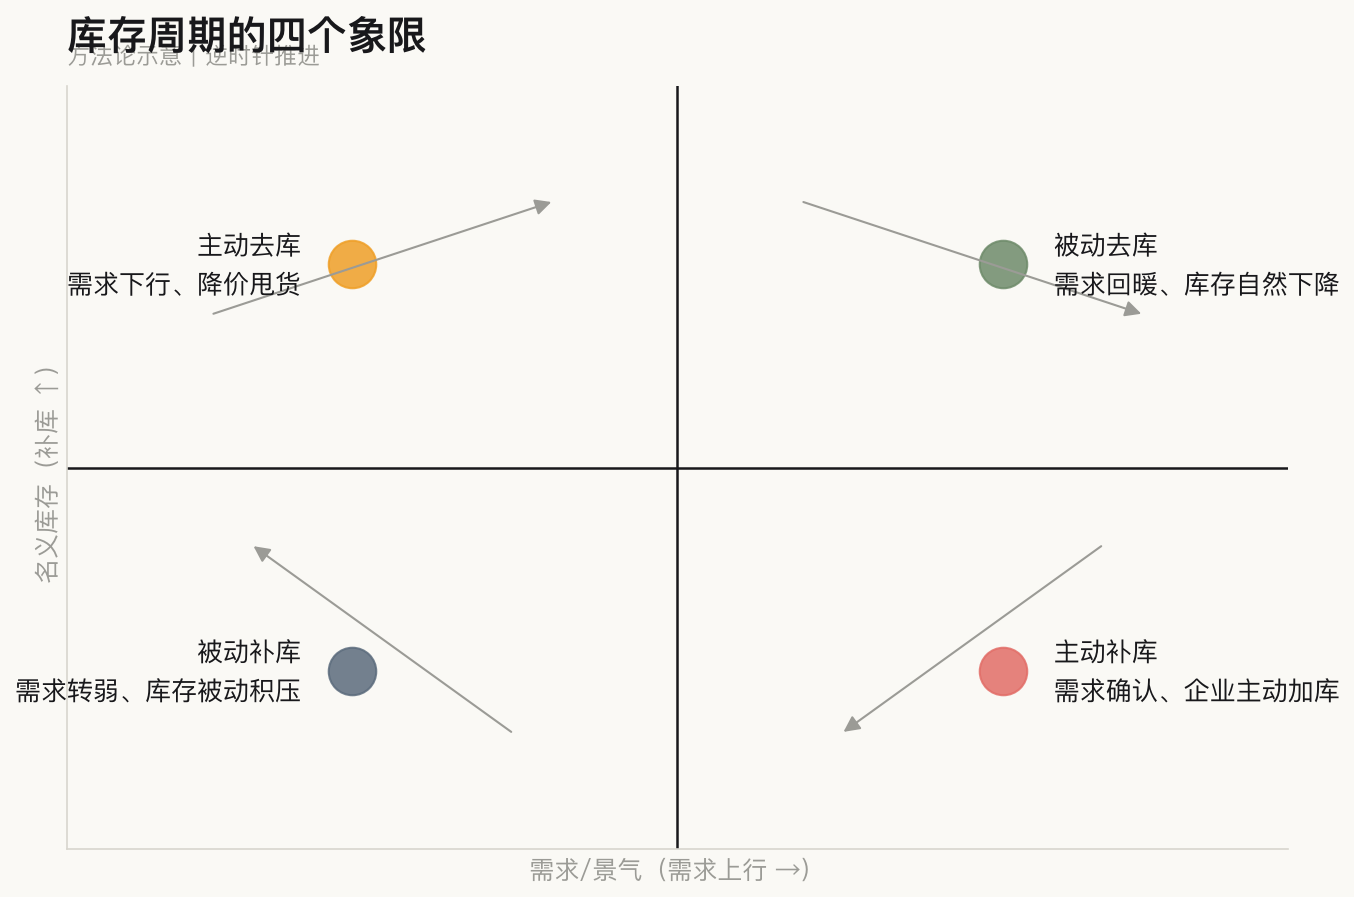
(示意图:库存周期的四个象限)
先建立坐标系:两个方向变量
判断任何时点的库存周期位置,只需要两个变量:
- 名义库存的方向(上行 / 下行)—— 看产成品存货同比
- 需求的方向(上行 / 下行)—— 看营收、PMI 新订单或下游景气
这两个方向交叉出四个象限,也就是周期的四个阶段:
| 阶段 | 库存 | 需求 | 价格表现 | 典型体感 |
|---|---|---|---|---|
| 主动去库 | ↓ | ↓ | 下行 | 降价甩货、最难受 |
| 被动去库 | ↓ | ↑ | 触底 | 需求悄悄回暖 |
| 主动补库 | ↑ | ↑ | 上行 | 量价齐升 |
| 被动补库 | ↑ | ↓ | 见顶 | 积压重现 |
关键在于:判断依据是「方向组合」,而不是库存的绝对水平。这一点经常被搞反——很多人盯着「库存是不是够低了」,但低库存本身不构成买点,只有「低库存 + 需求转上行」才是。
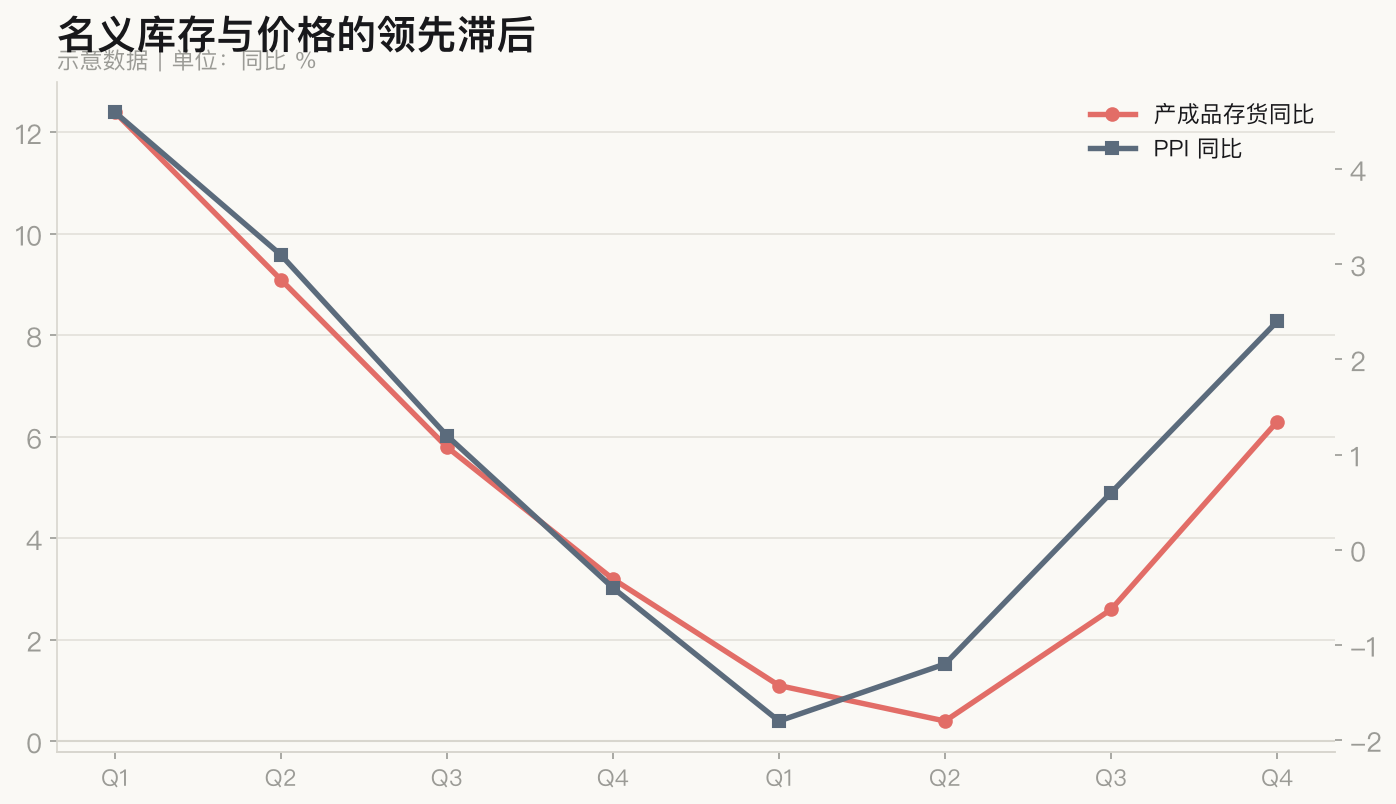
(示意图:名义库存与价格的领先滞后关系)
三个可以在家里自己算的分项
1. 产成品存货同比(月度)
这是最直接的库存指标,取自工业企业经济效益数据。注意看的是名义值,里面混了价格因素——这就是为什么高通胀时期会出现「库存虚高」。
2. 存货周转天数
比同比更能剔除基数干扰。周转天数下降意味着货走得快,是比库存水平更灵敏的信号。
3. 营收与库存的增速差
这是我自己最喜欢的一个简易指标:营收增速 − 库存增速。差值为正且扩大,说明需求跑赢供给(被动去库/主动补库);差值转负,说明货开始积压(被动补库)。
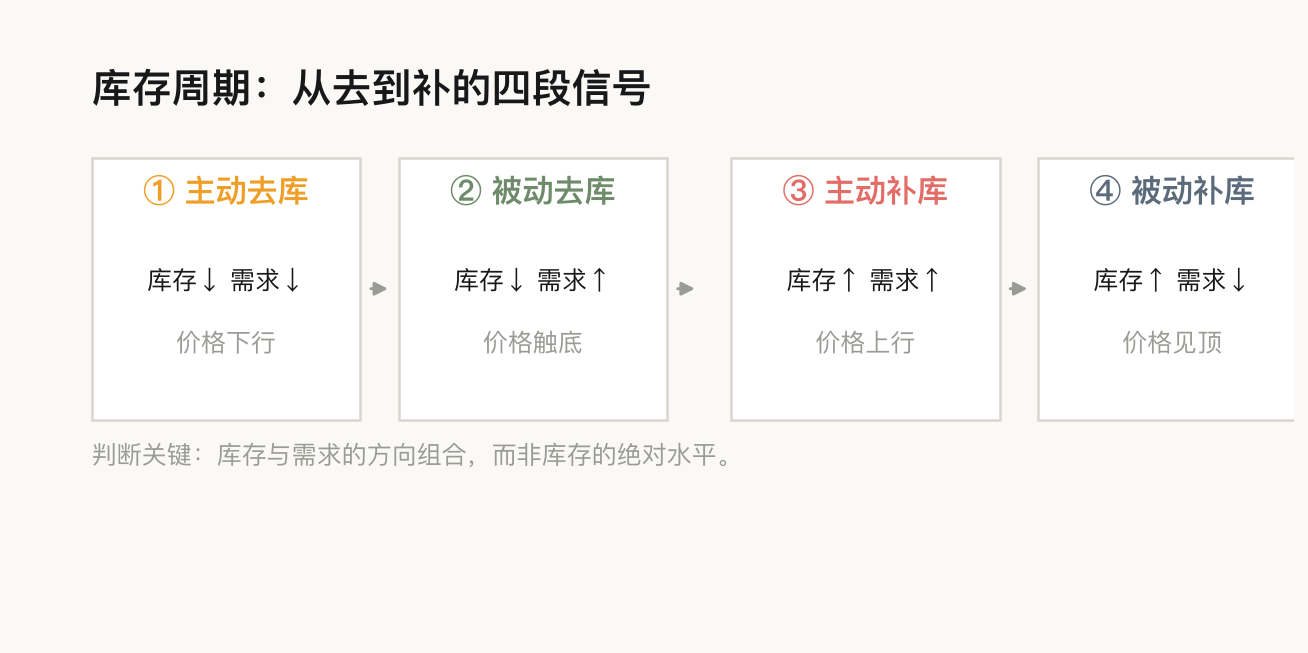
(示意图:四段信号的方向组合)
打分表:给当前位置做个体检
把三项观察值按顺序打分,可以得到一个定性位置:
| 观察项 | 得分条件 | 分值 |
|---|---|---|
| 产成品存货同比 | 连续 3 月下行 | +1 |
| 存货周转天数 | 较去年同期下降 | +1 |
| 营收 − 库存增速差 | 为正且扩大 | +1 |
| PMI 新订单 | 连续 3 月高于 50 | +1 |
| PPI 环比 | 连续 2 月转正 | +1 |
3 分以下:大概率仍在主动去库,价格下行压力未释放完。
3—4 分:处在从被动去库向主动补库过渡的区间,信号开始建设性,但尚需确认。
5 分:典型的主动补库特征,量价逻辑成立。
这套打分的价值不在于精确,而在于强迫你同时看五个维度,避免被单一数据牵着走。
三个常见误读
误读一:把「库存低」等同于「该涨了」。
低库存只是必要条件。如果需求同时下行,低库存会长时间低位横盘,我把这段称作「低位磨底」——它是周期里最容易磨掉耐心的阶段。
误读二:忽略价格的验证作用。
补库一定要伴随价格上行才有意义。如果库存回升但价格还在跌,说明这轮补库不是需求拉动,而是生产计划惯性造成的二次积压。
误读三:用全国总量推断单个行业。
不同行业的库存周期错位非常明显——上游采掘、中游材料、下游消费的位置常常相差 2—3 个季度。总量数据只能定位周期的大致阶段,具体行业的判断必须落到行业自己的数据上。
最后
库存周期最大的实用价值,是提供一个不需要预测的思考方式:不去猜底部什么时候出现,而是先诚实地给当前位置打分,承认自己在哪一格。
周期不会因为你猜得准而提前到来,但你会因为位置清楚而在它真的转向时认得出来。
本文为分析框架整理,配图均为演示口径示意图,不构成投资建议。
聊聊这篇文章