风险声明:本文仅为个人学习笔记与思考记录,不构成任何投资建议。文中数值为便于演示读法的示意数据,请勿作为实际统计口径引用。投资有风险,决策需谨慎。
社融(社会融资规模)是宏观数据里被引用最多、也最容易被简化的一个指标。最常见的误用是只看那个增速:「社融 8.3%,低于预期」或者「社融超预期,宽信用启动了」。
问题在于,社融是一个加总指标。同一串「8%」背后,可能是企业大举扩产,也可能只是政府多发了几千亿债券把缺口补上。这两种情形对实体经济的含义截然相反。
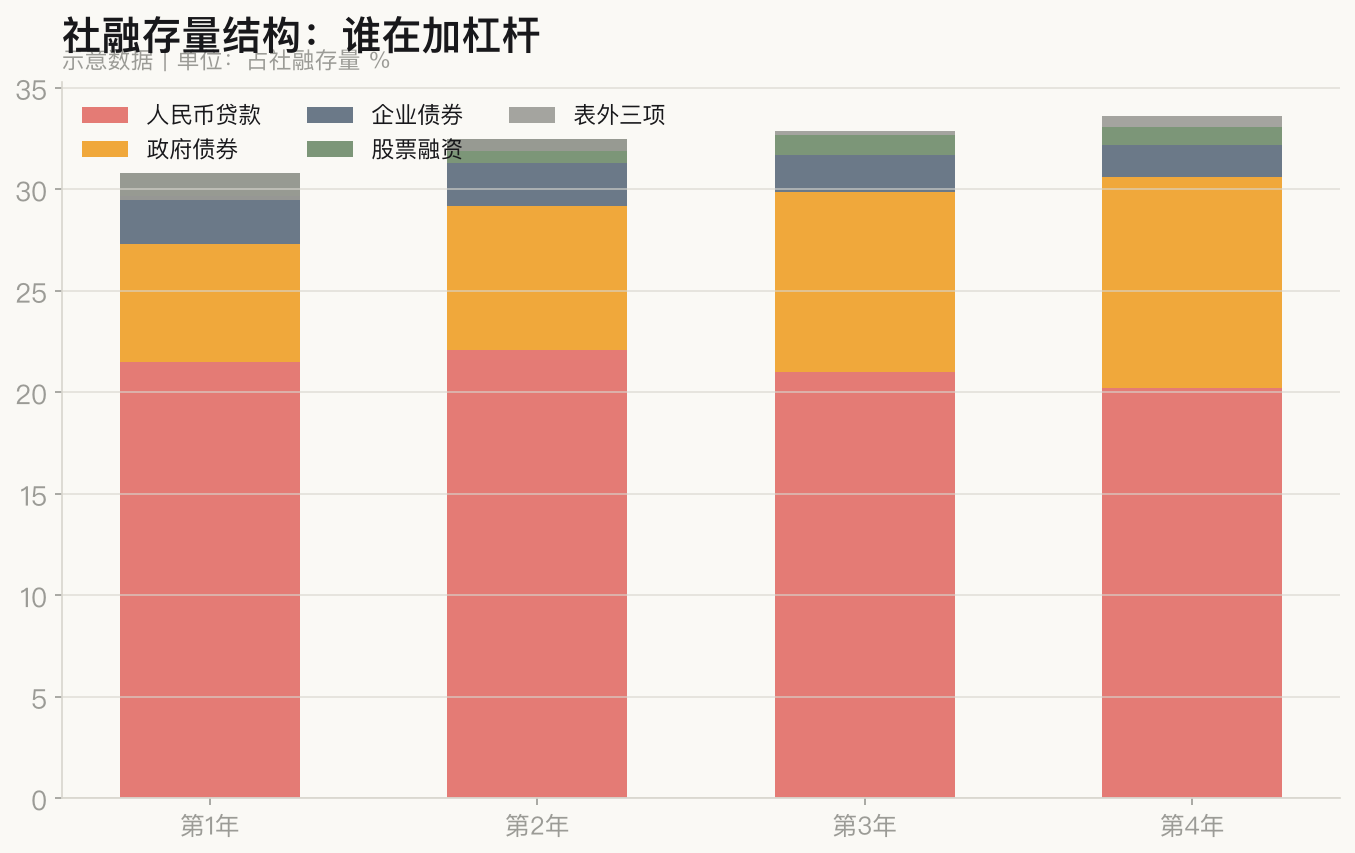
(示意图:社融存量结构的变化方向)
第一笔账:政府
政府债券是近几年社融结构里变化最大的一块。它的特点是逆周期、可控、但与实体需求无关。
关键不含糊说一点:政府加杠杆托住了社融总量,这是事实;但它不能证明私人部门愿意借钱。所以看社融,第一步通常是做一个「减法」——剔除政府债之后的社融增速,这个数字才能反映私人部门的信用意愿。
第二笔账:企业
企业部门要拆成两个层面:
| 分项 | 代表什么 | 为什么重要 |
|---|---|---|
| 企业中长期贷款 | 资本开支意愿 | 周期最长、最不容易被短期套利污染 |
| 企业短期贷款 + 票据融资 | 流动性周转 | 常是银行「冲量」的产物,信号质量低 |
中长期贷款是社融里信息含量最高的一个分项。 企业借钱买设备、建产线,是按年计的承诺;而票据和短贷往往只是时点上的资金周转,甚至在票据利率极低时会出现「企业开票—贴现—买理财」的空转套利。
所以当看到企业贷款总量增长时,务必看一眼期限结构:如果增长全靠票据,那不是信用扩张,只是会计口径上的热闹。
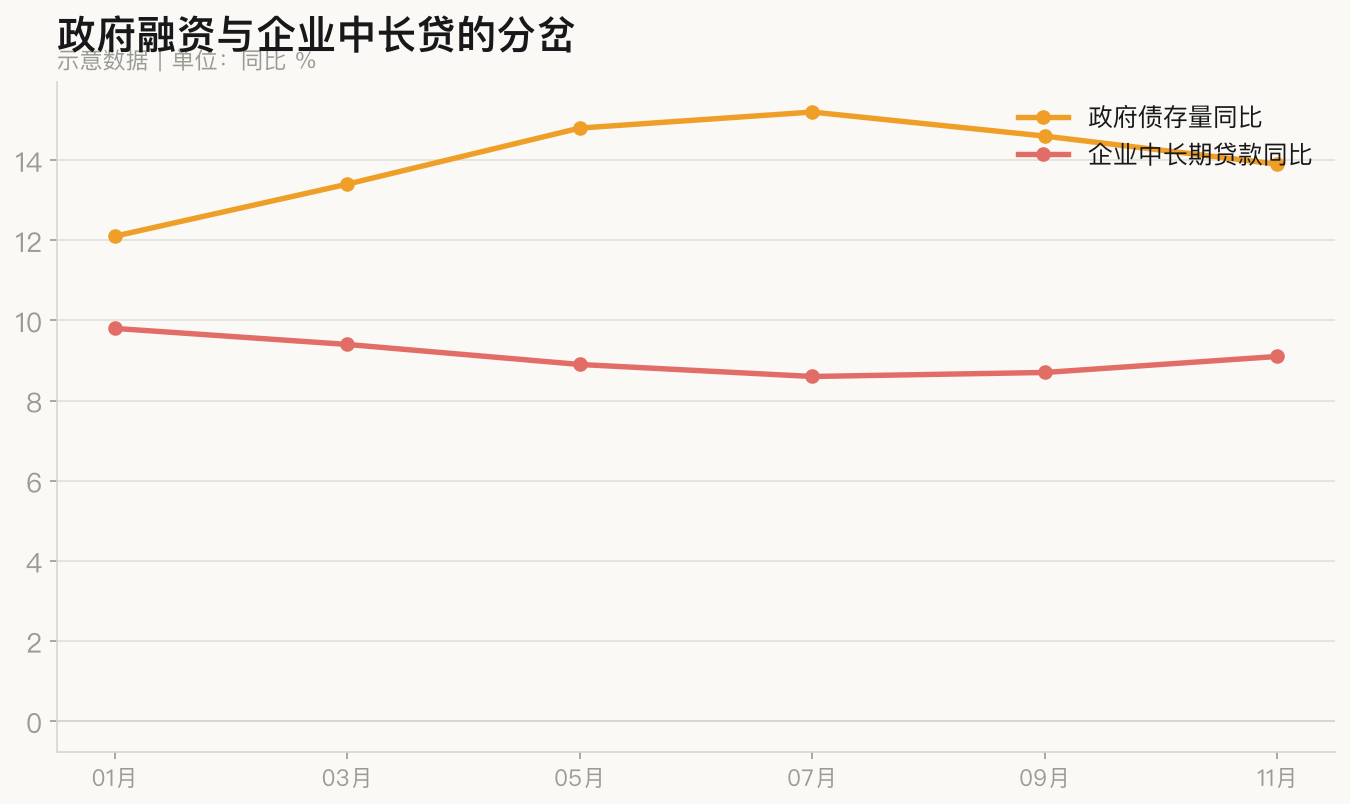
(示意图:政府融资与企业中长贷的分岔)
第三笔账:居民
居民贷款主要看两块——中长期(按揭为主)和短期(消费贷、经营贷)。居民端的独特之处在于:它既是信用数据,也是信心数据。
居民愿意背二十年负债买房,本质是对未来二十年收入流的判断。所以居民中长贷的修复,通常滞后于政策转向,且需要收入预期配合,单靠降息往往只能带来提前还款的减少,而不是新增需求的扩张。
第四笔账:表外与直接融资
委托贷款、信托贷款、未贴现票据这三项,在 2018 年资管新规之后经历了长期压降。它们现在的意义更多在于边际变化:表外不再大幅收缩,本身就是信用环境转松的信号;反过来,若表外重新大幅扩张,往往意味着监管口径在放松,需要留意后续的政策取向。
股票融资和企业债则是另一个维度——它们代表信用体系从「银行中介」向「市场直融」的迁移。这个迁移本身是中性的,但对利率敏感度的影响很大:直融占比上升时,政策利率向实体融资成本的传导会变得更间接。
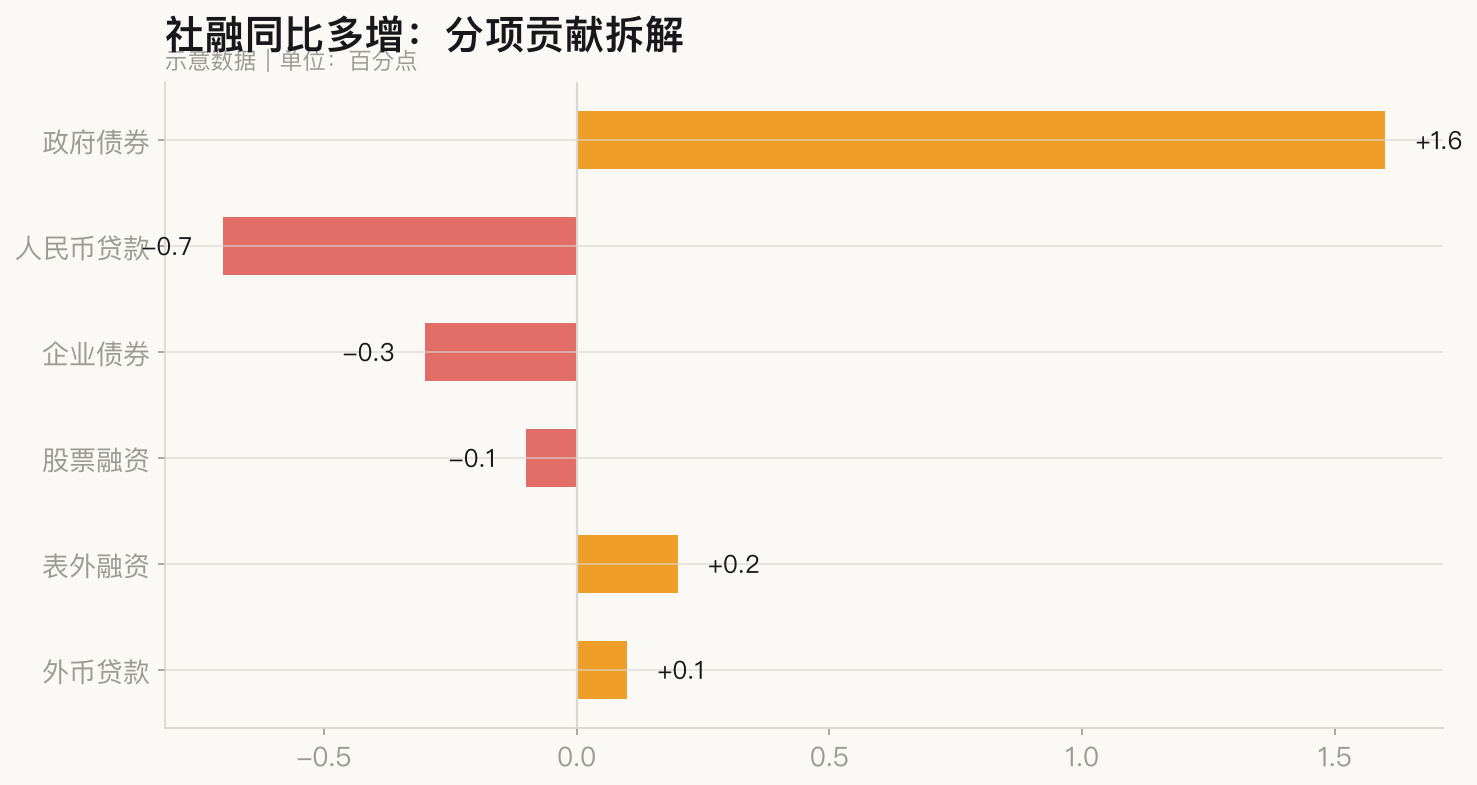
(示意图:社融同比多增的分项贡献)
一个四步读表法
第一步:看增速,但先看「含不含政府」。 两个增速同时列出,差值就是这一年「财政托底的力度」。
第二步:看企业贷款期限结构。 中长期占比上行是加分项;票据占比上行要打折。
第三步:做贡献度拆解。 把同比多增额按分项拆成百分点,找出真正的拉动项和拖累项——这一步能直接暴露「总量超预期」到底超在哪。
第四步:对照价格指标。 社融回升若伴随 PPI 环比转正、产能利用率上行,可信度高;若社融回升但价格仍在下行,说明钱进了但没有形成实物需求,多半停留在金融体系内部。
最后提醒三件事
社融是月度数据,噪音极大。 单月读数几乎没有参考价值,至少要看三个月移动平均。
「超预期」往往是预期本身的问题。 市场一致预期常常简单地外推上月读数,所以当基数或季节性变化时,超预期/不及预期这两个词本身的信息量很低。
不要用社融做单一依据的择时。 它更适合当作验证工具:当你在 PMI、价格、库存这些数据上得到一个判断后,用社融的期限结构去确认这个判断是否被资金支持。
本文为方法论整理,所有配图为演示口径的示意图,不构成投资建议。
聊聊这篇文章