风险声明:本文仅为个人学习笔记与思考记录,不构成任何投资建议。文中数据均引自公开渠道,可能存在滞后或口径差异,请以官方发布为准。投资有风险,决策需谨慎。
先说结论
这一轮政策里,房地产相关的动作力度不算小,但信号需要正确解读。
三件事同期发生:
- 10 月 1 日起首套房贷贴息实施(年化 1 个百分点,最长 5 年)
- 9 月建筑业商务活动指数 50.3%,结束连续 8 个月低于 50% 的运行
- 9 月下旬八部门发文,从信贷、债券、股权融资三方面支持服务业扩能提质(19 项举措)
表面看是三个领域的三件事。但它们共同回答了同一个问题:稳增长的下一步抓手在哪里?
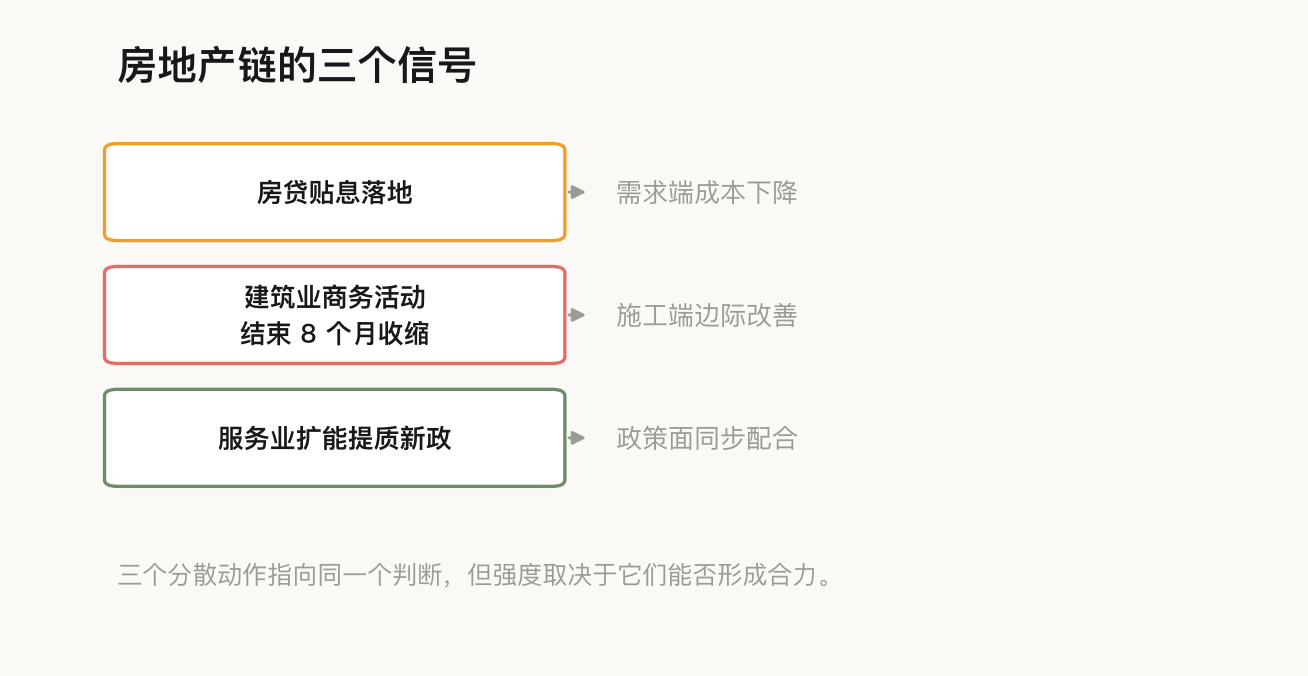
答案是:不再单纯靠投资拉动,而是转向"修复居民资产负债表 + 稳就业 + 稳服务消费"。
信号一:房贷贴息的精准性,说明政策目标很克制
先把政策要点复盘一遍(详见:贴息对象必须同时满足三个条件)
| 维度 | 门槛 |
|---|---|
| 贷款性质 | 新发放商业性个人住房贷款(不含置换) |
| 房屋套数 | 首套(新房/二手房均可) |
| 面积 | ≤ 120 平方米 |
| 总价 | ≤ 150 万元 |
| 贴息 | 年化 1 个百分点,最长 5 年 |
| 贷款上限 | 100 万元 |
| 实施期 | 暂定 1 年 |
首套 + 120 平 + 150 万 + 100 万额度,四道门槛。这不是"救市",是"托底"。
为什么必须这么精准? 因为房地产问题已经从"总量问题"变成了"结构问题":
- 总量问题:房子够不够多 → 不够,库存周期已经过去了
- 结构问题:谁在买、买哪里、买什么 → 一二线有需求但门槛高,三四线库存大但没人买
首套刚需是唯一确定"有真实支付意愿"且"不会过度加杠杆"的群体。给这个群体减负,是在需求最刚性、价格最敏感的地方刺激,效率最高。
这传递了一个明确信号:政策不希望看到房价大涨。 因为政策目标里明确写了"稳定房地产市场"——"稳定"排在"活跃"前面。
如果真想让市场热起来,限制条件不会这么多。
信号二:建筑业 8 个月收缩终结,可能比数据更重要
9 月建筑业商务活动指数 50.3%,比上月上升 3.4 个百分点,结束了连续 8 个月运行在 50% 以下的走势。
前 8 个月发生了什么?土地市场调整、地方财力紧张、项目审批放缓、专项债发行与实物工作量转化滞后——建筑业连续 8 个月收缩,是这些因素的综合结果。
为什么说这个信号比数据本身更重要?
因为建筑业是就业的蓄水池。房地产及其上下游(建材、家装、家电、物业、中介)涉及的就业规模,在所有行业里居前。
而居民消费的核心变量是收入预期,收入预期的源头是就业市场。所以:
建筑业景气回升 → 就业改善 → 收入预期修复 → 消费意愿回升 → 需求端回暖
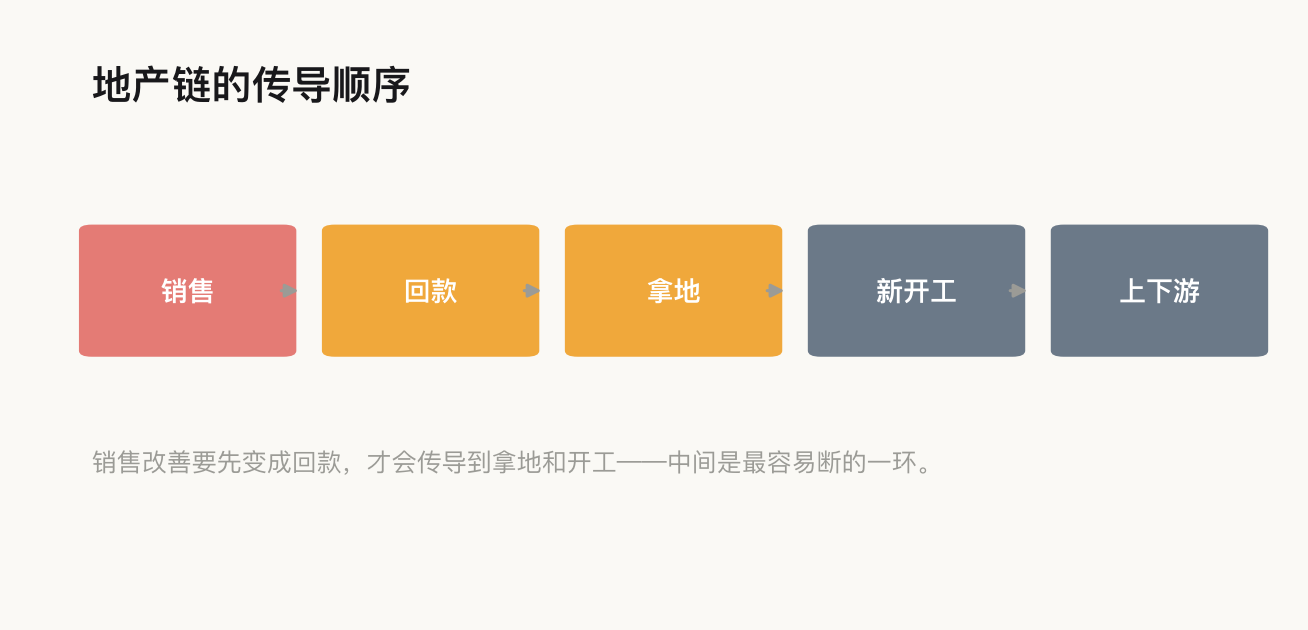
这条链条正是"稳就业增收"政策想要撬动的。 国常会把"稳定房地产市场"和"促进就业增收"并列提出,不是随口一说,而是因为它们本就是同一件事的两端。
但必须保持克制: 50.3% 只是刚刚越过荣枯线 0.3 个百分点。底子很薄,8 个月的收缩不可能一个月修复。这更可能是"止跌企稳"的第一个月,而不是趋势反转的第一个月。
信号三:服务业扩能提质,才是真正的长期变量
9 月下旬,人民银行等八部门印发《关于金融支持服务业扩能提质的指导意见》,从信贷、债券、股权融资三方面提出 19 项举措。
这条政策的信息量可能被低估了。
原因:过去几年的政策重心一直在"制造业升级"(各种再贷款、技改支持),服务业长期处于配角位置。这次八部门联合发文支持服务业,说明政策认知发生了变化。
为什么现在才转向服务业?
看一组对比:
| 指标 | 8 月同比 | 读数 |
|---|---|---|
| CPI 消费品 | +0.8% | 改善明显 |
| CPI 服务 | +0.8% | 几乎没动 |
| 服务业信心指数 | 创年内新高 | 预期改善 |
服务价格 0.8% 几乎没动,但服务业信心指数创年内新高。 这个组合有点矛盾。
可能的解释:服务供给在增加(政策鼓励),但需求还没跟上,所以价格涨不动、信心却在改善(预期先行)。
服务业为什么重要?
一个常被忽略的事实:服务业的就业吸纳能力远强于制造业。同样 1 万亿元 GDP,制造业能提供的岗位远少于服务业。
所以从"稳就业"角度,服务业的政策权重理应高于制造业。这次八部门发文,是在纠正过去几年的偏差。
对普通人的含义:如果你在考虑职业方向,服务业(尤其数字服务、健康养老、文体娱乐、餐饮住宿)的政策支持度会持续上升。 这不代表入局就能赚钱,但意味着这些领域的融资环境、扶持力度会更友好。
三个信号合起来:政策的顶层逻辑在切换
把三件事放在一起,能看到一条清晰的思路转变:
过去的路径: 投资拉动(地产 + 基建)→ 顺周期 → 上游涨价 → 传导到 CPI
现在的路径: 需求修复(降低居民成本 + 稳就业 + 提服务供给)→ 收入预期改善 → 消费回升
为什么切换? 因为第一条路已经走不通了:
- 基建空间在收敛(地方债约束)
- 地产周期在成熟(不再有总量空间)
- 顺周期传导不畅(PPI 涨但 CPI 不涨,说明传导链条断了)
第二条路是在居民端做减法(降成本)+ 在服务端做加法(提供给)——这恰好是"扩内需"的本质。
房贷贴息是"减法",服务业支持是"加法"。两者配合,构成一次思路上的转向。
对普通人的实际判断
如果你是观望者:
政策的所有意图都是"降低购房成本",但决策障碍主要是"收入和房价预期"。
成本问题政策能解决,信心问题政策解决不了。 如果你对未来收入、房价的判断没有变好,降成本不足以让你下单。
一个务实的做法:把贴息省下的 5 万元当成"机会成本"来算——如果你觉得未来 5 年房价会涨超过 5 万,贴息就变成了"用 5 万买一个看涨期权"。这个期权费不算贵。
如果你已购房:
贴息不含存量贷款,无法直接受益。但建筑业回升如果真的延续,对二手房市场的流动性会有帮助——流动性改善比价格改善更重要,因为有流动性才有退出可能。
如果你是投资者:
房地产链会有短期交易性机会(政策预期驱动),但这是需求侧刺激,不改变长期运行逻辑。
决定房价的三个长期变量没有因为这些政策而改变:人口流入、收入水平、土地供给。政策能改变节奏,很难改变方向。
一个值得警惕的判断: 目前市场对政策效果的预期可能偏乐观。8 月新增信贷同比少增 5300 亿元、M2 增速回落、固定资产投资 1—8 月同比下降 7.2%——这些数据说明内生需求仍然偏弱。
政策是"逆水行舟",它能减缓下行速度,但很难逆转趋势本身。把政策当"托底"看是对的,当"反转"看会失望。
需要持续跟踪的三个指标
如果要判断房地产这条线到底走没走对,建议看这三个:
- 30 个大中城市商品房成交面积(周度)——政策见效最快体现在成交
- 居民中长期贷款新增额(月度)——成交能不能转化为杠杆资金
- 房价环比走势(70 城)——成交回升后价格是否企稳
如果成交回升但价格继续跌,说明是"以价换量",修复不健康。 如果成交和价格同步企稳,才是真正的底部确认。
另外,8 月扣除房地产后的民间投资仍下降 6.4% —— 这个数据说明,即使剔除房地产,民间投资信心依然不足。这可能是比房价更值得关注的长期问题。
数据来源:国家统计局、中国人民银行、财政部、中国物流与采购联合会等公开发布。本文为个人学习记录,不构成投资建议。
聊聊这篇文章