风险声明:本文仅为个人学习笔记与思考记录,不构成任何投资建议。文中所用数值为方法演示用的示意数据,用于说明读图口径,请勿当作实际统计值引用。投资有风险,决策需谨慎。
每月金融数据出来,最容易被引用的一个词是「剪刀差」。它指的是 M2 同比减去 M1 同比的开口宽度。开口走阔常被解读成「钱躺在账上不动」,开口收窄被解读成「资金活化、需求回暖」。
这个解读方向没错,但它跳过了两个中间环节。先把图摆上来。
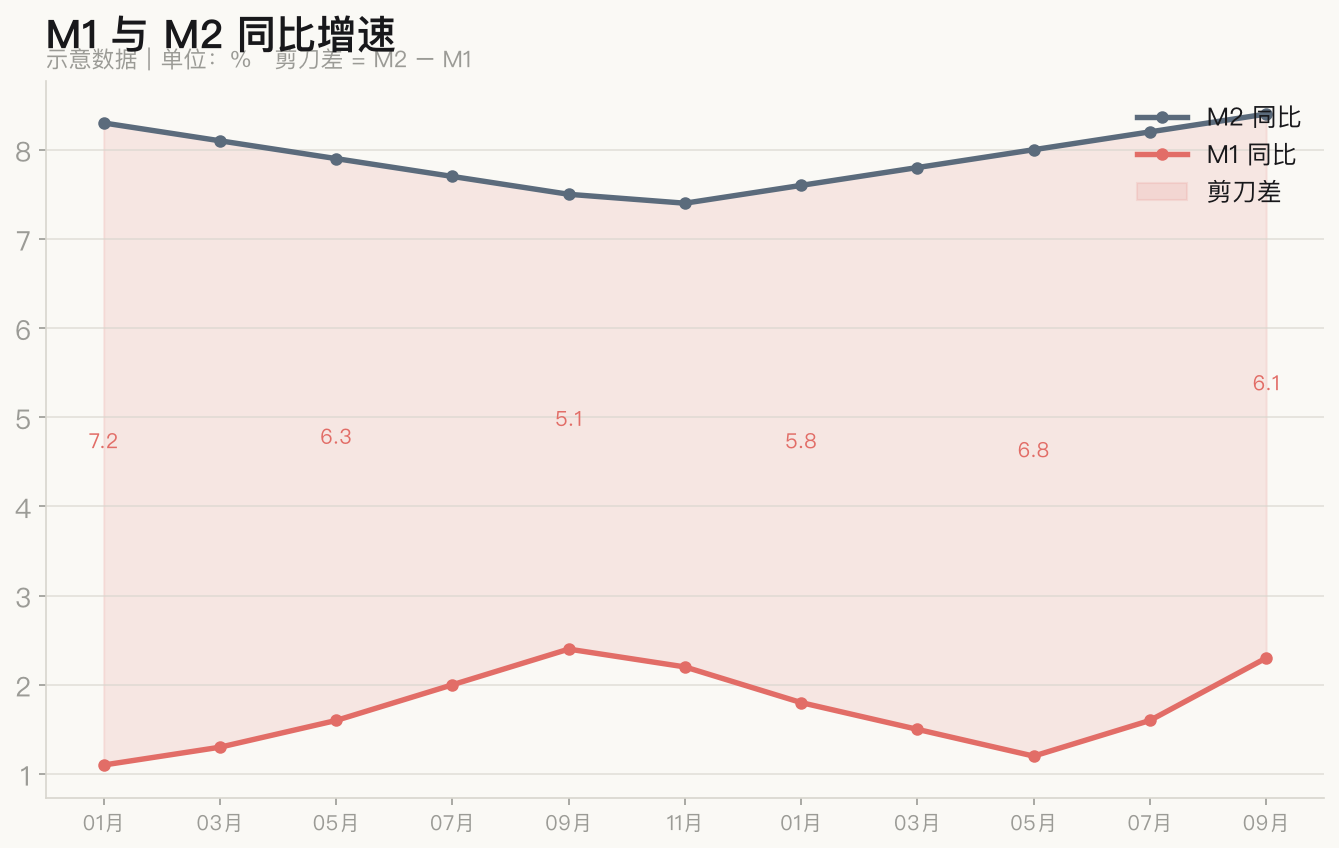
(示意图:M1/M2 同比与剪刀差区域)
第一步:先搞清楚 M1 里装的是什么
判断 M1 之前,必须先知道它由什么构成。M1 = 流通中现金 + 单位活期存款 + 个人活期存款 + 非银行支付机构备付金。它的本质是可直接用于支付的购买力,而不是「存款总量」。
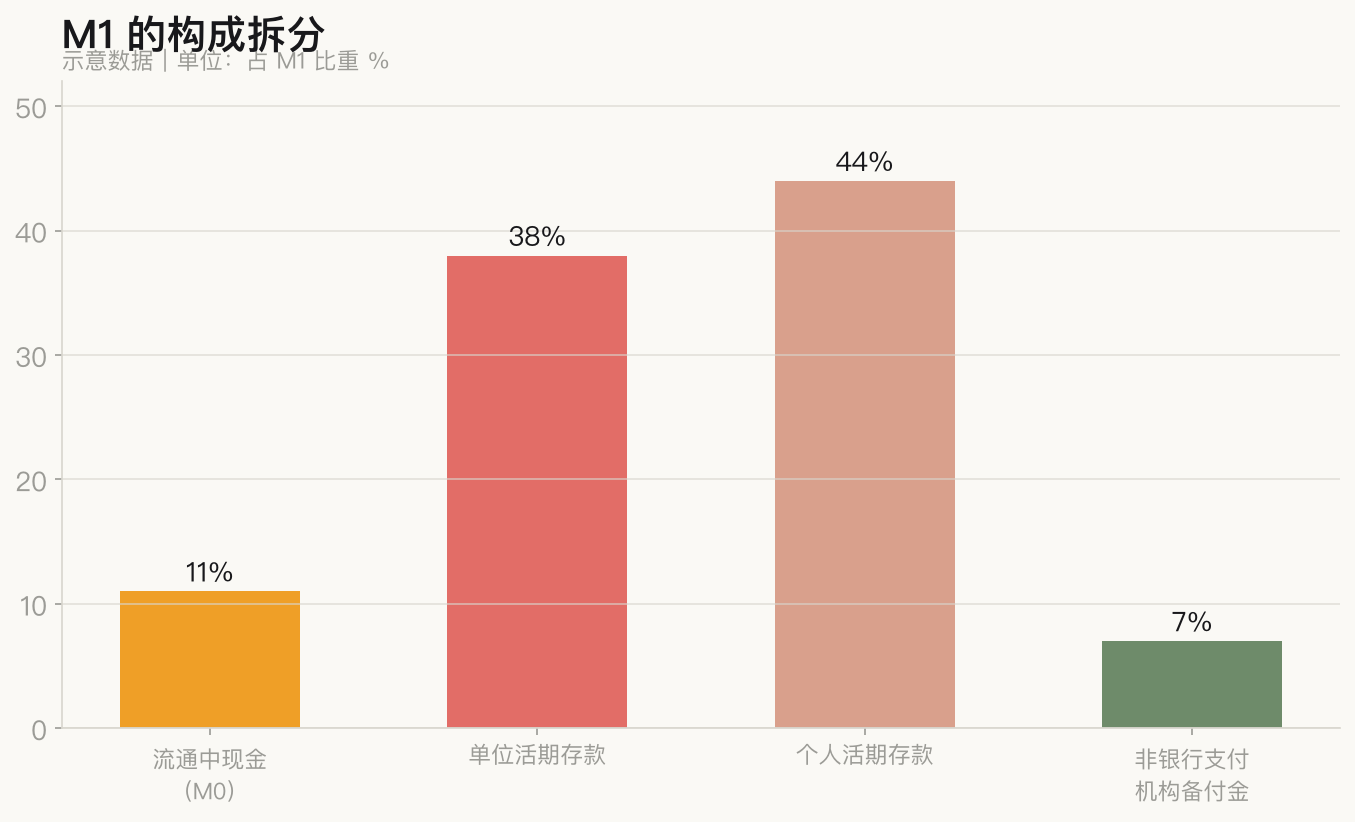
(示意图:M1 构成占比)
这里有个经常被忽略的点:企业与居民的行为方向是相反的。企业活期存款上升,通常对应订单预付款、备货资金到账,是主动的经营行为;居民活期存款上升,往往是因为定期到期后没有更好的去处,钱「停在活期里等」,这恰恰是防御性的信号。
所以当看到 M1 回升时,第一个该问的问题不是「升了多少」,而是「谁的钱在变多」。
第二步:剪刀差收窄,不等于需求转正
开口收窄有两种完全不同的成因:
| 成因 | 机制 | 后续验证信号 |
|---|---|---|
| 分子端改善 | M1 上行,钱真正转起来 | 企业中长贷同步上行、PPI 环比转正 |
| 分母端回落 | M2 降得更快,被动收窄 | 社融增速下滑、政府债发行放缓 |
第二种情况尤其需要注意:M2 掉得比 M1 快,开口也会收窄,但这时候经济体里流通的钱并没有变多,只是总量收紧得更快。只看剪刀差这一个数字,会把两种完全不同性质的情形读成同一件事。
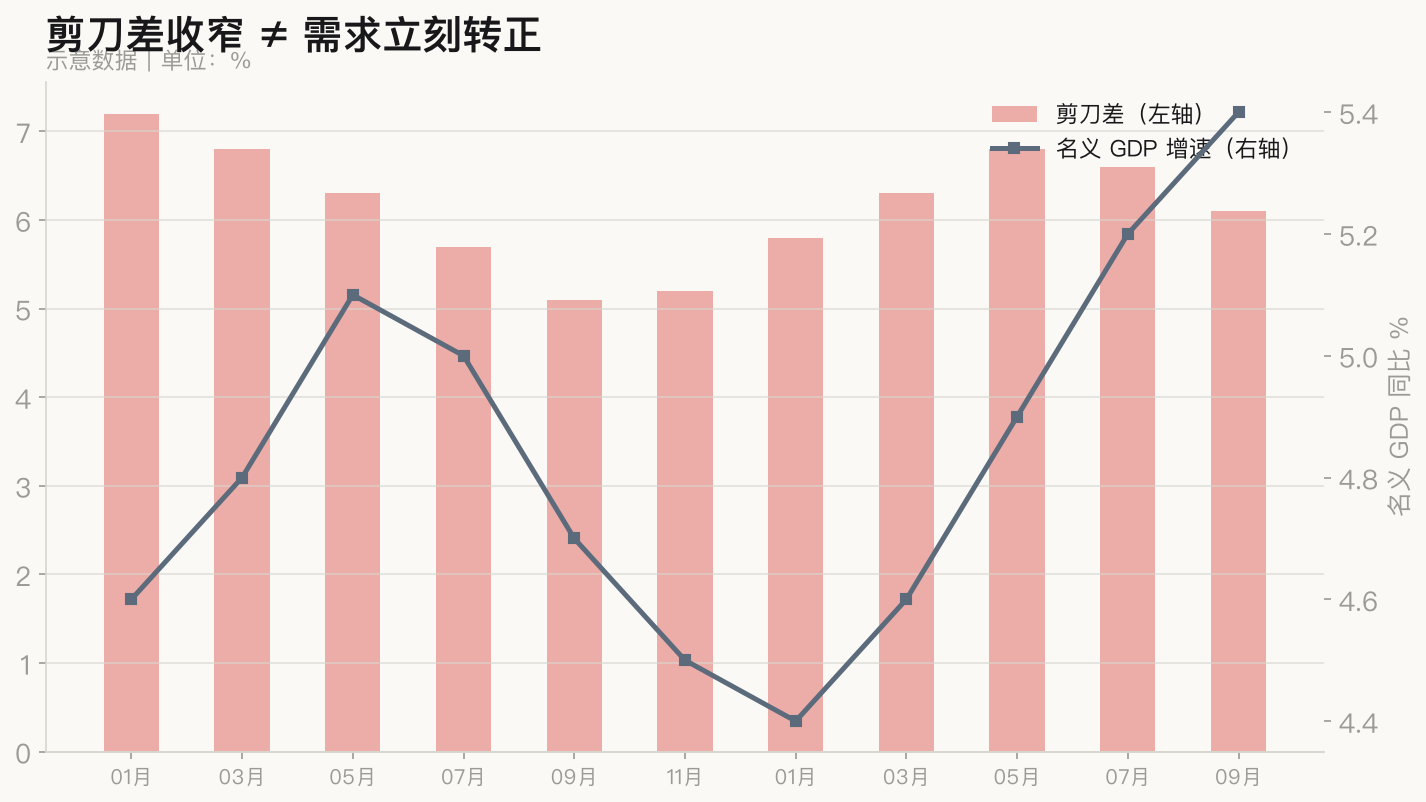
(示意图:剪刀差与名义增速的双轴对照)
一个可复用的三步检查清单
第一眼看方向:M1 环比有没有连续 3 个月改善。单月跳升多半是季节性或基数扰动,不构成趋势。
第二眼看结构:拆到企业端还是居民端。企业活期主导的回升才是「活化」,居民活期堆积往往是风险偏好下行的结果。
第三眼看验证:企业中长期贷款有没有同步起来。活期存款和中长贷是同一个决策的两面——企业既肯把钱放活期(随时可用),又肯借长期资金(敢做资本开支),才说明信心是真的。
容易被误读的三件事
不要把 M1 等同于「进入市场的钱」。 M1 是支付能力,不等于投资意愿。它变多只说明「随时能花的钱多了」,至于花不花,是另一组变量决定的。
不要忽略基数。 剪刀差是同比之差,去年同期任何一个异常值都会扭曲读数。看环比平滑后的序列,比看单月同比可靠得多。
不要用它做择时。 M1 对实体活动的领先性在历史上并不稳定,1—3 个季度的时滞区间太宽,宽到无法用于短期决策。它的正确用法是验证——用来确认你在别处得到的结论是否被信用数据支持,而不是单独拿来生成结论。
本文为方法论整理与数据读法说明,文中所有图表均为演示口径的示意图,不构成投资建议。
聊聊这篇文章