风险声明:本文所有数据均来自公开渠道,仅作数据整理与逻辑推演,不构成任何投资建议,不推荐任何个股、不给出买卖点位、不对任何收益作出承诺。市场有风险,决策请自行判断。
一、两组完全相反的数字
2026 年 10 月 14 日,同一天里发生了两件方向相反的事。
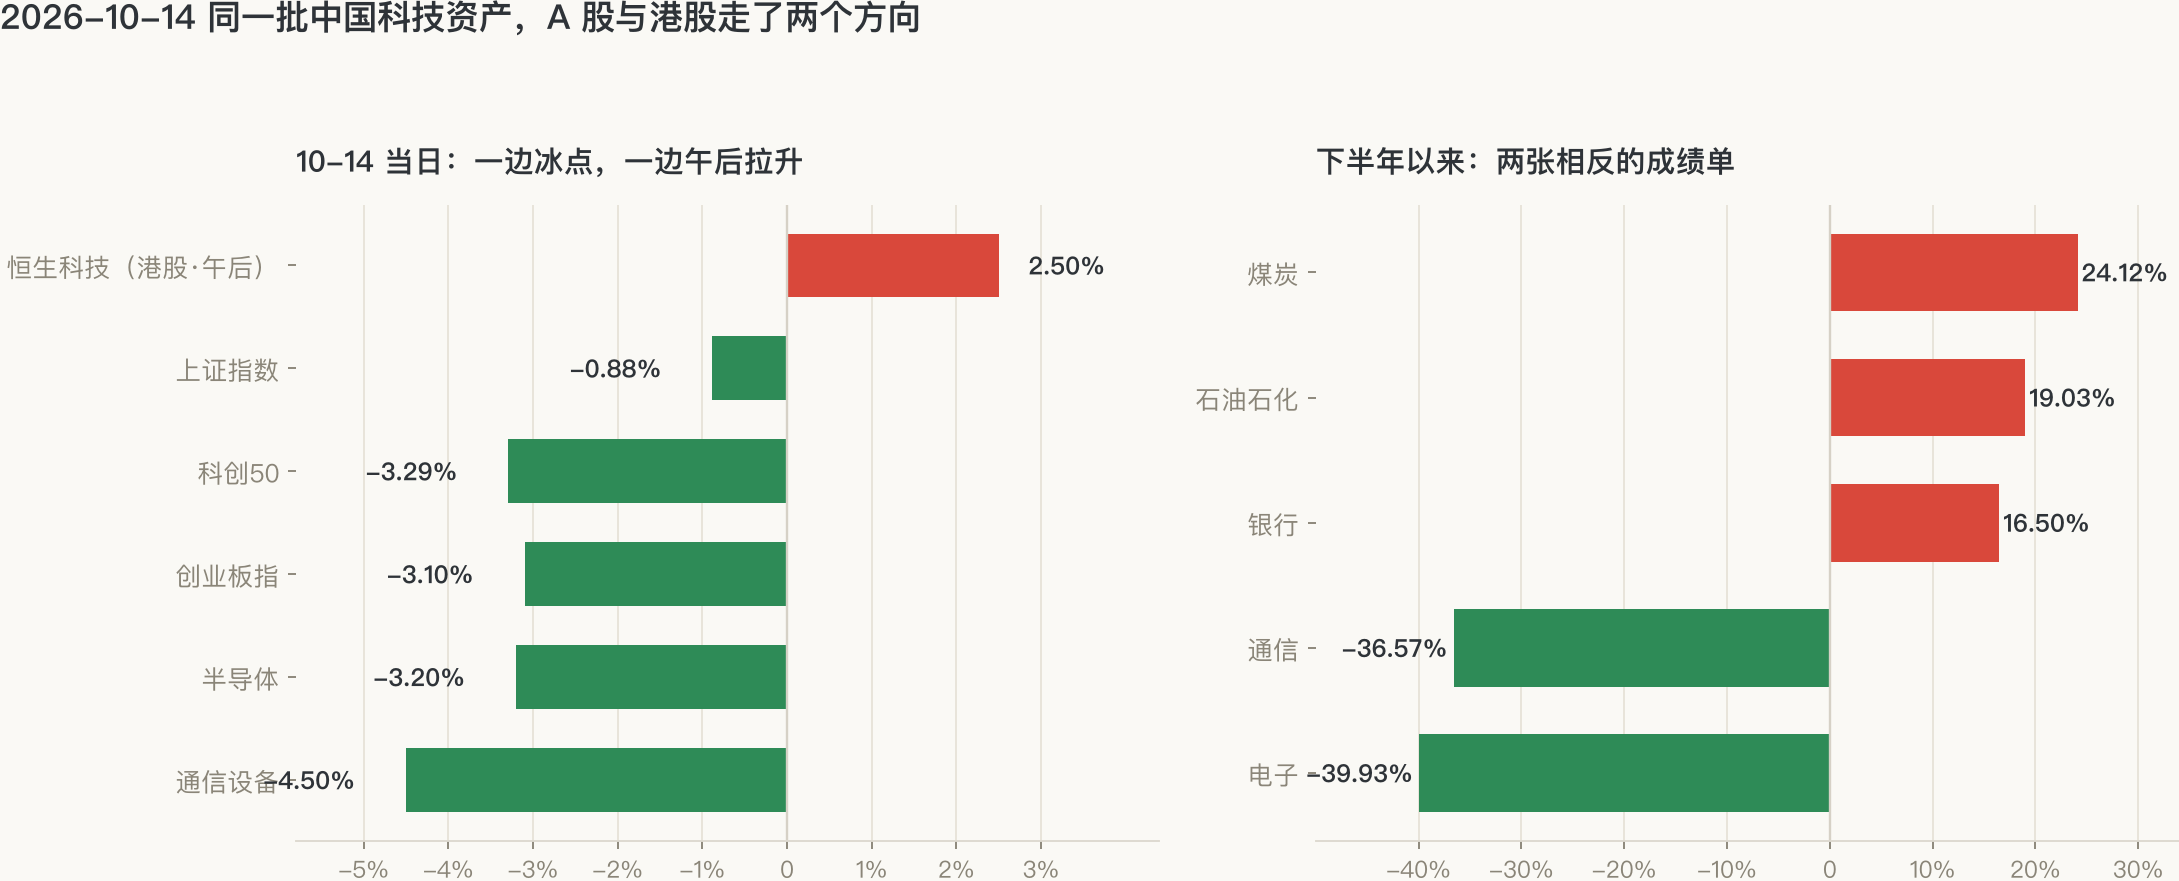
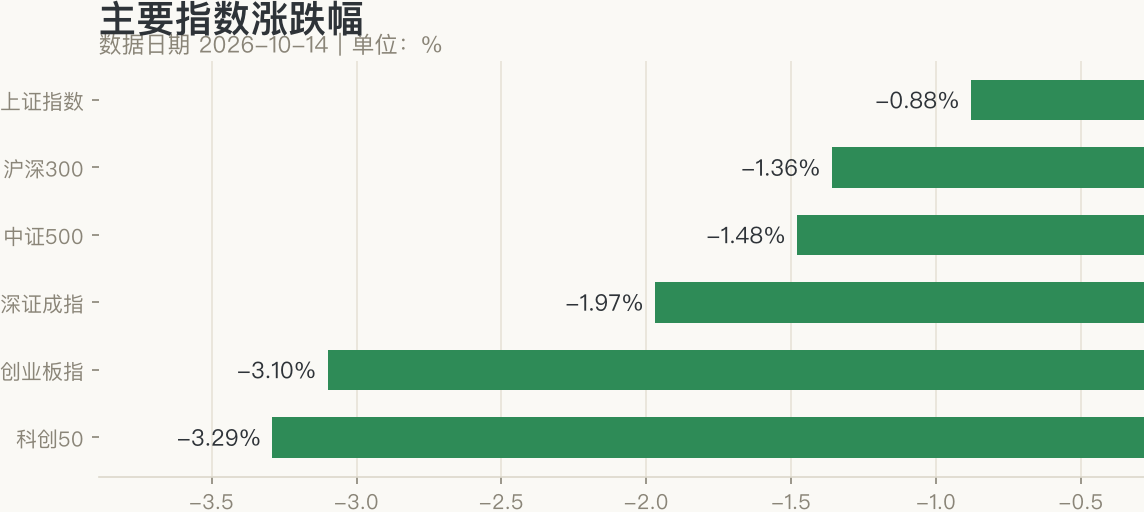
A 股这边:上证指数收 3767.23 点,跌 0.88%;深证成指跌 1.97%;创业板指跌 3.10%;科创 50 跌 3.29%。全市场 4496 只个股下跌、979 只上涨,上涨占比 17%,涨停 39 只、跌停 13 只。两市成交 14143.91 亿元,比上一交易日缩量 2615.26 亿元。
港股那边:恒生科技指数午后涨幅扩大至 2.5% 以上,美团、小米集团、阿里巴巴、蔚来盘中一度涨超 5%。
同一批中国科技资产,两个市场,一个冰点一个拉升。这不是「消息面分叉」能解释的——两边的公司高度重叠、产业趋势是同一条、连分母都是同一个 10 年期美债。
二、A 股这一侧:卖盘是有名字的
今天 A 股的下跌,结构比幅度更值得看。
行业层面,124 个申万二级行业里只有 26 个上涨。杀跌集中在科技硬件:通信设备跌 4.50%(主力净流出 59.89 亿元)、半导体跌 3.20%(净流出 70.42 亿元,182 只成分股只有 15 只上涨)、玻璃玻纤跌 5.46%、风电设备跌 5.32%。全行业主力资金合计净流出 345.50 亿元,近 5 日累计净流出 1403.69 亿元,近 20 日累计净流出 4400.55 亿元。
谁在卖?中泰证券研报《科创跌破年线,筹码出清情况如何?》用排除法给出结论:杠杆、量化、散户、外资、长线资金都不是主力卖盘——两融余额降速约为 7 月同期的一半、9 月以来散户入市有限、QFII 与北向占比无明显变化、宽基 ETF 持续净流入。剩下的是险资与「固收+」的被动赎回,几个可量化的位置:
| 观察项 | 当前位置 | 含义 |
|---|---|---|
| 成交额前 5% 个股交易集中度 | 由 6–7 月近 54% 回落至约 43% | 已回到历史中枢,拥挤度大幅缓解 |
| 险资/固收+ 与科技板块相关性 | 较高位回落约 70%–80% | 大部分已去化 |
| 剩余待消化仓位 | 仍高于 2025 常态约 20%–30% | 尚未出清完毕 |
| 两市融资余额(10-12) | 25171.89 亿元,较 6-25 峰值 −16.12% | 年内新增融资基本出清 |
| 保险资金运用余额(Q2 末) | 40.82 万亿元 | 卖盘体量本身就是大的 |
| 「固收+」基金规模(2026H1) | 3.23 万亿元,较 2025 年末增长近 21% | 对回撤天然敏感的资金在扩大 |
换句话说:今天跌的不是故事,是仓位。产业叙事没变,变的是持有人的资产负债表——理财子因回撤压力赎回、险资面临年末考核,而它们的持仓又恰好集中在同一个方向。这就是「拥挤」的代价:不是消息变差了,是同一个消息带来的价格反应被放大了。
三、港股那一侧:买家也有名字
港股今天的上涨同样有具体来源,而且和 A 股的卖盘不是同一类钱。
第一,利率端边际缓解。 美联储三把手隔夜表态称年内或再加一次息、明年有望停止加息,市场对 10 月按兵不动的定价升至 72%–77%,10 年期美债收益率下行约 6 个基点至 5.18% 附近。
第二,估值到了极端区间。 恒生科技指数自 2025 年 10 月高点 6715 点连续下行超一年,10 月 13 日盘中最低 4050 点,逼近 2024 年「9·24」行情起点 3915 点,一年最大跌幅近 40%。当前恒生科技 PE 约 22 倍,处近 10 年 27% 分位;恒生指数未来 12 个月预测 PE 降至 9.97 倍;AH 溢价指数上行至约 126。
第三,产业催化仍在累积。 阿里云单季 AI+云资本开支达 386 亿元,提出三年 3800 亿元投入规划;腾讯 10 月 14 日发行约 57 亿美元离岸债券,为 2020 年以来最大规模。第四,制度红利。 恒生科技指数 10 月 7 日推出成份股规则改革,11 月 20 日公布结果、12 月 7 日生效,预期纳入 AI、半导体、机器人等标的。
兴业证券张忆东的判断点出了要害:本轮港股调整幅度显著超出基本面变化,卖空与估值指标已处于极端区间,反弹或仅靠空头回补即可触发。
所以两边的机制完全不同——A 股在消化一份主动的、被迫的、还没完的卖单;港股在回补一份被动的、技术性的空头。前者需要时间,后者只需要一个理由。
四、共同的分母:5.18%,和两种读法
两个市场今天唯一共享的东西,是 10 年期美债收益率——5.18%,下行约 6 个基点。但它被读出了两个版本。
港股读的是「加息接近尾声」:10 月暂停概率升至 72%–77%,久期最长的恒生科技最受益。A 股成长股读的是「还要继续加」:远期利率期货已定价合计超过 4 轮加息。美联储 9 月刚时隔三年多再次加息 25 个基点至 3.75%–4.00%,会议纪要提到地缘局势推高原油与成品油价格、叠加 AI 投资热潮共同构成通胀压力,多数官员判断年内大概率还需再加一次。
两个读法之间,只隔着一份数据——北京时间今晚 20:30 公布的美国 9 月 CPI。市场预期整体 CPI 环比 0.6%(5 个月最大涨幅),同比从 3.4% 抬升至 3.6%,主因能源价格反弹;核心 CPI 预期环比 0.2%(前值 0.3%),同比从 2.4% 升至 2.5%。
美银证券认为,若核心环比落在 0.2%,10 月大概率暂停;加拿大帝国商业银行预计 0.3%,认为本月就会加息。CME 联邦基金利率期货目前给出的 10 月加息概率仅 17%。
0.2% 与 0.3% 之间,就是港股这波反弹是「空头回补」还是「趋势反转」的分界线。 这也是本文唯一承认的外生变量——它不受 A 股筹码结构影响,但它会影响 A 股筹码出清的速度。
五、宏观的同构:金融数据也在说同一件事
今天央行公布了前三季度金融统计数据。把它和盘面并排看,会发现一件有意思的事。
| 指标 | 数值 | 同比变化 |
|---|---|---|
| 前三季度社融增量 | 27.46 万亿元 | 少 2.63 万亿元 |
| 对实体经济人民币贷款 | 增加 11.5 万亿元 | 少增 3.04 万亿元 |
| 企业债券净融资 | 2.75 万亿元 | 多 1.18 万亿元 |
| 政府债券净融资 | 10.3 万亿元 | 少 1.16 万亿元 |
| 住户贷款 | 减少 1.03 万亿元 | 短期贷款减少 1.14 万亿元 |
| 企(事)业单位贷款 | 增加 12.55 万亿元 | 中长期增加 6.53 万亿元 |
| 9 月末 M2 | 359.63 万亿元 | 同比 +7.2% |
| 9 月末 M1 | 116.76 万亿元 | 同比 +3.2% |
| 社融存量 | 468.17 万亿元 | 同比 +7.1% |
结构上还有两个细节:社融存量中,对实体经济人民币贷款占比 59.8%,同比低 1.3 个百分点;政府债券占比 22.5%,同比高 1.3 个百分点。
这组数据的意思是:信贷扩张在减速,居民部门在去杠杆,直接融资占比在上升。 翻译到股票市场:当增量信贷变少、居民不再加杠杆,市场愿意为「十年后的现金流」支付的溢价会下降,为「今年就能分到的现金」支付的溢价会上升。这不正是今天盘面在做的事吗——高估值成长杀跌,煤炭、石油石化、银行、电力逆势走强。
两组数据在讲同一个宏观状态的两个侧面。这也是我不把今天的红利行情简单称作「避险」的原因——它有更底层的定价基础。
六、但今天涨的,也不是同一种钱
这里需要给「红利回归」打个补丁。把今天上涨板块的主力资金拉到三个时间尺度上看,性质完全不同:
| 板块 | 当日涨跌 | 当日主力 | 近 5 日 | 近 20 日 | 资金性质 |
|---|---|---|---|---|---|
| 出版 | +2.83% | +4.78 亿 | +14.47 亿 | +5.35 亿 | 三个尺度全正 |
| 数字媒体 | +2.75% | +3.94 亿 | +14.03 亿 | +8.66 亿 | 三个尺度全正 |
| 影视院线 | +1.67% | +3.04 亿 | +16.18 亿 | +8.36 亿 | 三个尺度全正 |
| 煤炭开采 | +1.41% | +6.20 亿 | +6.28 亿 | +2.08 亿 | 三个尺度全正 |
| 游戏Ⅱ | +0.64% | +8.05 亿 | +5.46 亿 | −44.56 亿 | 中期仍为负 |
| 炼化及贸易 | +0.79% | +7.17 亿 | +9.60 亿 | −7.62 亿 | 中期仍为负 |
| 油服工程 | +3.05% | +1.78 亿 | +1.81 亿 | −6.01 亿 | 中期仍为负 |
| 电力 | +1.00% | +6.60 亿 | −19.06 亿 | −29.76 亿 | 5 日/20 日均负 |
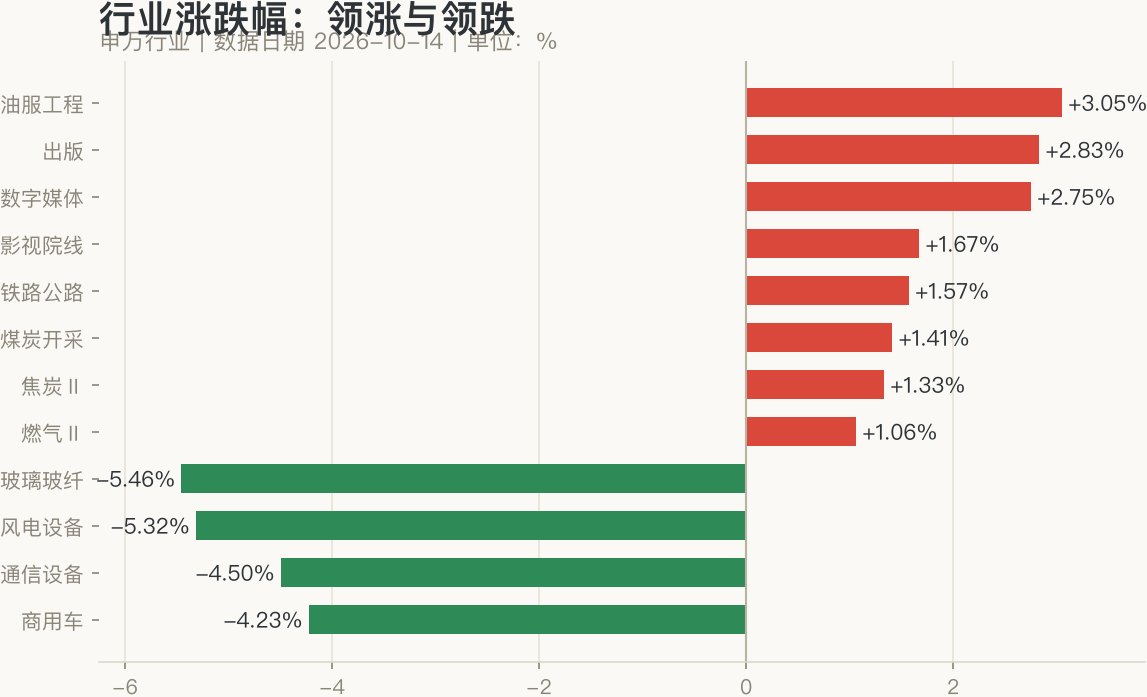
读法很清楚:只有传媒三兄弟(出版、数字媒体、影视院线)和煤炭,是三个尺度全部净流入的方向。 而油服、电力、炼化这些今天涨幅居前的板块,中期口径仍是净流出——电力今日净流入 6.60 亿元,近 5 日却净流出 19.06 亿元、近 20 日净流出 29.76 亿元。
这说明今天能源与公用事业的上涨,更像「今天躲一躲」的当日仓位,而非「决定长住」的趋势仓位。
还有一个反向证据:元件板块今日下跌 1.53%,却是当日主力净流入最多的科技子行业,净流入 13.84 亿元——尽管其近 5 日净流出 80.51 亿元、近 20 日净流出 207.03 亿元。价格跌、当日资金进、中期资金出,三种信号互相打架,说明分歧远未消失,只是开始有人接了。
七、接下来该看什么(观察口径,不是预测)
以下三条是我认为可以证伪、也值得跟踪的口径:
第一,险资那 20%–30% 的待消化仓位。 观察指标有两个:成交额前 5% 个股的交易集中度能否从 43% 继续向历史低位回落;科创 50、创业板等宽基 ETF 是否继续放量承接(10 月仅有的 4 个交易日,股票 ETF 净流入 576 亿元,已超 9 月全月;10 月 13 日单日净流入 127 亿元)。这是「谁在接」的直接口径。
第二,今晚 20:30 的美国 CPI。 核心环比 0.2% 与 0.3% 是两个世界:前者对应 10 月暂停、押注 12 月,后者对应本月即加息。它不决定 A 股的筹码结构,但决定港股这波是空头回补还是增量入场,也会通过美债收益率影响 A 股成长股的贴现率。
第三,社融结构里「企业债多增、贷款少增」能否延续。 若四季度信贷增速不再下滑,成长与红利的跷跷板才有重新平衡的基础;若继续少增,现金流的溢价仍会压过故事的溢价。
以上三点都是观察项,不构成任何操作依据。我个人更倾向于把今天理解成一次仓位结构主导的、发生在两类不同持有人之间的换手,而不是趋势的起点或终点——真正的趋势变化,通常不会在缩量 2615 亿元的交易日里完成。
数据来源
- 行情、涨跌分布、行业资金流:WeStock 行情接口(2026-10-14 收盘,124 个申万二级行业)
- 金融统计数据:中国人民银行《2026 年前三季度金融统计数据报告》(2026-10-14)
- 卖盘结构:中泰证券《科创跌破年线,筹码出清情况如何?》研报,经中国基金报 2026-10-14 报道
- 港股与美债:券商中国《午后大反攻!港股意外爆发,四大核心利好集中引爆》(2026-10-14)
- 美国 CPI 预测与美联储路径:第一财经(2026-10-14)、CME FedWatch 定价
- 风格与持仓数据:ETF 进化论《「YYDS」交易卷土重来》(2026-10-14),引自公募二季报、美银基金经理调查
本文为个人学习记录,不构成投资建议。所引数据均来自公开渠道,可能存在口径差异或延迟,请以官方发布为准。
聊聊这篇文章