风险声明:本文仅为个人学习笔记与思考记录,不构成任何投资建议。文中数据引自公开行情与公开报道,可能存在滞后或口径差异,请以官方发布为准。投资有风险,决策需谨慎。
一、先把事实摆清楚
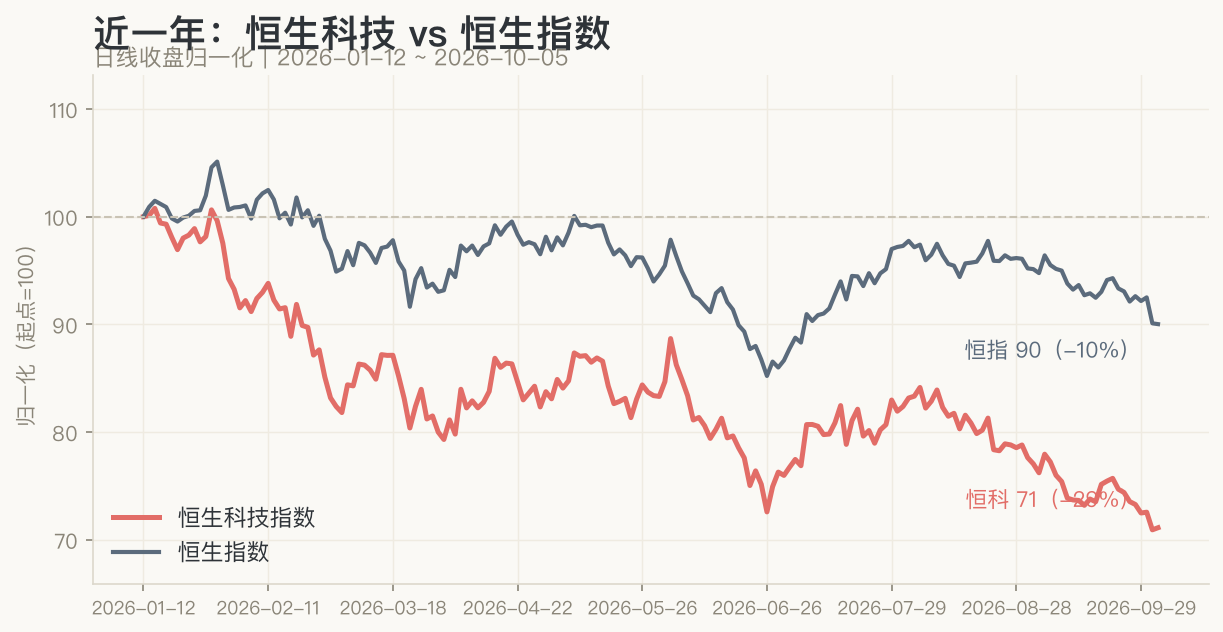
截至 2026 年 10 月 5 日,恒生科技指数报 4169.36 点,当日 +0.27%。但把时间轴拉长,画面完全不同:
| 指标 | 恒生科技 | 恒生指数 | 国企指数 |
|---|---|---|---|
| 最新点位 | 4169.36 | 23952.28 | 8030.90 |
| 近 5 日 | -3.30% | -2.28% | -1.65% |
| 近 20 日 | -8.76% | -6.62% | -6.13% |
| 近 60 日 | -11.70% | -0.92% | -0.10% |
| 年内(YTD) | -24.41% | -6.55% | -9.90% |
三个事实值得单独拎出来:
第一,恒科是港股里最弱的一块。 年内跑输恒指约 18 个百分点、跑输国企指数约 14.5 个百分点。这不是"港股整体不好",而是"港股里的成长股被单独定价"。
第二,回撤幅度已经很大。 以 2025 年 10 月 2 日的高点 6682.86 计算,当前回撤 -37.6%;10 月 2 日盘中一度触及 4111.32 点,创一年新低。一年维度累计跌幅逼近 40%。
第三,也是最容易让人困惑的一点:同一时间,美股科技在创新高。 上周美国 30 年期国债收益率一度升至 5.69%、10 年期突破 5.3%,均为 2002 年以来未见水平;但纳斯达克 100 指数周五再创历史新高,年内累计上涨 22%。
高利率没有杀死美股科技,却几乎压垮了港股科技。 这个背离,才是真正值得讨论的问题。
二、四层拆解:跌因不是一个,是四个叠在一起
把这轮下跌拆开看,至少有四层原因,而且性质完全不同——有的是周期性的,有的是结构性的。
第一层:分母端,久期最长的资产最先被压
利率上行对所有资产都有压力,但压力大小取决于"现金流有多远"。成长股的价值绝大部分分布在遥远的未来,贴现率每上升一点,远期现金流的现值就被压缩得更多。
恒生科技的成分结构恰恰是港股里久期最长的一批:互联网平台、半导体、智能驾驶、机器人——这些公司的盈利兑现期普遍靠后。所以同样是 5.3% 的十年期美债,压在恒科身上的重量,天然大于压在银行、公用事业身上的重量。
这是第一层,也是最"公平"的一层——它是定价机制,不是基本面恶化。
第二层:分子端,AI 叙事的焦点不在港股大厂身上
这是我认为最关键、也最容易被忽略的一层。
市场这轮给 AI 付钱,付的是"订单和资本开支能兑现"的钱:微软、英伟达、苹果对美股指数贡献最大,因为它们有可见的算力订单、可见的利润翻倍。而港股大型科技股被市场诟病的是"业绩缺乏强劲增长动力,AI 炒作焦点亦未落在其身上"(光大证券国际策略师伍礼贤观点)。
机构对 AI 主线的分歧也在加大:东方红资产管理认为 AI 已进入业绩验证阶段,主产业链半年报基本兑现了前期预期,后续需要看到 Coding 之外更多应用场景落地;光证资管更乐观,认为硬件环节利润已是"翻倍再翻倍",在手订单支撑明后年增速;国金资管则提示资本开支持续性与筹码结构拥挤是必须直面的考验。
注意这三家的分歧点:争的是"还能涨多少",不是"要不要跌"。 而港股科技连这个讨论都没进入——它的问题是没有被定价的故事,不是故事被证伪。
第三层:资金端,南向资金缺席 + 技术形态破位
港股通因 A 股国庆休市而关闭,南向资金("北水")阶段性缺席,市场少了一股重要的承接力量。同时指数技术形态已经破位,在缺乏增量资金的情况下容易形成负反馈。
另外,部分中资券商对少数内地投资者"只能卖不能买"的传闻,市场一度担心冲击流动性。但蓝水资本首席投资官李泽铭判断其影响相对有限——相关投资者仅限散户,占港股成交比例不高,大型股份多可通过港股通交易。这类消息要区分"影响情绪"和"影响基本面",前者通常几天就消化完了。
第四层:结构端,指数在跌,但成分股是两只完全不同的品种
这是最容易被"指数 -24%"这个数字掩盖的部分:
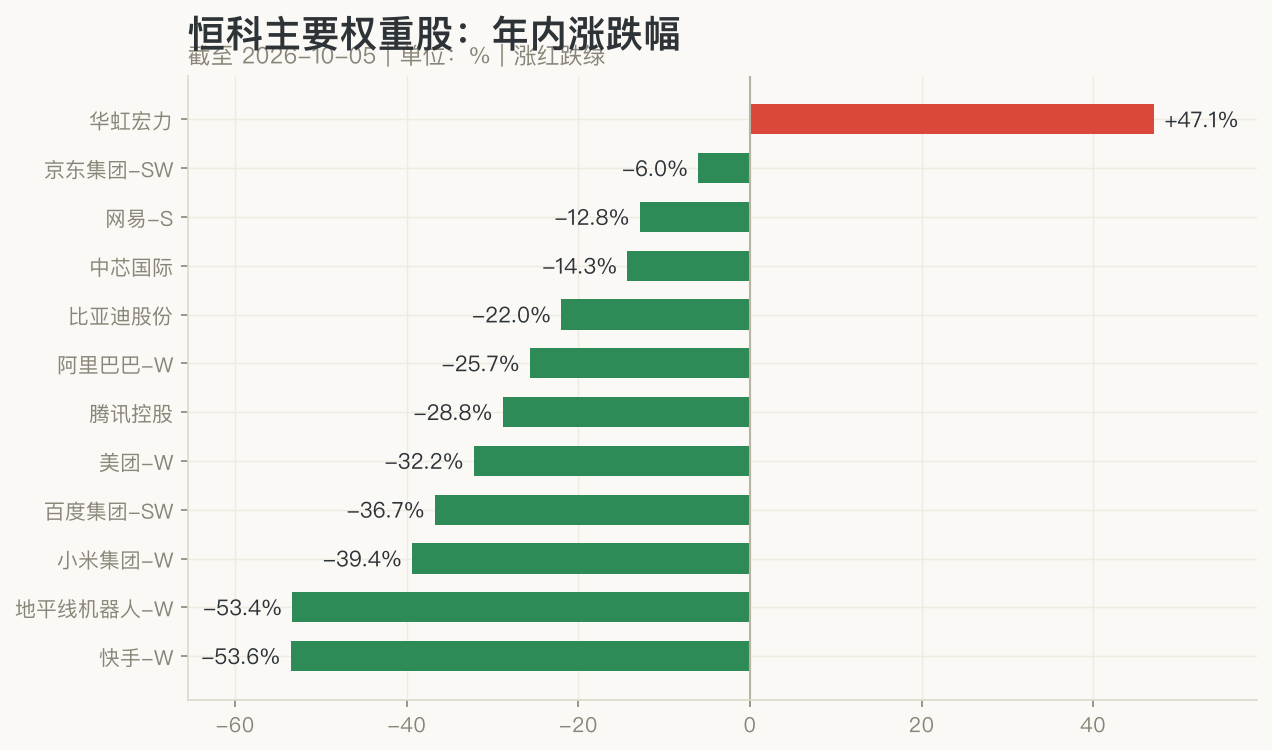
半导体制造链在逆势走强——华虹宏力年内 +47.11%,是这批权重股里唯一大幅正收益的;中芯国际年内 -14.28%,跌幅也明显小于指数。
互联网平台与消费电子在补跌——快手 -53.56%、地平线机器人 -53.35%、小米 -39.39%、百度 -36.73%、美团 -32.19%、腾讯 -28.82%、阿里巴巴 -25.66%。
这意味着"恒生科技"这个标签下面,其实是两条逻辑完全相反的线:一条跟着全球半导体周期和国产替代走,一条跟着国内消费流量和平台变现走。指数把它们打包在一起跌,但驱动因素从来不是同一个。
三、我的看法:问题不是"贵不贵",而是"有没有被定价的故事"
把上面四层合起来,我的判断是这样:
1)这轮下跌里,"估值杀"的成分大于"业绩杀"。 利率上行压缩的是估值,不是利润。所以看到 -37.6% 的回撤时,先要分清它是"分子变差了"还是"分母变贵了"——从目前公开信息看,主要是后者。
2)"便宜"本身不是催化剂。 这是最容易踩的坑。估值低只意味着"下跌空间可能有限",不意味着"上涨动力充足"。当一个板块缺乏叙事支撑时,便宜可以持续很久。 真正让价格重新上行的,是新故事(AI 应用场景落地、云收入加速、资本开支转化为利润),而不是低估值本身。
3)恒科缺的不是业绩,是被定价的叙事。 美股科技有"算力订单"这个可验证的硬指标,港股大厂目前缺一个同等量级的验证锚。在它出现之前,资金很难给它一个重新定价的理由。
四、如果要跟踪,我会盯这三个可验证的指标
观点必须能被证伪,否则就是情绪。我给自己列的跟踪清单是三个:
① 南向资金的回归强度。 港股通恢复交易后,观察南向资金是净流入还是继续观望。这是最直接的钱的投票——如果恢复后仍不来,说明问题在资产本身而不在通道。
② 大厂财报里 AI 相关的两个数字。 一个是资本开支(决定它是不是真的在投),一个是云/AI 收入增速(决定投入能不能变现)。这两条对上了,叙事就有了;对不上,便宜会继续便宜。
③ 十年期美债收益率是否见顶。 5.3% 是 2002 年以来未见的位置。它不必马上回落,但只要不再创新高,久期资产的估值压力就会边际缓和。这是三者里最"外部"的一个,但对恒科的边际影响可能最大。
五、需要诚实列出的风险
- 美债收益率继续上行:若美联储加息预期重新升温,久期资产会再受一轮压力(梧桐研究院岑智勇即持此判断);
- 海外金融事件外溢:英国可能对银行业加大征税的传闻已拖累汇丰等金融股,这类事件会放大港股整体的风险偏好收缩;
- 南向资金回归后仍不买:那说明是资产质量问题,而非流动性问题;
- 三季报/年报不及预期:AI 投入若不能转化为收入,估值修复的逻辑会被推迟;
- 结构分化继续:半导体链与互联网平台可能长期背离,"买指数"不等同于"买其中任何一条线"。
最后一句方法论: 面对 -37.6% 的回撤,最该问的不是"是不是到底了",而是"下跌的原因里,有哪些已经消失了,有哪些还在"。利率见顶了吗?叙事回来了吗?资金回来了吗?——这三个问题各有答案之后,再谈方向,比用回撤幅度去猜底部靠谱得多。
数据来源:公开行情数据(恒生科技指数 hkHSTECH、恒生指数 hkHSI、国企指数 hkHSCEI 及成分股)、腾讯自选股、券商中国、金十数据等公开发布。
本文为个人学习记录,不构成投资建议。
聊聊这篇文章